Căn cứ tính thuế TNCN từ tiền lương, tiền công theo Luật Thuế thu nhập cá nhân 2025
Chuyên viên pháp lý Tuyết Nhi08:55 02/01/26
Dưới đây là hướng dẫn căn cứ tính thuế TNCN từ tiền lương, tiền công theo Luật Thuế thu nhập cá nhân 2025.
>> Tóm tắt Nghị định 359/2025/NĐ-CP sửa đổi Nghị định 181/2025/NĐ-CP về thuế GTGT
>> Thời gian có hiệu lực Nghị định sửa đổi Nghị định 181/2025/NĐ-CP (Nghị định 359/2025/NĐ-CP)
1. Căn cứ tính thuế TNCN từ tiền lương, tiền công theo Luật Thuế thu nhập cá nhân 2025
Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01/7/2026, trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Dưới đây là hướng dẫn căn cứ tính thuế TNCN từ tiền lương, tiền công theo Luật Thuế thu nhập cá nhân 2025.
1.1. Công thức chung
Đối với cá nhân cư trú: Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất lũy tiến từng phần
|
Bậc thuế |
Phần thu nhập tính thuế/năm |
Phần thu nhập tính thuế/tháng |
Thuế suất (%) |
|
1 |
Đến 120 |
Đến 10 |
5 |
|
2 |
Trên 120 đến 360 |
Trên 10 đến 30 |
10 |
|
3 |
Trên 360 đến 720 |
Trên 30 đến 60 |
20 |
|
4 |
Trên 720 đến 1.200 |
Trên 60 đến 100 |
30 |
|
5 |
Trên 1.200 |
Trên 100 |
35 |
Trong đó:
Thu nhập tính thuế = Tổng thu nhập chịu thuế − Các khoản giảm trừ theo quy định − Các khoản bảo hiểm bắt buộc
Lưu ý: Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
(Căn cứ Điều 8, Điều 9 Luật Thuế thu nhập cá nhân 2025)
Đối với cá nhân không cư trú: Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân không cư trú nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%, không phân biệt nơi trả thu nhập.
Thuế thu nhập cá nhân = tổng số tiền lương, tiền công x 20%
(Điều 21 Luật Thuế thu nhập cá nhân 2025)

Căn cứ tính thuế TNCN từ tiền lương, tiền công theo Luật Thuế thu nhập cá nhân 2025
(Ảnh minh họa - Nguồn Internet)
1.2. Phạm vi thu nhập chịu thuế
Căn cứ khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025, thu nhập chịu thuế TNCN từ tiền lương, tiền công bao gồm:
- Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công.
- Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
- Các khoản phụ cấp, trợ cấp, thu nhập khác trừ các khoản:
+ Phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công.
+ Phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm.
+ Phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật.
+ Phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả.
+ Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội.
+ Trợ cấp thôi việc, trợ cấp mất việc làm.
+ Trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.
1.3. Các khoản thu nhập miễn thuế
Căn cứ Điều 4, Điều 5 Luật Thuế thu nhập cá nhân 2025, các khoản thu nhập được miễn thuế TNCN từ tiền lương, tiền công bao gồm:
- Tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.
- Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chi trả.
- Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc các hãng tàu Việt Nam vận tải quốc tế.
- Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
- Thu nhập từ tiền lương, tiền công của chuyên gia nước ngoài làm việc tại chương trình, dự án tài trợ bằng nguồn vốn ODA không hoàn lại, chương trình, dự án phi chính phủ nước ngoài tại Việt Nam; cá nhân là người Việt Nam làm việc tại cơ quan đại diện của tổ chức quốc tế thuộc Hệ thống Liên hợp quốc tại Việt Nam; cá nhân tham gia lực lượng gìn giữ hòa bình của Liên hợp quốc.
- Miễn thuế thu nhập cá nhân trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao thuộc các trường hợp sau:
+ Thu nhập từ dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung.
+ Thu nhập từ dự án nghiên cứu và phát triển, sản xuất sản phẩm công nghệ số trọng điểm, chip bán dẫn, hệ thống trí tuệ nhân tạo.
+ Thu nhập từ các hoạt động đào tạo nhân lực công nghiệp công nghệ số.
- Miễn thuế thu nhập cá nhân trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghệ cao thực hiện hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển hoặc Danh mục công nghệ chiến lược và sản phẩm công nghệ chiến lược theo quy định của pháp luật về công nghệ cao.
1.4. Các khoản giảm trừ
Các khoản giảm trừ tại Điều 10, Điều 11 Luật Thuế thu nhập cá nhân 2025 đối với thu nhập từ tiền lương, tiền của người nộp thuế là cá nhân cư trú bao gồm bao gồm:
(i) Giảm trừ gia cảnh:
- Người nộp thuế (bản thân): 15,5 triệu đồng/tháng.
- Người phụ thuộc: 6,2 triệu đồng/người/tháng
(ii) Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác:
- Khoản đóng góp từ thiện, nhân đạo, bao gồm:
+ Khoản đóng góp vào tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa.
+ Khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học.
+ Khoản đóng góp vào các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
- Khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế, người phụ thuộc của người nộp thuế được giảm trừ vào thu nhập trước khi tính thuế theo mức do Chính phủ quy định.
Lưu ý: Các khoản chi quy định tại đây phải đáp ứng các điều kiện về hóa đơn, chứng từ theo quy định của pháp luật và không được chi trả từ các nguồn khác.
2. Tải về file excel tính thuế TNCN 2026 theo biểu thuế TNCN 2026 chính thức
>>TẢI VỀ<< File excel tính thuế TNCN 2026 theo biểu thuế TNCN 2026 chính thức kèm hướng dẫn sử dụng
>> Quý khách hàng xem chi tiết hướng dẫn chi tiết kèm ví dụ minh họa file excel tính thuế TNCN 2026: TẠI ĐÂY.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
494

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Những điểm mới trên tờ khai thuế GTGT quý 3/202608:44 05/10/2026
-
- Mẫu tờ khai 01/CNKD quý 3/2026 hộ kinh doanh08:22 05/10/2026
-
- Thời hạn nộp tờ khai thuế quý 3/2026 hộ kinh doanh07:53 05/10/2026
-
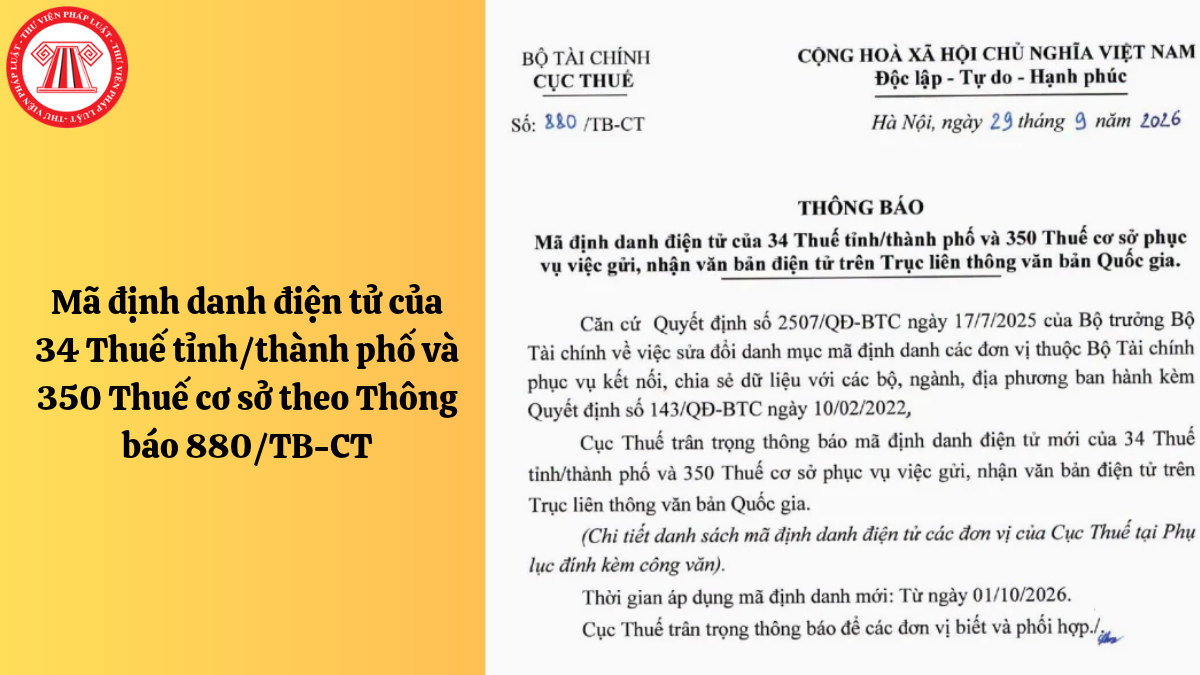
- Mã định danh điện tử của 34 Thuế tỉnh/thành phố và 350 Thuế cơ sở theo Thông báo 880/TB-CT07:51 05/10/2026
-
- Bảng tỷ giá hạch toán ngoại tệ tháng 10/202620:29 04/10/2026
-
- Tổng hợp mẫu tờ khai thuế TNCN, thuế GTGT quý 3/202616:02 01/10/2026
-
- Hoàn thuế GTGT xuất khẩu 2026: Đối tượng, điều kiện, hồ sơ 16:01 01/10/2026
-
- Hạn nộp thuế quý 3/2026 trước và sau gia hạn của doanh nghiệp16:30 01/10/2026