Cách tính thuế TNCN đối với thu nhập từ kinh doanh năm 2026
Chuyên viên pháp lý Tuyết Nhi10:59 02/01/26
Dưới đây là hướng dẫn cách tính thuế TNCN đối với thu nhập từ kinh doanh năm 2026 theo Luật Thuế thu nhập cá nhân 2025.
>> Chi tiết đối tượng chịu thuế TTĐB theo Nghị định 360/2025/NĐ-CP
>> Các khoản đóng góp từ thiện được giảm trừ thuế TNCN 2026
1. Cách tính thuế TNCN đối với thu nhập từ kinh doanh năm 2026
Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01/7/2026, trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Dưới đây là hướng dẫn cách tính thuế TNCN đối với thu nhập từ kinh doanh năm 2026
1.1. Đối với cá nhân cư trú
Căn cứ Điều 7 Luật Thuế thu nhập cá nhân 2025, quy định thuế TNCN đối với thu nhập từ kinh doanh như sau:
(i) Cá nhân cư trú có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế thu nhập cá nhân.
(ii) Thuế thu nhập cá nhân đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu năm trên 500 triệu đồng được xác định bằng thu nhập tính thuế nhân (x) với thuế suất.
Thuế thu nhập cá nhân = thu nhập tính thuế x thuế suất
Trong đó:
Thu nhập tính thuế = doanh thu của hàng hóa, dịch vụ bán ra - chi phí liên quan đến hoạt động sản xuất, kinh doanh trong kỳ tính thuế
- Cá nhân kinh doanh có doanh thu năm trên 500 triệu đồng đến 03 tỷ đồng: thuế suất 15%.
- Cá nhân kinh doanh có doanh thu năm trên 03 tỷ đồng đến 50 tỷ đồng: thuế suất 17%;
- Cá nhân kinh doanh có doanh thu năm trên 50 tỷ đồng: thuế suất 20%.
Lưu ý: Thu nhập từ cho thuê bất động sản quy định tại khoản (iv) mục này không áp dụng cách tính thuế quy định này.
(iii) Cá nhân kinh doanh có doanh thu năm 500 triệu đồng đến 03 tỷ đồng được lựa chọn nộp thuế theo quy định tại khoản (ii) hoặc nộp thuế theo thuế suất nhân (x) với doanh thu tính thuế.
Doanh thu tính thuế và thuế suất được xác định như sau:
- Doanh thu tính thuế được xác định bằng phần doanh thu vượt trên mức 500 triệu đồng.
- Phân phối, cung cấp hàng hoá: thuế suất 0,5%.
- Dịch vụ, xây dựng không bao thầu nguyên vật liệu: thuế suất 2%. Riêng hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp: thuế suất 5%.
- Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: thuế suất 1,5%;
- Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số: thuế suất 5%;
- Hoạt động kinh doanh khác: thuế suất 1%.
(iv) Cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú, nộp thuế thu nhập cá nhân được xác định bằng phần doanh thu vượt trên 500 triệu đồng nhân (x) với thuế suất 5%.

Cách tính thuế TNCN đối với thu nhập từ kinh doanh năm 2026
(Ảnh minh họa - Nguồn Internet)
1.2. Đối với cá nhân không cư trú
Căn cứ Điều 20 Luật Thuế Thu nhập cá nhân 2025, quy định thuế TNCN đối với thu nhập từ kinh doanh đối với cá nhân không cư trú như sau:
- Thuế TNCN đối với thu nhập từ kinh doanh của cá nhân không cư trú được xác định bằng doanh thu từ hoạt động kinh doanh nhân (x) với thuế suất.
Thuế thu nhập cá nhân = doanh thu từ hoạt động kinh doanh x thuế suất
Trong đó:
- Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà cá nhân được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền, bao gồm cả chi phí do bên mua hàng hoá, dịch vụ trả thay cho cá nhân không cư trú mà không được hoàn trả.
Trường hợp thỏa thuận hợp đồng không bao gồm thuế thu nhập cá nhân thì doanh thu tính thuế phải quy đổi là toàn bộ số tiền mà cá nhân không cư trú nhận được dưới bất kỳ hình thức nào từ việc cung cấp hàng hoá, dịch vụ tại Việt Nam không phụ thuộc vào địa điểm tiến hành các hoạt động kinh doanh.
- Thuế suất:
+ Phân phối, cung cấp hàng hoá: 1%.
+ Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 5%.
+ Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: 2%.
+ Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo: 5%.
+ Hoạt động kinh doanh khác: 2%.
2. Căn cứ tính thuế TNCN từ tiền lương, tiền công theo Luật Thuế thu nhập cá nhân 2025
>>TẢI VỀ<< File excel tính thuế TNCN 2026 theo biểu thuế TNCN 2026 chính thức kèm hướng dẫn sử dụng
Đối với cá nhân cư trú:
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất lũy tiến từng phần
Trong đó:
Thu nhập tính thuế = Tổng thu nhập chịu thuế − Các khoản giảm trừ theo quy định − Các khoản bảo hiểm bắt buộc
Lưu ý: Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Đối với cá nhân không cư trú: Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân không cư trú nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%, không phân biệt nơi trả thu nhập.
Thuế thu nhập cá nhân = tổng số tiền lương, tiền công x 20%
>> Biểu thuế lũy tiến từng phần được quy định như sau:
|
Bậc thuế |
Phần thu nhập tính thuế/năm |
Phần thu nhập tính thuế/tháng |
Thuế suất (%) |
|
1 |
Đến 120 |
Đến 10 |
5 |
|
2 |
Trên 120 đến 360 |
Trên 10 đến 30 |
10 |
|
3 |
Trên 360 đến 720 |
Trên 30 đến 60 |
20 |
|
4 |
Trên 720 đến 1.200 |
Trên 60 đến 100 |
30 |
|
5 |
Trên 1.200 |
Trên 100 |
35 |
(Căn cứ Điều 8, Điều 9, Điều 21 Luật Thuế thu nhập cá nhân 2025)
>> Xem chi tiết tại Căn cứ tính thuế TNCN từ tiền lương, tiền công theo Luật Thuế thu nhập cá nhân 2025
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
507

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-
- Tổng hợp 12 hình thức giao dịch liên kết 2026
- 07:45 25/03/2026
-
- Bảng lương cơ sở 2026 và mức lương cơ sở mới từ 01/7/2026
- 09:36 18/03/2026
-
- Tải trọn bộ Mẫu báo cáo tài chính Excel theo Thông tư 99/2025/TT-BTC
- 10:00 18/03/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026

-
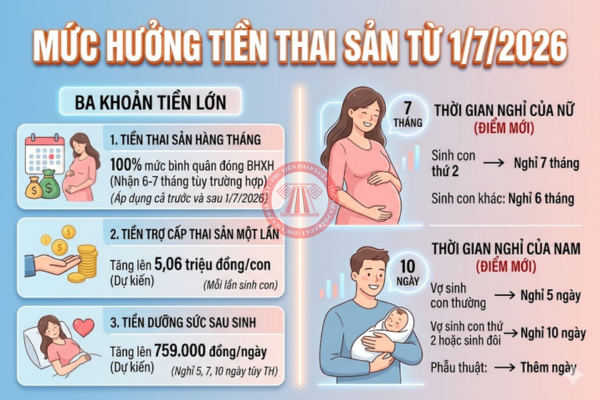
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
Cùng chuyên mục
-
- Điều kiện mới về đăng ký người phụ thuộc là bố mẹ 202611:42 17/09/2026
-
- Phụ cấp điện thoại có tính thuế TNCN 2026 không?20:18 16/09/2026
-
- Công văn tỷ giá xuất hóa đơn xuất khẩu của Cục thuế (Công văn 6810/CT-QLNT năm 2026)14:55 16/09/2026
-
- Phụ cấp xăng xe có tính thuế TNCN 2026 không?13:36 16/09/2026
-
- Giải đáp thắc mắc phụ cấp nhà ở có tính thuế TNCN 2026 không?10:39 16/09/2026
-
- Thời điểm lập hóa đơn dịch vụ vận tải logistics mới nhất 2026 theo Nghị định 254/2026/NĐ-CP21:04 15/09/2026
-
- Giảm trừ y tế giáo dục khi tính thuế TNCN từ tiền lương tiền công 2026: Những điều người lao động cần biết14:53 15/09/2026
-
- Hướng dẫn điền mẫu văn bản đề nghị xác nhận việc thực hiện nghĩa vụ thuế với NSNN theo Thông tư 89/2026/TT-BTC09:42 16/09/2026

