Các bước quyết toán thuế TNCN online 2026 đơn giản
Chuyên viên pháp lý Kiều Diễm15:47 21/03/26
Người nộp thuế có thể thực hiện quyết toán thuế TNCN online 2026 thông qua ứng dụng eTax Mobile, Hệ thống thông tin giải quyết TTHC của Cục Thuế, Cổng Dịch vụ công Quốc gia.
>> Tải về mẫu số S1a HKD file excel (sổ doanh thu bán hàng hóa dịch vụ) mới nhất
>> Hướng dẫn kê khai thuế cho thuê tài sản 2026 (hồ sơ, thủ tục…)
1. Các bước quyết toán thuế TNCN online 2026 đơn giản
Hiện nay, người nộp thuế có thể thực hiện quyết toán thuế thu nhập cá nhân online thông qua nhiều kênh khác nhau. Ví dụ:
- Ứng dụng eTax Mobile trên điện thoại di động
- Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế
- Cổng Dịch vụ công Quốc gia
Theo đó, các bước quyết toán thuế TNCN online 2026 khá đơn giản bao gồm:
Bước 1: Đăng nhập hệ thống (eTax Mobile hoặc Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế).
Bước 2: Tra cứu thông tin thu nhập và nghĩa vụ thuế do tổ chức trả thu nhập đã kê khai.
Bước 3: Kiểm tra tờ khai quyết toán gợi ý do hệ thống tự động tổng hợp.
Bước 4: Xác nhận hoặc điều chỉnh thông tin, đính kèm tài liệu nếu cần.
Bước 5: Xác nhận gửi hồ sơ quyết toán điện tử đến cơ quan thuế.
Lưu ý: Để tránh tình trạng quá tải hệ thống vào thời điểm cao điểm quyết toán, khuyến nghị người nộp thuế chủ động nộp hồ sơ sớm, không chờ đến sát thời hạn để đảm bảo việc xử lý được thuận lợi và nhanh chóng.
Xem chi tiết các bước quyết toán thuế TNCN online 2026 kèm hình ảnh minh họa tại bài viết: Chi tiết 10 bước quyết toán thuế TNCN trên Etax Mobile

Các bước quyết toán thuế TNCN online 2026 đơn giản (Ảnh minh họa – Nguồn Internet)
2. Thời hạn cá nhân tự quyết toán thuế năm 2026
Thời hạn quyết toán thuế TNCN đối với trường hợp cá nhân tự quyết toán thuế chậm nhất là ngày 30/04/2026. Tuy nhiên do trùng với lịch nghỉ lễ 30/4 và 01/5 năm 2026 nên được dời đến ngày làm việc tiếp theo là Thứ 2, ngày 4/5/2025.
(Theo điểm b khoản 2 Điều 44 Luật Quản lý Thuế 2019)
|
3. Các trường hợp không phải quyết toán thuế TNCN 2026
Cá nhân có thu nhập từ tiền lương tiền công trong các trường hợp sau đây không phải quyết toán thuế thu nhập cá nhân:
- Cá nhân có số thuế thu nhập cá nhân phải nộp thêm sau quyết toán của từng năm từ 50.000 đồng trở xuống.
Khi đó, cá nhân được miễn thuế trong trường hợp này tự xác định số tiền thuế được miễn, không bắt buộc phải nộp hồ sơ quyết toán thuế thu nhập cá nhân và không phải nộp hồ sơ miễn thuế.
- Cá nhân có số thuế thu nhập cá nhân phải nộp nhỏ hơn số thuế đã tạm nộp mà không có yêu cầu hoàn thuế hoặc bù trừ vào kỳ khai thuê tiếp theo.
- Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một đơn vị, đồng thời có thu nhập vàng lại ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế TNCN theo tỷ lệ 10% nếu không có yêu cầu thì không phải quyết toán thuế đối với phần thu nhập này.
- Cá nhân được người sử dụng lao động mua bảo hiểm nhân thọ (trừ báo hiểm hưu trí tự nguyện), bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm mà người sử dụng lao động hoặc doanh nghiệp bảo hiểm đã khấu trừ thuế TNCN theo tỷ lệ 10% trên khoản tiền phí bảo hiểm tương ứng với phần người sửdụng lao động mua hoặc đóng góp cho người lao động thì người lao động không phải quyết toán thuế TNCN đối với phần thu nhập này.
(Theo Công văn 930/TN1-NVDTPC ngày 27/02/2026 của cơ quan thuế tỉnh Tây Ninh)
Dưới đây là một số Công văn hướng dẫn quyết toán thuế TNCN 2026 của các cơ quan thuế, kế toán có thể tham khảo:
(1) Công văn 1296/CT-NVT ngày 04/03/2026 của Cục thuế hướng dẫn quyết toán thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công.
(2) Công văn 930/TNI-NVDTPC ngày 27/02/2026 của Thuế tỉnh Tây Ninh về việc doanh nghiệp cần thực hiện và báo cáo đầu năm 2026, trong đó có hướng dẫn về quyết toán thuế TNCN.
(3) Công văn 564/TCS4-NVDTPC ngày 02/3/2026 của Thuế cơ sở 4 TP Cần Thơ hướng dẫn quyết toán thuế 2026.
(4) Công văn 419/LCH-NVDTPC ngày 6/3/2026 của Thuế tỉnh Lào Cai hướng dẫn Quyết toán thuế TNCN đối với thu nhập từ tiền lương tiền công.
Để thuận tiện trong quá trình thực hiện quyết toán, tổ chức, cá nhân trả thu nhập có thể quét mã QR dưới đây để tra cứu các tình huống và câu hỏi thường gặp liên quan đến quyết toán thuế TNCN.

- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Quyết toán thuế năm 2026
261

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-
- Tổng hợp 12 hình thức giao dịch liên kết 2026
- 07:45 25/03/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026

-
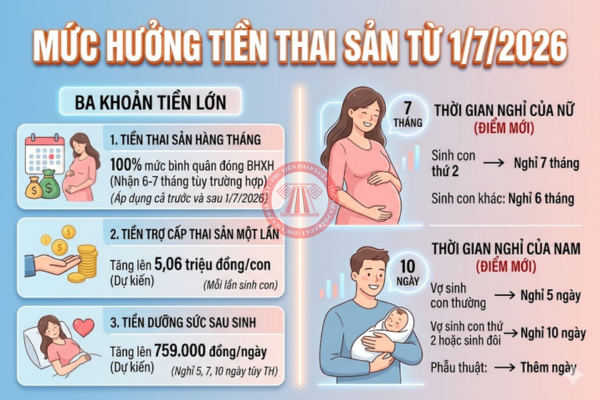
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026
Cùng chuyên mục
-

- Phụ cấp nhà ở 2026: Quy định về thuế TNCN và BHXH17:48 20/09/2026
-
- Cách xác định tỷ giá xuất hóa đơn theo Thông tư 133/2016/TT-BTC14:17 19/09/2026
-
- Tỷ giá giao dịch thực tế là gì? Cách xác định tỷ giá giao dịch thực tế theo Thông tư 99?14:56 18/09/2026
-
- Trả lời của cục thuế về việc xuất hóa đơn bán hàng trên sàn TMĐT14:06 18/09/2026
-
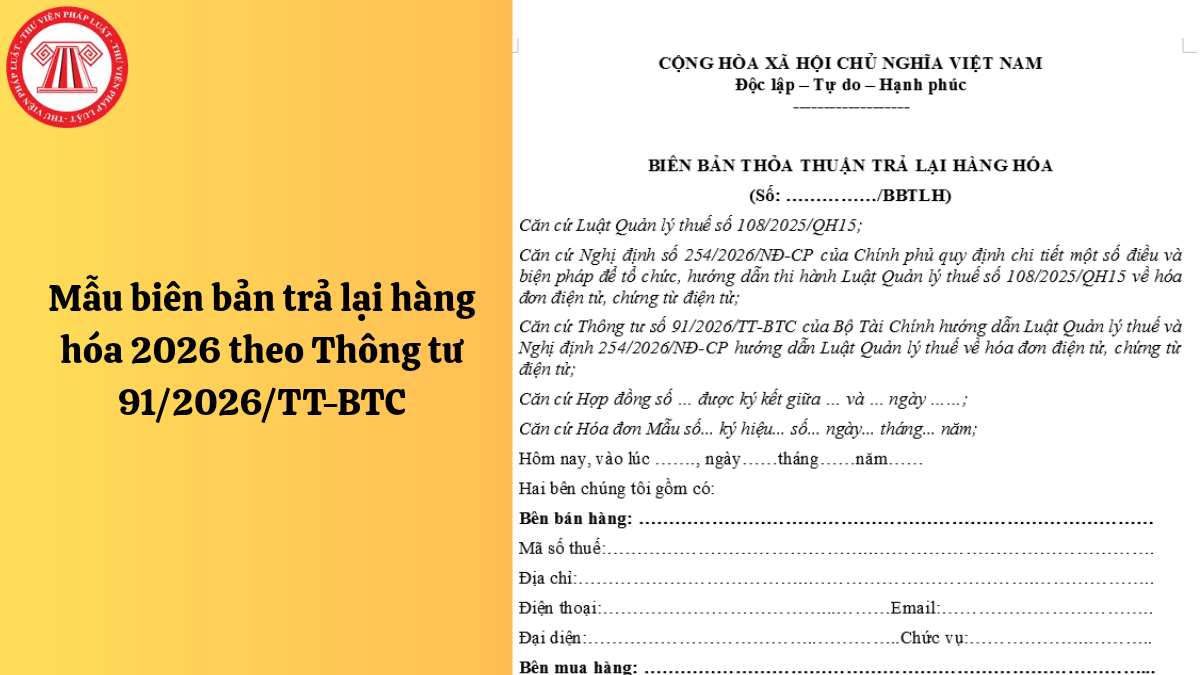
- Mẫu biên bản trả lại hàng hóa 2026 theo Thông tư 91/2026/TT-BTC11:58 18/09/2026
-
- Chênh lệch tỷ giá hóa đơn và tỷ giá khai thuế có phải điều chỉnh09:08 18/09/2026
-
- Tỷ giá khai thuế, tỷ giá xuất hóa đơn xuất khẩu mới theo Công văn 6810/CT-QLNT của Cục thuế09:10 18/09/2026
-
- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC08:06 18/09/2026

