04 điều kiện để chi phí lương được trừ khi tính thuế TNDN
Chuyên viên pháp lý Thanh Phương10:40 23/12/25
Để chi phí lương được trừ khi tính thuế TNDN thì cần phải thỏa mãn 04 điều kiện như sau: Có hợp đồng lao động hợp pháp; Có đầy đủ hóa đơn, chứng từ thanh toán; ...
>> Rút ngắn thời hạn cấp Phiếu lý lịch tư pháp từ 01/07/2026
>> Điểm mới về hành vi và mức phạt hóa đơn 2026 theo Nghị định 310/2025/NĐ-CP
1. 04 điều kiện để chi phí lương được trừ khi tính thuế TNDN
Căn cứ Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 và Điều 10 Nghị định 320/2025/NĐ-CP, chi phí tiền lương, tiền công của người lao động được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng đầy đủ 04 điều kiện sau đây:
(i) Có hợp đồng lao động hoặc giao kết khác hợp pháp
Doanh nghiệp phải có hợp đồng lao động hoặc hình thức giao kết khác phù hợp với quy định của pháp luật lao động. Việc giao kết phải đúng thẩm quyền, đúng hình thức và nội dung, đồng thời phản ánh đúng quan hệ lao động thực tế giữa doanh nghiệp và người lao động. Tiền lương, tiền công chi trả phải phù hợp với vị trí công việc, thời gian làm việc và thỏa thuận đã giao kết.
(ii) Có đầy đủ hồ sơ, chứng từ thanh toán hợp lệ
Chi phí tiền lương chỉ được tính vào chi phí được trừ khi có đầy đủ hồ sơ, chứng từ làm căn cứ hạch toán. Theo đó, khoản tiền lương trả cho người lao động phải được ghi cụ thể về điều kiện được hưởng và mức hưởng trong ít nhất một trong các hồ sơ như: hợp đồng lao động; thỏa ước lao động tập thể; quy chế tài chính; quy chế lương, thưởng hoặc các quy định nội bộ hợp pháp của doanh nghiệp.
Hồ sơ chi phí tiền lương thông thường bao gồm: hợp đồng lao động; quy chế lương, thưởng; bảng chấm công; bảng tính lương; chứng từ thanh toán tiền lương cho người lao động. Trường hợp trả lương bằng tiền mặt phải có phiếu chi và đầy đủ chữ ký của các bên liên quan; trường hợp trả lương qua chuyển khoản phải có ủy nhiệm chi hoặc giấy báo nợ của ngân hàng.
(iii) Khoản chi thực tế phát sinh và phục vụ hoạt động sản xuất, kinh doanh
Tiền lương, tiền công phải là khoản chi thực tế phát sinh trong kỳ tính thuế, người lao động thực sự làm việc cho doanh nghiệp và khoản chi này có liên quan trực tiếp đến hoạt động sản xuất, kinh doanh. Các khoản chi mang tính hình thức, không gắn với hoạt động SXKD hoặc không có lao động thực tế thực hiện công việc sẽ không được tính vào chi phí được trừ.
(iv) Không thuộc các khoản chi bị loại trừ theo quy định
Chi phí tiền lương, tiền công không được rơi vào các trường hợp không được trừ theo quy định của Luật Thuế thu nhập doanh nghiệp 2025 và một số trường hợp cụ thể tại khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP (nêu ở Mục 2 bài viết), như chi không chi trả thực tế, chi cho người không trực tiếp tham gia hoạt động sản xuất, kinh doanh hoặc chi không đáp ứng điều kiện về hồ sơ, chứng từ theo quy định.
Lưu ý: Trường hợp người lao động thuộc đối tượng phải tham gia bảo hiểm bắt buộc nhưng doanh nghiệp chưa tham gia hoặc chưa đóng bảo hiểm theo đúng quy định, thì chi phí tiền lương thực tế chi trả cho người lao động vẫn được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, nếu đáp ứng đầy đủ các điều kiện nêu trên. Việc không đóng hoặc đóng không đầy đủ bảo hiểm là hành vi vi phạm pháp luật lao động, bảo hiểm xã hội và sẽ bị xử lý theo quy định tương ứng, nhưng không phải là căn cứ để loại chi phí tiền lương khi tính thuế TNDN.
Trên đây là toàn bộ giải đáp cho “04 điều kiện để chi phí lương được trừ khi tính thuế TNDN”
Xem thêm:
>> Các lưu ý về chi phí lương được trừ khi tính thuế TNDN theo Nghị định 320/2025/NĐ-CP
>> Giải đáp về lương trên 5 triệu có phải chuyển khoản không
 |
Dự thảo Thông tư hướng dẫn Luật Thuế TNDN 2025 |

04 điều kiện để chi phí lương được trừ khi tính thuế TNDN (Ảnh minh họa – Nguồn từ Internet)
2. Các khoản chi cho người lao động không được trừ khi tính thuế TNDN
Căn cứ khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP, các khoản chi cho người lao động không được trừ khi tính thuế TNDN bao gồm:
- Tiền lương, tiền công và các khoản phải trả khác đã hạch toán vào chi phí nhưng thực tế không chi trả hoặc không có chứng từ thanh toán hợp pháp.
- Các khoản tiền lương, tiền công, tiền thưởng nếu không ghi rõ điều kiện hưởng và mức hưởng trong một trong các hồ sơ: hợp đồng lao động (hoặc văn bản điều chuyển người nước ngoài), thỏa ước lao động tập thể, quy chế tài chính, quy chế thưởng của doanh nghiệp.
Lưu ý: Được trừ khi tính thuế TNDN nếu thỏa mãn điều kiện là khoản chi có tính chất tiền lương, tiền công và có đầy đủ hóa đơn, chứng từ, cụ thể:
+ Tiền học cho con người lao động nước ngoài học tại Việt Nam (từ mầm non đến THPT) nếu được ghi trong hợp đồng lao động.
+ Tiền thuê nhà do doanh nghiệp trả cho người lao động nếu được ghi trong hợp đồng lao động.
+ Tiền thuê chỗ ở cho chuyên gia nước ngoài do doanh nghiệp Việt Nam chi trả theo hợp đồng ký với doanh nghiệp nước ngoài.
- Chi tiền lương, tiền công và các khoản phụ cấp phải trả cho người lao động nếu đến hết thời hạn nộp hồ sơ quyết toán thuế năm mà doanh nghiệp chưa thực tế chi trả. Tuy nhiên, trường hợp doanh nghiệp có trích lập quỹ lương dự phòng thì khoản chi này vẫn được chấp nhận, với điều kiện mức trích lập hàng năm do doanh nghiệp quyết định nhưng không vượt quá 17% quỹ tiền lương thực hiện.
- Tiền lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty TNHH một thành viên do cá nhân làm chủ; và thù lao trả cho sáng lập viên, thành viên HĐTV, HĐQT nếu không trực tiếp tham gia điều hành sản xuất, kinh doanh.
- Phần chi trang phục bằng hiện vật cho người lao động không có hóa đơn, chứng từ. Phần chi trang phục bằng tiền cho người lao động vượt quá 05 triệu đồng/người/năm.
Trường hợp doanh nghiệp có chi trang phục cả bằng tiền và hiện vật cho người lao động để được tính vào chi phí được trừ thì mức chi tối đa đối với chi bằng tiền không vượt quá 05 triệu đồng/người/năm, bằng hiện vật phải có hóa đơn, chứng từ.
- Chi thưởng sáng kiến, cải tiến mà doanh nghiệp không có quy chế quy định cụ thể về việc chi thưởng sáng kiến, cải tiến và không có hội đồng nghiệm thu sáng kiến, cải tiến.
- Chi phụ cấp phương tiện đi lại đi nghỉ phép không đúng theo quy định của Bộ luật Lao động 2019.
- Chi phụ cấp công tác, chi phí đi lại, tiền thuê chỗ ở cho người lao động thiếu hóa đơn, chứng từ hợp lệ, không có quyết định cử đi công tác, không có quy chế nội bộ cho phép thanh toán hoặc khoán, hoặc không đáp ứng điều kiện thanh toán không dùng tiền mặt đối với khoản chi từ 05 triệu đồng trở lên.
- Các khoản chi thêm cho người lao động tuy thuộc diện được trừ, nhưng sẽ không được trừ khi tính thuế TNDN nếu chi không đúng đối tượng hoặc không đúng mục đích. Cụ thể gồm: chi thêm cho lao động nữ (đào tạo lại nghề, lương trong thời gian học, chi cho nhà trẻ–mẫu giáo, khám sức khỏe thêm, bồi dưỡng sau sinh, phụ cấp làm thêm giờ sau sinh theo chế độ) và chi thêm cho người lao động là người dân tộc thiểu số (học phí, chênh lệch tiền lương đảm bảo đủ lương, hỗ trợ nhà ở, BHXH, BHYT khi chưa được Nhà nước hỗ trợ).
- Chi trả trợ cấp mất việc làm, trợ cấp thôi việc, chi bồi thường, trợ cấp cho người bị tai nạn lao động, bệnh nghề nghiệp cho người lao động không theo đúng quy định;
- Chi phí mua thẻ hội viên sân gôn, chi phí chơi gôn.
3. Một số điểm mới về chi phí được trừ 2025 theo Nghị định 320/2025/NĐ-CP
Xem chi tiết tại các bài viết dưới đây:
>> Quy định mới về chi phí lãi vay không được trừ khi tính thuế TNDN 2025
>> Quy định hóa đơn trên 05 triệu phải chuyển khoản để tính chi phí được trừ áp dụng từ ngày 15/12/2025
>> Bảng kê mua hàng hóa trên 05 triệu phải chuyển khoản để được trừ khi tính thuế TNDN
>> Điểm mới về chi phí được trừ, không được trừ theo Luật Thuế TNDN 2025
>> Điều kiện xác định các khoản chi được trừ thuế thu nhập doanh nghiệp theo Nghị định 320/2025/NĐ-CP
>> Tổng hợp các khoản chi được trừ khi tính thuế TNDN từ ngày 01/10/2025
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- thuế tndn
- Chi phí lương được trừ
604

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Hộ kinh doanh có được giảm 30% thuế TNCN quý 3/2026 không?11:36 05/10/2026
-
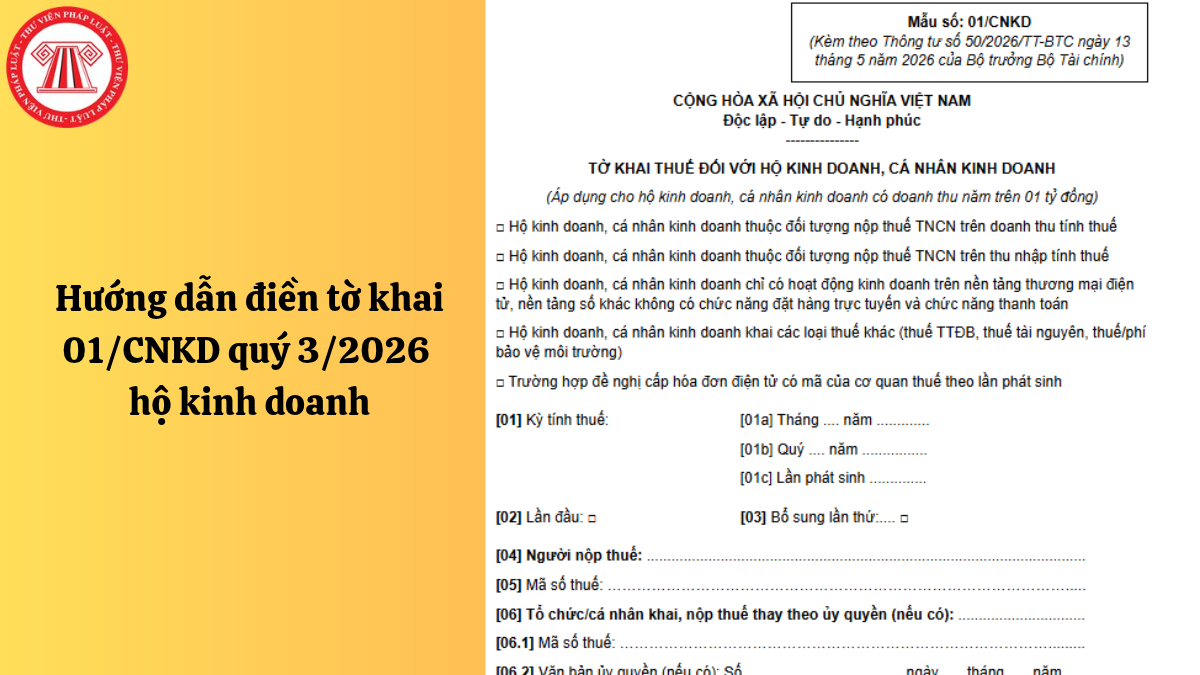
- Hướng dẫn điền tờ khai 01/CNKD quý 3/2026 hộ kinh doanh10:11 05/10/2026
-
- Hộ kinh doanh dưới 1 tỷ có phải khai thuế Quý 3/2026 không?09:59 05/10/2026
-
- Cách điền tờ khai thuế TNCN quý 3 2026 - Mẫu 05 KK-TNCN09:44 05/10/2026