Từ 05/01/2025, mẫu thông báo nộp phí bảo vệ môi trường đối với khí thải áp dụng mẫu nào?
Ngày 21/11/2024, Chính phủ đã ban hành Nghị định 153/2024/NĐ-CP quy định phí bảo vệ môi trường đối với khí thải chính thức có hiệu lực thi hành từ ngày 05/01/2025.
Căn cứ vào mẫu số 02 tại phụ lục ban hành kèm theo Nghị định 153/2024/NĐ-CP quy định về mẫu thông báo nộp phí bảo vệ môi trường đối với khí thải như sau:
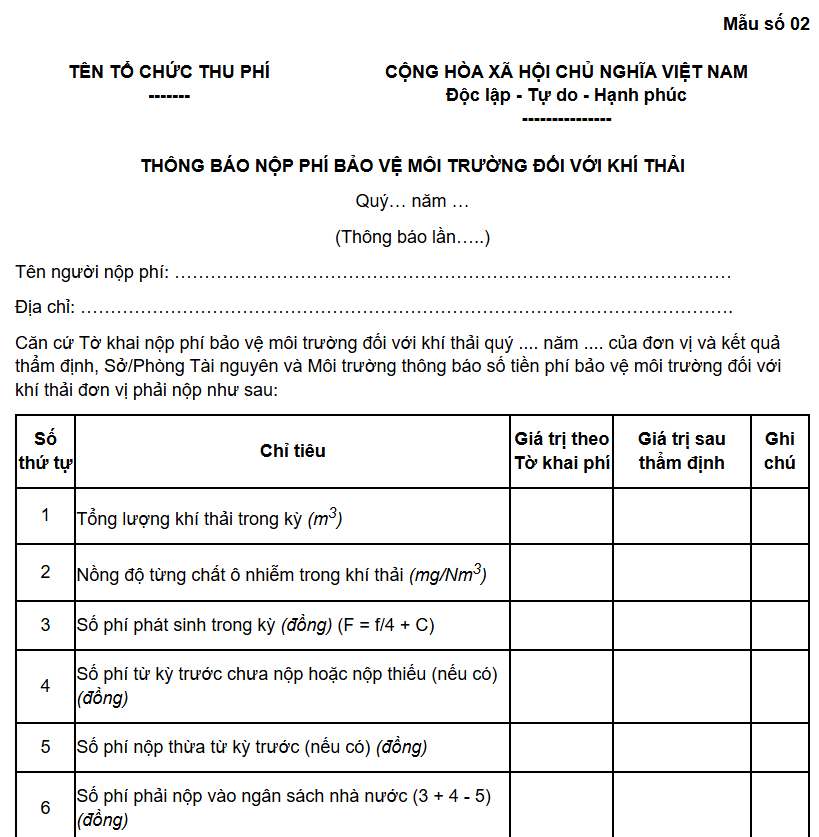
Trên đây là mẫu số 02 tại phụ lục ban hành kèm theo Nghị định 153/2024/NĐ-CP quy định về mẫu thông báo nộp phí bảo vệ môi trường đối với khí thải.
Tải về Mẫu số 02 tại phụ lục ban hành kèm theo Nghị định 153/2024/NĐ-CP

Từ 05/01/2025, mẫu thông báo nộp phí bảo vệ môi trường đối với khí thải sử dụng mẫu nào? (Hình từ Internet)
Theo Nghị định 153/2024/NĐ-CP cở sở xả khí thải thuộc đối tượng phải quan trắc khí thải thực hiện kê khai nộp phí như thế nào?
Căn cứ vào khoản 1 Điều 7 Nghị định 153/2024/NĐ-CP quy định về kê khai, thẩm định tờ khai và nộp phí như sau:
Kê khai, thẩm định tờ khai và nộp phí
1. Người nộp phí
a) Đối với cơ sở xả khí thải thuộc đối tượng phải quan trắc khí thải thực hiện kê khai và nộp phí theo quý như sau:
Hằng quý, chậm nhất là ngày 20 của tháng đầu tiên của quý tiếp theo, người nộp phí thực hiện lập Tờ khai nộp phí bảo vệ môi trường đối với khí thải (sau đây gọi chung là Tờ khai phí) theo Mẫu số 01 tại Phụ lục ban hành kèm theo Nghị định này, nộp Tờ khai phí trực tiếp hoặc gửi qua dịch vụ bưu chính hoặc qua môi trường điện tử trong trường hợp cơ sở hạ tầng kỹ thuật cho phép và đáp ứng các quy định của pháp luật liên quan đến giao dịch điện tử, chữ ký số, văn bản điện tử và nộp phí cho tổ chức thu phí; nộp số phí phải nộp theo Thông báo của tổ chức thu phí (nếu có).
b) Đối với cơ sở xả khí thải không thuộc đối tượng phải quan trắc khí thải thực hiện kê khai và nộp phí như sau:
Trường hợp cơ sở xả khí thải mới đi vào hoạt động từ khi Nghị định này có hiệu lực thi hành: Người nộp phí lập Tờ khai phí theo Mẫu số 01 tại Phụ lục ban hành kèm theo Nghị định này, nộp Tờ khai phí trực tiếp hoặc gửi qua dịch vụ bưu chính hoặc qua môi trường điện tử trong trường hợp cơ sở hạ tầng kỹ thuật cho phép và đáp ứng các quy định của pháp luật liên quan đến giao dịch điện tử, chữ ký số, văn bản điện tử và nộp phí cho tổ chức thu phí chậm nhất là ngày 20 của tháng tiếp theo của tháng bắt đầu đi vào hoạt động. Số phí phải nộp được tính cho thời gian từ tháng tiếp theo của tháng bắt đầu đi vào hoạt động đến hết năm dương lịch (hết ngày 31 tháng 12 của năm bắt đầu hoạt động). Từ năm tiếp theo, người nộp phí nộp phí một lần cho cả năm, thời hạn nộp phí chậm nhất là ngày 31 tháng 01 hằng năm.
Trường hợp cơ sở xả khí thải đang hoạt động trước ngày Nghị định này có hiệu lực thi hành: Người nộp phí lập Tờ khai phí theo Mẫu số 01 tại Phụ lục ban hành kèm theo Nghị định này, nộp Tờ khai phí trực tiếp hoặc gửi qua dịch vụ bưu chính hoặc qua môi trường điện tử trong trường hợp cơ sở hạ tầng kỹ thuật cho phép và đáp ứng các quy định của pháp luật liên quan đến giao dịch điện tử, chữ ký số, văn bản điện tử và nộp phí cho tổ chức thu phí chậm nhất là ngày 20 của tháng tiếp theo của tháng Nghị định này bắt đầu có hiệu lực thi hành, số phí phải nộp được tính cho thời gian từ tháng tiếp theo của tháng Nghị định này bắt đầu có hiệu lực thi hành đến hết năm dương lịch. Từ năm tiếp theo, người nộp phí nộp phí một lần cho cả năm, thời hạn nộp phí chậm nhất là ngày 31 tháng 01 hằng năm.
c) Đối với trường hợp cơ sở xả khí thải giải thể, phá sản, chấm dứt hoạt động theo quy định của pháp luật thì phải hoàn thành nghĩa vụ phí theo quy định của pháp luật về quản lý thuế và quy định của pháp luật có liên quan.
d) Người nộp phí thực hiện nộp phí (gồm cả tiền chậm nộp phí - nếu có) cho tổ chức thu phí theo một trong các hình thức sau:
Nộp phí theo hình thức không dùng tiền mặt vào tài khoản chuyên thu phí của tổ chức thu phí mở tại tổ chức tín dụng.
Nộp phí vào tài khoản phí chờ nộp ngân sách của tổ chức thu phí mở tại Kho bạc Nhà nước.
Nộp phí qua tài khoản của cơ quan, tổ chức nhận tiền khác với tổ chức thu phí (áp dụng đối với trường hợp thực hiện thủ tục hành chính, cung cấp dịch vụ công trực tuyến theo quy định của Chính phủ về thực hiện cơ chế một cửa, một cửa liên thông trong giải quyết thủ tục hành chính). Trong thời hạn 24 giờ tính từ thời điểm nhận được tiền phí, cơ quan, tổ chức nhận tiền phải chuyển toàn bộ số tiền phí thu được vào tài khoản chuyển thu phí của tổ chức thu phí mở tại tổ chức tín dụng hoặc chuyển toàn bộ số tiền phí thu được vào tài khoản phí chờ nộp ngân sách của tổ chức thu phí mở tại Kho bạc Nhà nước.
...
Như vậy, theo Nghị định 153/2024/NĐ-CP cở sở xả khí thải thuộc đối tượng phải quan trắc khí thải thực hiện kê khai nộp khí như sau:
Đối với cơ sở xả khí thải thuộc đối tượng phải quan trắc khí thải thực hiện kê khai và nộp phí theo quý như sau:
- Hằng quý, chậm nhất là ngày 20 của tháng đầu tiên của quý tiếp theo, người nộp phí thực hiện lập Tờ khai nộp phí bảo vệ môi trường đối với khí thải (sau đây gọi chung là Tờ khai phí) theo Mẫu số 01 tại Phụ lục ban hành kèm theo Nghị định 153/2024/NĐ-CP;
- Nộp Tờ khai phí trực tiếp hoặc gửi qua dịch vụ bưu chính hoặc qua môi trường điện tử trong trường hợp cơ sở hạ tầng kỹ thuật cho phép và đáp ứng các quy định của pháp luật liên quan đến giao dịch điện tử, chữ ký số, văn bản điện tử và nộp phí cho tổ chức thu phí;
- Nộp số phí phải nộp theo Thông báo của tổ chức thu phí (nếu có).
Lưu ý: Nghị định 153/2024/NĐ-CP có hiệu lực thi hành từ ngày 05/01/2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];