Trường hợp nào bị tịch thu vàng từ ngày 09/02/2026?
>>> Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. >>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Căn cứ vào Điều 72 Nghị định 340/2025/NĐ-CP có quy định về hiệu lực thi hành như sau:
Hiệu lực thi hành
1. Nghị định này có hiệu lực thi hành từ ngày 09 tháng 02 năm 2026.
2. Nghị định này thay thế:
a) Nghị định số 88/2019/NĐ-CP ngày 14 tháng 11 năm 2019 của Chính phủ quy định về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng;
b) Nghị định số 143/2021/NĐ-CP ngày 31 tháng 12 năm 2021 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 88/2019/NĐ-CP ngày 14 tháng 11 năm 2019 về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng.
...
Bên cạnh đó, căn cứ tại Điều 28 Nghị định 340/2025/NĐ-CP có quy định về ci phạm quy định về hoạt động kinh doanh vàng như sau:
Vi phạm quy định về hoạt động kinh doanh vàng
....
8. Phạt tiền từ 300.000.000 đồng đến 400.000.000 đồng đối với một trong các hành vi vi phạm sau đây:
a) Sản xuất, kinh doanh mua, bán vàng miếng nhưng không có giấy phép sản xuất, kinh doanh mua, bán vàng miếng;
b) Thực hiện xuất khẩu hoặc nhập khẩu vàng nguyên liệu, vàng miếng không có giấy phép do cơ quan nhà nước có thẩm quyền cấp theo quy định của pháp luật;
c) Hoạt động kinh doanh vàng khác khi chưa được cấp có thẩm quyền cấp giấy phép theo quy định của pháp luật.
9. Hình thức xử phạt bổ sung:
a) Tịch thu số vàng đối với hành vi vi phạm quy định tại khoản 8 Điều này;
b) Đình chỉ hoạt động kinh doanh mua, bán vàng miếng trong thời hạn từ 06 tháng đến 09 tháng đối với hành vi vi phạm quy định tại điểm a khoản 5 Điều này;
c) Đình chỉ hoạt động nhập khẩu vàng nguyên liệu trong thời hạn từ 09 tháng đến 12 tháng đối với hành vi vi phạm quy định tại điểm a khoản 6 Điều này.
10. Biện pháp khắc phục hậu quả:
Đề nghị cơ quan có thẩm quyền thu hồi giấy phép kinh doanh mua, bán vàng miếng đối với hành vi vi phạm quy định tại điểm b khoản 6 Điều này.
Theo đó, kể từ ngày 09/02/2026, cá nhân hoặc tổ chức vi phạm các hoạt động kinh doanh vàng dưới đây bị xử phạt hành chính từ 300 triệu đồng đến 400 triệu đồng và có thể bị tịch thu số vàng vi phạm trong các trường hợp sau:
- Sản xuất, kinh doanh mua, bán vàng miếng nhưng không có giấy phép sản xuất, kinh doanh mua, bán vàng miếng;
- Thực hiện xuất khẩu hoặc nhập khẩu vàng nguyên liệu, vàng miếng không có giấy phép do cơ quan nhà nước có thẩm quyền cấp theo quy định của pháp luật;
- Hoạt động kinh doanh vàng khác khi chưa được cấp có thẩm quyền cấp giấy phép theo quy định của pháp luật.
Lưu ý: căn cứ vào khoản 3 Điều 5 Nghị định 340/2025/NĐ-CP có quy định mức phạt tiền trên áp dụng đối với cá nhân; mức phạt tiền áp dụng đối với tổ chức có cùng một hành vi vi phạm hành chính bằng 02 lần mức phạt tiền áp dụng đối với cá nhân)
Xem thêm:
>>> Mua vàng không có hóa đơn sẽ bị tịch thu có đúng quy định không?
>>> Thực hư việc tịch thu vàng không có hóa đơn từ 2/2026 có đúng hay không?
>>> Mua bán vàng có bắt buộc phải chuyển khoản không?
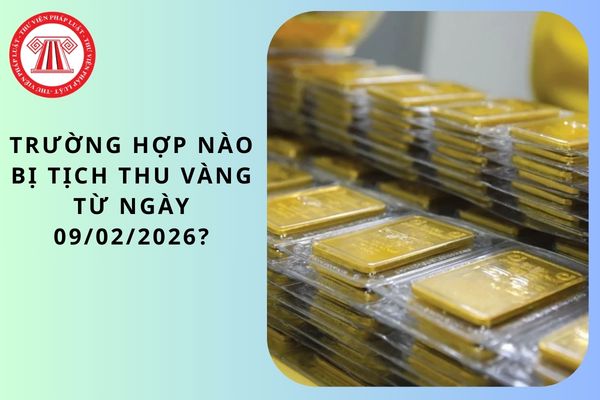
Trường hợp nào bị tịch thu vàng từ ngày 09/02/2026? (Hình từ Internet)
Khi nào mua bán vàng miếng sẽ phải nộp thuế TNCN?
Dựa vào khoản 10 Điều 3 Luật Thuế thu nhập cá nhân 2025 có quy định về thu nhập chịu thuế TNCN như sau:
Thu nhập chịu thuế
Thu nhập chịu thuế thu nhập cá nhân gồm các loại thu nhập sau đây, trừ thu nhập được miễn thuế quy định tại Điều 4 của Luật này:
...
10. Thu nhập khác, bao gồm:
a) Thu nhập từ chuyển nhượng tên miền internet quốc gia Việt Nam “.vn”;
b) Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các bon;
c) Thu nhập từ chuyển nhượng biển số xe trúng đấu giá theo quy định của pháp luật;
d) Thu nhập từ chuyển nhượng tài sản số;
đ) Thu nhập từ chuyển nhượng vàng miếng.
Chính phủ quy định ngưỡng giá trị vàng miếng chịu thuế, thời điểm áp dụng thu và điều chỉnh thuế suất thuế thu nhập cá nhân đối với chuyển nhượng vàng miếng phù hợp với lộ trình quản lý thị trường vàng.
...
Bên cạnh đó, căn cứ vào Điều 29 Luật Thuế thu nhập cá nhân 2025 có quy định về điều khoản thi hành như sau:
Điều khoản thi hành
1. Luật này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ quy định tại khoản 2 Điều này.
2. Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
3. Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13, Luật số 71/2014/QH13, Luật số 31/2024/QH15, Luật số 48/2024/QH15, Luật số 56/2025/QH15, Luật số 71/2025/QH15, Luật số 93/2025/QH15 hết hiệu lực kể từ ngày Luật này có hiệu lực thi hành; riêng các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú hết hiệu lực thi hành từ kỳ tính thuế năm 2026.
4. Trường hợp có quy định khác nhau về ưu đãi thuế giữa Luật này với Luật Thủ đô, nghị quyết của Quốc hội và giải pháp quy định tại điểm h khoản 8 Điều 10 của Luật Tổ chức Chính phủ thì áp dụng theo Luật Thủ đô, nghị quyết của Quốc hội và giải pháp quy định tại điểm h khoản 8 Điều 10 của Luật Tổ chức Chính phủ. Trường hợp quy định tại Luật này ưu đãi hơn thì người nộp thuế được lựa chọn áp dụng mức ưu đãi có lợi nhất.
Theo các quy định trên, kể từ ngày 01/07/2026, hoạt động mua bán vàng miếng sẽ chính thức phải nộp thuế TNCN.
Thời điểm xác định thu nhập tính thuế TNCN đối với chuyển nhượng vàng miếng là khi nào?
Theo Điều 19 Luật Thuế thu nhập cá nhân 2025 có quy định về thuế TNCN đối với thu nhập khác như sau:
Thuế thu nhập cá nhân đối với thu nhập khác
1. Thuế thu nhập cá nhân đối với thu nhập khác của cá nhân cư trú quy định tại các điểm a, b và c khoản 10 Điều 3 của Luật này được xác định bằng thu nhập tính thuế nhân (x) với thuế suất 5%. Trong đó, thu nhập tính thuế là phần thu nhập vượt trên 20 triệu đồng mà người nộp thuế nhận được theo từng lần phát sinh.
2. Thuế thu nhập cá nhân đối với thu nhập khác của cá nhân cư trú quy định tại điểm d và điểm đ khoản 10 Điều 3 của Luật này được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 0,1%.
3. Thời điểm xác định thu nhập tính thuế là thời điểm tổ chức, cá nhân chi trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
4. Chính phủ quy định chi tiết Điều này.
Như vậy, theo quy định trên đối với khoản thu nhập từ chuyển nhượng vàng miếng thì thời điểm xác định thu nhập tính thuế TNCN là:
- Thời điểm người nộp thuế nhận được phần thu nhập từ hoạt động chuyển nhượng
- Thời điểm tổ chức cá nhân chi trả thu nhập cho người nộp thuế.
Thuế TNCN phải nộp = Giá chuyển nhượng x 0,1%
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];