Toàn văn Quyết định 150/QĐ-BCT về chống bán phá giá sản phấm cáp thép dự ứng lực có xuất xứ từ Malaysia, Thái Lan, Trung Quốc?
>> Tải về Lịch nộp thuế 2026 >> Tải về File excel tính thuế TNCN mới nhất 2026 >>Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN |
Ngày 21/1/2026, Bộ Công thương đã ban hành Quyết định 150/QĐ-BCT năm 2026 rà soát lần thứ nhất việc áp dụng biện pháp chống bán phá giá sản phẩm cáp thép dự ứng lực có xuất xứ từ Ma-lai-xi-a, Vương quốc Thái Lan và Cộng hòa nhân dân Trung Hoa.
Tải về Quyết định 150/QĐ-BCT năm 2026.
Theo đó, tại Điều 1 Quyết định 150/QĐ-BCT năm 2026 quy định rà soát lần thứ nhất việc áp dụng biện pháp chống bán phá giá đối với một số sản phẩm cáp thép dự ứng lực được phân loại theo mã HS 7312.10.91 và 7312.10.99 có xuất xứ từ Ma-lai-xi-a, Vương quốc Thái Lan và Cộng hòa nhân dân Trung Hoa (mã vụ việc AR01.AD17) với nội dung chi tiết nêu tại Thông báo kèm theo Quyết định 150/QĐ-BCT năm 2026.
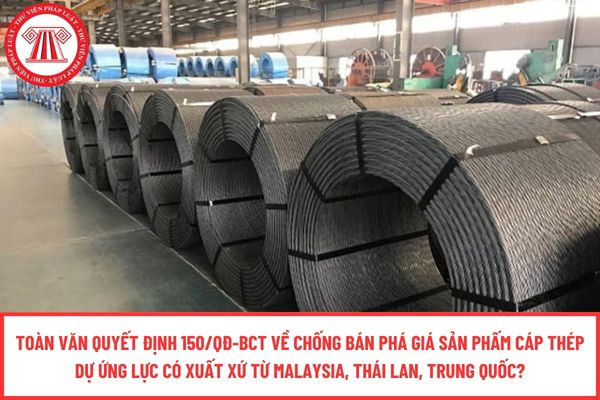
Toàn văn Quyết định 150/QĐ-BCT về chống bán phá giá sản phấm cáp thép dự ứng lực có xuất xứ từ Malaysia, Thái Lan, Trung Quốc? (Hình từ Internet)
Hàng hóa thuộc đối tượng rà soát theo Quyết định 150 là những loại hàng hàng hóa nào?
Theo Mục 2 Thông báo ban hành kèm Quyết định 150/QĐ-BCT năm 2026 quy định hàng hóa thuộc đối tượng rà soát bao gồm các sản phẩm các thép thép dự ứng lục có mô tả như sau:
- Cáp thép dự ứng lực (PC Strand) là sản phẩm cáp bện, gồm nhiều sợi kim loại trong đó có 01 sợi tâm và 06 sợi bện ngoài. Các sợi này được cấu thành từ sắt, thép hợp kim hoặc không hợp kim có đường kính định danh của cáp thép (nominal diameter) từ 9,0 đến 16,0mm, không bọc nhựa, có hoặc không phủ lớp dầu chống gi.
- Cáp thép dự ứng lực được sản xuất từ thép nguyên liệu carbon cao, có hàm lượng carbon từ 0,70% trở lên.
- Phân loại theo mã HS: 7312.10.91 và 7312.10.99.
- Xuất xứ từ Ma-lai-xi-a, Vương quốc Thái Lan (Thái Lan) và Cộng hòa nhân dân Trung Hoa (Trung Quốc).
- Mức thuế chống bán phá giá hiện hành: từ 9,79% tới 28% tùy thuộc vào tên nhà sản xuất xuất khẩu. Chi tiết xem tại Thông báo kèm theo Quyết định 143/QĐ-BCT ngày 14 tháng 01 năm 2025.
Thuế chống bán phá giá là gì và được áp dụng khi nào?
Căn cứ quy định Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
.....
4. Phương pháp tính thuế tuyệt đối là việc ấn định số tiền thuế nhất định trên một đơn vị hàng hóa xuất khẩu, nhập khẩu.
5. Thuế chống bán phá giá là thuế nhập khẩu bổ sung được áp dụng trong trường hợp hàng hóa bán phá giá nhập khẩu vào Việt Nam gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
6. Thuế chống trợ cấp là thuế nhập khẩu bổ sung được áp dụng trong trường hợp hàng hóa được trợ cấp nhập khẩu vào Việt Nam gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
Như vậy, thuế chống bán phá giá là thuế nhập khẩu bổ sung được áp dụng trong trường hợp hàng hóa bán phá giá nhập khẩu vào Việt Nam gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
Bên cạnh đó, điều kiện áp dụng thuế chống bán phá giá được quy định tại Điều 12 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 cụ thể như sau:
Thuế chống bán phá giá
1. Điều kiện áp dụng thuế chống bán phá giá:
a) Hàng hóa nhập khẩu bán phá giá tại Việt Nam và biên độ bán phá giá phải được xác định cụ thể;
b) Việc bán phá giá hàng hóa là nguyên nhân gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
2. Nguyên tắc áp dụng thuế chống bán phá giá:
a) Thuế chống bán phá giá chỉ được áp dụng ở mức độ cần thiết, hợp lý nhằm ngăn ngừa hoặc hạn chế thiệt hại đáng kể cho ngành sản xuất trong nước;
b) Việc áp dụng thuế chống bán phá giá được thực hiện khi đã tiến hành điều tra và phải căn cứ vào kết luận điều tra theo quy định của pháp luật;
c) Thuế chống bán phá giá được áp dụng đối với hàng hóa bán phá giá vào Việt Nam;
d) Việc áp dụng thuế chống bán phá giá không được gây thiệt hại đến lợi ích kinh tế - xã hội trong nước.
3. Thời hạn áp dụng thuế chống bán phá giá không quá 05 năm, kể từ ngày quyết định áp dụng có hiệu lực. Trường hợp cần thiết, quyết định áp dụng thuế chống bán phá giá có thể được gia hạn.
Như vậy, được áp dụng thuế chống bán phá giá khi đáp ứng được những điều kiện sau:
- Hàng hóa nhập khẩu bán phá giá tại Việt Nam và biên độ bán phá giá phải được xác định cụ thể;
- Việc bán phá giá hàng hóa là nguyên nhân gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];