Tính tiền thuê đất phải nộp trong trường hợp được miễn giảm tiền thuê đất như thế nào?
Căn cứ Điều 37 Nghị định 103/2024/NĐ-CP quy định cách tính tiền thuê đất phải nộp trong trường hợp được miễn giảm tiền thuê đất như sau:
(1) Trường hợp trả tiền thuê đất hằng năm:
- Đối với trường hợp được miễn tiền thuê đất theo quy định tại Điều 39 Nghị định 103/2024/NĐ-CP, số tiền thuê đất hằng năm phải nộp tại thời điểm bắt đầu phải nộp tiền thuê đất sau khi đã hết thời gian được miễn tiền thuê đất được xác định như sau:
Tiền thuê đất phải nộp | = | Đơn giá thuê đất hằng năm tại thời điểm bắt đầu phải nộp tiền thuê đất | x | Diện tích phải nộp tiền thuê đất |
- Đối với trường hợp thuê đất trả tiền thuê đất hằng năm mà được giảm tiền thuê đất theo quy định tại khoản 1 Điều 40 Nghị định 103/2024/NĐ-CP thì số tiền thuê đất của các năm được giảm tiền thuê đất được tính như sau:
Số tiền thuê đất phải nộp của năm được giảm tiền thuê đất | = | Tiền thuê đất của năm được giảm tiền thuê đất | x | (100% - Tỷ lệ % được giảm tiền thuê đất) |
Trong đó: Tiền thuê đất của năm được giảm tiền thuê đất là số tiền thuê đất được tính theo quy định tại khoản 1 Điều 30 Nghị định 103/2024/NĐ-CP.
- Đối với trường hợp tự nguyện ứng trước kinh phí bồi thường, hỗ trợ, tái định cư theo quy định tại khoản 2 Điều 31 Nghị định 103/2024/NĐ-CP:
+ Trường hợp được miễn tiền thuê đất một số năm theo quy định tại khoản 2 Điều 39 Nghị định 103/2024/NĐ-CP thì sau thời gian được miễn tiền thuê đất một số năm, người thuê đất được tiếp tục khấu trừ kinh phí bồi thường, hỗ trợ, tái định cư bằng cách quy đổi ra số năm, tháng hoàn thành nghĩa vụ về tiền thuê đất theo công thức sau:
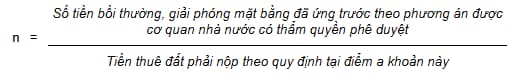
Trong đó:
n: Số năm, tháng không phải nộp tiền thuê đất.
+ Trường hợp được giảm tiền thuê đất thì sau khi trừ đi số tiền được giảm theo quy định tại điểm b khoản 1 Điều 37 Nghị định 103/2024/NĐ-CP, người sử dụng đất tiếp tục được khấu trừ kinh phí bồi thường, hỗ trợ, tái định cư đã ứng trước mà được cơ quan nhà nước có thẩm quyền xác định cho khấu trừ vào tiền thuê đất phải nộp bằng số tiền tuyệt đối đối với thời gian được giảm tiền thuê đất từng năm; số kinh phí bồi thường, hỗ trợ, tái định cư còn lại (sau khi đã khấu trừ vào tiền thuê đất còn phải nộp hằng năm của thời gian được giảm tiền thuê đất) được khấu trừ tiếp bằng cách quy đổi ra số năm, tháng hoàn thành nghĩa vụ về tiền thuê đất theo đơn giá thuê đất tại thời điểm kết thúc thời gian được miễn, giảm tiền thuê đất theo công thức sau:
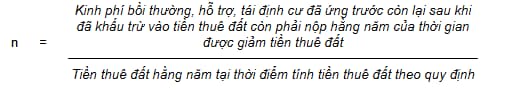
Trong đó:
n là số năm, tháng đã hoàn thành nghĩa vụ tài chính về tiền thuê đất.
(2) Trường hợp thuê đất trả tiền thuê đất một lần cho cả thời gian thuê.
- Đối với trường hợp được miễn tiền thuê đất theo quy định tại Điều 39 Nghị định 103/2024/NĐ-CP
Tiền thuê đất phải nộp | = | Đơn giá thuê đất thu một lần của thời hạn thuê sau khi đã trừ đi thời gian được miễn theo quy định tại Điều 39 Nghị định 103/2024/NĐ-CP | x | Diện tích phải nộp tiền thuê đất |
- Đối với trường hợp được giảm tiền thuê đất theo quy định tại khoản 2 Điều 40 Nghị định 103/2024/NĐ-CP thì số tiền thuê đất phải nộp được tính như sau:
Tiền thuê đất phải nộp | = | Đơn giá thuê đất trả một lần cho cả thời gian thuê | x | Diện tích tính tiền thuê đất | - | Số tiền thuê đất được giảm quy định tại khoản2 Điều 40 Nghị định 103/2024/NĐ-CP |
- Đối với trường hợp tự nguyện ứng tiền bồi thường, giải phóng mặt bằng theo quy định tại khoản 2 Điều 94 Luật Đất đai 2024 và khoản 2 Điều 31 Nghị định 103/2024/NĐ-CP, sau khi trừ đi số tiền thuê đất được giảm theo quy định tại điểm a, điểm b khoản 2 Điều 37 Nghị định 103/2024/NĐ-CP, người sử dụng đất được tiếp tục khấu trừ kinh phí bồi thường, hỗ trợ, tái định cư đã ứng trước và được cơ quan nhà nước có thẩm quyền xác định cho khấu trừ vào tiền thuê đất phải nộp.
Tính tiền thuê đất phải nộp trong trường hợp được miễn giảm tiền thuê đất như thế nào? (Hình từ Internet)
Việc miễn giảm tiền thuê đất được thực hiện cho các trường hợp nào?
Căn cứ theo khoản 1 Điều 157 Luật Đất đai 2024 quy định các trường hợp được miễn giảm tiền thuê đất cụ thể bao gồm:
- Sử dụng đất vào mục đích sản xuất, kinh doanh thuộc lĩnh vực ưu đãi đầu tư hoặc tại địa bàn ưu đãi đầu tư theo quy định của pháp luật về đầu tư và pháp luật có liên quan, trừ trường hợp sử dụng đất xây dựng nhà ở thương mại, sử dụng đất thương mại, dịch vụ;
- Sử dụng đất để thực hiện chính sách nhà ở, đất ở đối với người có công với cách mạng, thương binh hoặc bệnh binh không có khả năng lao động, hộ gia đình liệt sĩ không còn lao động chính, người nghèo; sử dụng đất để thực hiện dự án đầu tư xây dựng nhà ở xã hội, nhà lưu trú công nhân trong khu công nghiệp, nhà ở cho lực lượng vũ trang nhân dân, cải tạo, xây dựng lại nhà chung cư theo quy định của pháp luật về nhà ở; đất ở cho người phải di dời khi Nhà nước thu hồi đất do có nguy cơ đe dọa tính mạng con người; đất ở cho các đối tượng quy định tại điểm a và điểm b khoản 3 Điều 124 Luật Đất đai 2024 đang công tác tại các xã biên giới, hải đảo hoặc huyện đảo không có đơn vị hành chính cấp xã thuộc vùng có điều kiện kinh tế - xã hội khó khăn, vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn.
- Đồng bào dân tộc thiểu số sử dụng đất được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định của Chính phủ;
- Sử dụng đất của đơn vị sự nghiệp công lập theo quy định tại điểm c khoản 3 Điều 120 Luật Đất đai 2024;
- Sử dụng đất xây dựng kết cấu hạ tầng cảng hàng không, sân bay; đất xây dựng cơ sở, công trình cung cấp dịch vụ hàng không; đất để làm bãi đỗ xe, xưởng bảo dưỡng phục vụ hoạt động vận tải hành khách công cộng; đất xây dựng công trình trên mặt đất phục vụ cho việc vận hành, khai thác sử dụng công trình ngầm;
- Sử dụng đất xây dựng kết cấu hạ tầng đường sắt chuyên dùng; đất xây dựng công trình công nghiệp đường sắt; đất xây dựng công trình phụ trợ khác trực tiếp phục vụ công tác chạy tàu, đón tiễn hành khách, xếp dỡ hàng hóa của đường sắt;
- Sử dụng đất để thực hiện dự án đầu tư theo phương thức đối tác công tư;
- Sử dụng đất làm mặt bằng xây dựng trụ sở, sân phơi, nhà kho, nhà xưởng sản xuất; xây dựng cơ sở dịch vụ trực tiếp phục vụ sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối của hợp tác xã, liên hiệp hợp tác xã;
- Sử dụng đất xây dựng công trình cấp nước sạch và thoát nước, xử lý nước thải tại khu vực đô thị và nông thôn;
- Sử dụng đất không phải đất quốc phòng, an ninh cho mục đích quốc phòng, an ninh của doanh nghiệp quân đội, công an;
- Giao đất ở đối với hộ gia đình, cá nhân khi Nhà nước thu hồi đất gắn liền với nhà ở phải di chuyển chỗ ở mà không đủ điều kiện được bồi thường về đất ở và không có chỗ ở nào khác trong địa bàn đơn vị hành chính cấp xã nơi có đất thu hồi;
- Sử dụng đất để xây dựng phòng thí nghiệm, đất xây dựng cơ sở ươm tạo công nghệ và ươm tạo doanh nghiệp khoa học và công nghệ, đất xây dựng cơ sở thực nghiệm, đất xây dựng cơ sở sản xuất thử nghiệm, đất xây dựng cơ sở vật chất, hạ tầng dùng chung để hỗ trợ nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo của doanh nghiệp khoa học và công nghệ; tổ chức khoa học và công nghệ; trung tâm nghiên cứu và phát triển; trung tâm đổi mới sáng tạo cấp quốc gia, trung tâm hỗ trợ khởi nghiệp sáng tạo cấp quốc gia, trung tâm đổi mới sáng tạo cấp tỉnh, trung tâm hỗ trợ khởi nghiệp sáng tạo cấp tỉnh.
Cơ quan quản lý thuế có quản lý thu tiền thuê đất không?
Căn cứ theo khoản 2 Điều 3 Luật Quản lý thuế 2019 quy định như sau:
Giải thích từ ngữ
...
2. Các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu bao gồm:
a) Phí và lệ phí theo quy định của Luật Phí và lệ phí;
b) Tiền sử dụng đất nộp ngân sách nhà nước;
c) Tiền thuê đất, thuê mặt nước;
...
Như vậy, tiền thuê đất là một trong những khoản thu khác của thuộc ngân sách nhà nước sẽ do các cơ quan quản lý thuế thực hiện thu.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];