Thời gian bắn Đại bác ngày 30 4 2025?
Để chào mừng kỷ niệm 50 năm ngày Giải phóng miền Nam thống nhất đất nước, khắp cả nước nói chung và Thành phố Hồ Chí Minh nói riêng sẽ diễn ra nhiều hoạt động thú vị và ý nghĩa như lễ diễu binh diễu hành, bắn pháo hoa, Tổ chức dâng hoa,...
Một trong những sự kiện được trong chờ trong đại lễ ngày 30 4 2025 là hoạt động bắn đại bác.
Theo kế hoạch tổ chức Lễ kỷ niệm cấp quốc gia 50 năm ngày Giải phóng miền Nam, thống nhất đất nước (30/4/1975 – 30/4/2025), lực lượng pháo lễ sẽ thực hiện nghi thức bắn pháo chào mừng bằng 18 khẩu pháo 105mm, trong đó có 15 khẩu sử dụng chính thức và 3 khẩu dự bị để thực hiện màn bắn chào mừng trang trọng.
Để chuẩn bị chào mừng ngày lễ 30/4 năm nay, 15 khẩu đại bác đã được đưa đến địa điểm Bến Bạch Đằng, Quận 1, Thành phố Hồ Chí Minh.
Đội pháo lễ gồm 233 cán bộ, chiến sĩ của Lữ đoàn 96. Trên trận pháo địa chia thành 5 trung đội, mỗi đội gồm ba khẩu, mỗi khẩu có ba người làm nhiệm vụ. Đạn trong nghi lễ sử dụng thuốc phóng cầu, có tốc độ cháy nhanh, cháy sạch, tạo ít khói trắng thay vì khói đen khi khai hỏa.
Lịch bắn đại bác ngày 30 4 2025 cụ thể như sau:
- Thời gian: 7 giờ sáng.
- Địa điểm: Công viên Bạch Đằng.
Ngoài ra, trước đó sẽ diễn tập bắn đại bác tại Công viên Bạch Đằng vào ngày 25/4/2025 và 27/4/2025.
Thông tin mang tính chất tham khảo.
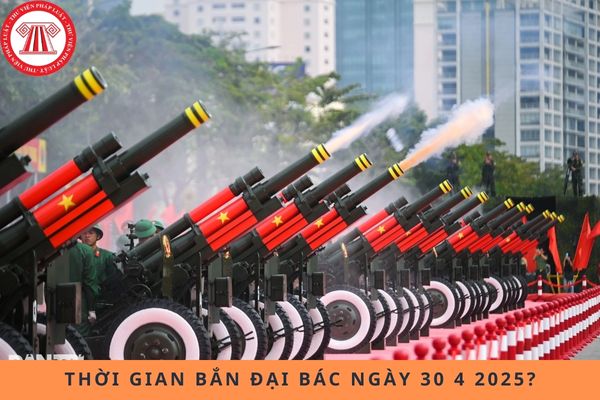
Thời gian bắn Đại bác ngày 30 4 2025? (Hình từ Internet)
Những hoạt động kỷ niệm chào mừng ngày 30 4 2025?
Căn cứ tại mục III Hướng dẫn 01-HD/BTGDVTW năm 2025 có quy định những hoạt động kỷ niệm sẽ diễn ra để chào mừng ngày 30 4 2025 như sau:
- Tổ chức Lễ dâng hương, dâng hoa.
- Tổ chức Lễ kỷ niệm, diễu binh, diễu hành.
- Tổ chức hội thảo khoa học, tọa đàm và cuộc thi tìm hiểu.
- Tổ chức gặp mặt, công tác đền ơn đáp nghĩa, tôn vinh, tri ân người có công.
- Tổ chức các hoạt động văn hóa - văn nghệ, thể dục - thể thao.
- Xây dựng phim tuyên truyền về sự kiện.
- Biên soạn, phát hành tài liệu, ấn phẩm tuyên truyền; tổ chức triển lãm, trưng bày chuyên đề.
- Tổ chức tổng kết 50 năm nền văn học, nghệ thuật Việt Nam sau ngày thống nhất đất nước.
- Tổ chức phát động phong trào thi đua yêu nước ở các cấp, các ngành và trong cả nước.
- Tổ chức tuyên truyền trên các phương tiện thông tin đại chúng, internet, mạng xã hội, cổ động trực quan, thông qua các hội nghị báo cáo viên, sinh hoạt của các đoàn thể chính trị - xã hội.
Thu nhập của người lao động đi làm vào ngày nghỉ lễ có phải nộp thuế thu nhập cá nhân không?
Căn cứ theo khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi Khoản 1 Điều 1 Luật thuế thu nhập cá nhân sửa đổi 2012 có nội dung như sau:
Thu nhập chịu thuế
...
2. Thu nhập từ tiền lương, tiền công, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
b) Các khoản phụ cấp, trợ cấp, trừ các khoản: phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, tiền tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của Bộ luật lao động; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp khác không mang tính chất tiền lương, tiền công theo quy định của Chính phủ.
...
Theo quy định trên, thu nhập người lao động nhận được khhi làm thêm vào ngày nghỉ lễ đực xem là thu nhập chịu thuế thu nhập cá nhân.
Tuy nhiên, căn cứ tại điểm i khoản 1 Điều 3 Thông tư 111/2013/TT-BTC có quy định:
Các khoản thu nhập được miễn thuế
...
1. Căn cứ quy định tại Điều 4 của Luật Thuế thu nhập cá nhân, Điều 4 của Nghị định số 65/2013/NĐ-CP, các khoản thu nhập được miễn thuế bao gồm:
i) Thu nhập từ phần tiền lương, tiền công làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương, tiền công làm việc ban ngày, làm việc trong giờ theo quy định của Bộ luật Lao động. Cụ thể như sau:
...
i.1) Phần tiền lương, tiền công trả cao hơn do phải làm việc ban đêm, làm thêm giờ được miễn thuế căn cứ vào tiền lương, tiền công thực trả do phải làm đêm, thêm giờ trừ (-) đi mức tiền lương, tiền công tính theo ngày làm việc bình thường.
Ví dụ 2: Ông A có mức lương trả theo ngày làm việc bình thường theo quy định của Bộ luật Lao động là 40.000 đồng/giờ.
- Trường hợp cá nhân làm thêm giờ vào ngày thường, cá nhân được trả 60.000 đồng/giờ thì thu nhập được miễn thuế là:
60.000 đồng/giờ – 40.000 đồng/giờ = 20.000 đồng/giờ
- Trường hợp cá nhân làm thêm giờ vào ngày nghỉ hoặc ngày lễ, cá nhân được trả 80.000 đồng/giờ thì thu nhập được miễn thuế là:
80.000 đồng/giờ – 40.000 đồng/giờ = 40.000 đồng/giờ
...
Theo quy định trên, người lao động làm thêm vào ngày nghỉ lễ sẽ được nhận lương cao hơn so với tiền lương của ngày làm việc bình thường. Khoản tiền được trả cao hơn này được xem là thu nhập miễn thuế thu nhập cá nhân.
Vậy nên người lao động có thu nhập khi làm thêm vào ngày nghỉ lễ chỉ nộp thuế thu nhập cá nhân đối với tiền lương được trả bằng với tiền lương của ngày làm việc bình thường.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];