- Tải về trọn Bộ tài liệu hướng dẫn hộ kinh doanh thực hiện nghĩa vụ thuế năm 2026?
- Toàn bộ quy định pháp luật về thuế, hóa đơn và thanh toán không dùng tiền mặt đối với doanh nghiệp, hộ kinh doanh theo Công văn 5323?
- Chỉ đạo của Bộ Tài chính, ngân hàng sẽ phối hợp cơ quan thuế cung cấp thông tin giao dịch của hộ kinh doanh để đối chiếu dòng tiền, xác minh doanh thu tránh kê khai thấp?
Tải về trọn Bộ tài liệu hướng dẫn hộ kinh doanh thực hiện nghĩa vụ thuế năm 2026?
Vừa qua, Thuế cơ sở 1 tỉnh Thái Nguyên đã xây dựng Bộ tài liệu hướng dẫn thực hiện nghĩa vụ thuế năm 2026.
Theo đó, các nội dung Bộ tài liệu hướng dẫn hộ kinh doanh thực hiện nghĩa vụ thuế năm 2026 như sau:
(1) Quy định về đăng ký kinh doanh, đăng ký thuế của hộ, cá nhân kinh doanh
(2) Chính sách thuế đối với hộ, cá nhân kinh doanh có doanh thu từ 01 tỷ đồng trở xuống
(3) Chính sách thuế đối với hộ, cá nhân kinh doanh có doanh thu trên 01 tỷ đồng đến 03 tỷ đồng/năm
(4) Chính sách thuế đối với hộ, cá nhân kinh doanh có doanh thu trên 03 tỷ đồng đến 50 tỷ đồng/năm
(5) Chính sách thuế đối với hộ, cá nhân kinh doanh có doanh thu trên 50 tỷ đồng/năm
(6) Chính sách thuế đối với hộ, cá nhân kinh doanh thương mại điện tử
(7) Chính sách thuế đối với hộ, cá nhân kinh doanh cho thuê bất động sản
(8) Một số lưu ý đối với hộ, cá nhân kinh doanh
(9) eTax Mobile - Ứng dụng thuế điện tử dành cho thiết bị di động
(10) Thanh toán không dùng tiền mặt - Tránh rủi ro pháp lý
(11) Thông báo tạm hoãn xuất cảnh do nợ thuế
(12) Hộ kinh doanh hỏi -Thuế cơ sở 1 trả lời
Qua đó, Bộ tài liệu giúp hộ kinh doanh:
- Nắm bắt các quy định mới về thuế, hóa đơn, kế toán;
- Thực hiện đúng phương pháp tự kê khai;
- Hạn chế sai sót trong quá trình kê khai, nộp thuế;
- Chủ động thực hiện đầy đủ nghĩa vụ thuế theo quy định.
>> Tải về trọn Bộ tài liệu hướng dẫn hộ kinh doanh thực hiện nghĩa vụ thuế năm 2026
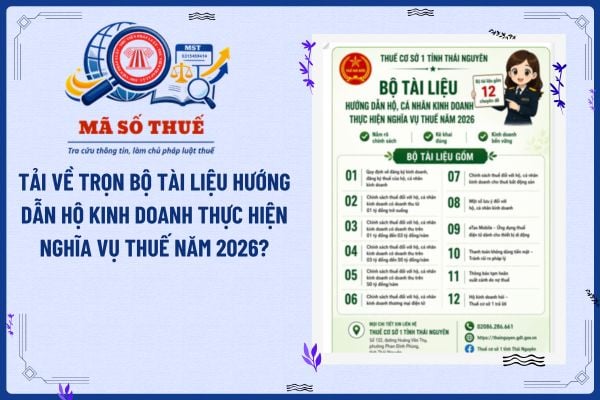
Tải về trọn Bộ tài liệu hướng dẫn hộ kinh doanh thực hiện nghĩa vụ thuế năm 2026? (Hình từ Internet)
Toàn bộ quy định pháp luật về thuế, hóa đơn và thanh toán không dùng tiền mặt đối với doanh nghiệp, hộ kinh doanh theo Công văn 5323?
Ngày 15/06/2026, Thuế cơ sở 9 tỉnh Bắc Ninh đã có Công văn 5323/TCS9-NVDTPC năm 2026 Tải về V/v thực hiện quy định của pháp luật về thuế, hóa đơn và thanh toán không dùng tiền mặt đối với các DN, HKD.
Theo đó, dưới đây là thông tin Toàn bộ quy định pháp luật về thuế, hóa đơn và thanh toán không dùng tiền mặt đối với doanh nghiệp, hộ kinh doanh theo Công văn 5323/TCS9-NVDTPC năm 2026 cụ thể như sau:
(1) Về lập hóa đơn điện tử
Căn cứ điểm a, khoản 3, Điều 1 Nghị định 70/2025/NĐ-CP ngày 20/3/2025 sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ: "Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biểu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất)..."
Căn cứ điểm 1 khoản 8, Điều 1 Nghị định 70/2025/NĐ-CP ngày 20/3/2025 của Chính phủ: "Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tể Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kếtnối chuyển dữt liệu điện tử với cơ quan thuế. "
Theo các quy định trên, doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh có hoạt động kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp cho người tiêu dùng khi bán hàng hóa, cung cấp dịch vụ phải thực hiện:
- Lập hóa đơn cho từng lần bán hàng.
- Trường hợp bán hàng trực tiếp cho người tiêu dùng phải lập hóa đơn điện tử khởi tạo từ máy tính tiên.
Lưu ý: Theo quy định tại Nghị định 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ, các hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng sử dụng hóa đơn điện tử có mã của cơ quan thuế, hóa dơn điện từ khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế bao gồm:
+ Hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 01 tỷ đồng/năm: Bắt buộc áp dụng.
+ Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 01 tỳ đồng/năm trở xuống nếu đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế, hóa dơn điện từ khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
+ Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh trong năm hoặc năm trước có doanh thu chưa đến 01 tỷ đồng nhưng trong năm tính thuế có doanh thu lũy kế trên 01 tỷ đồng thì phải đăng ký sử dụng hóa đơn điện tử trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
(2) Về thời điểm lập hóa đơn
Căn cứ điểm a, khoản 6, Điều 1 Nghị định 70/2025/NĐ-CP ngày 20/3/2025 sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ:
Sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ
...
6. Sửa đổi, bổ sung khoản 1, khoản 2, điểm a, điểm e, điểm l, điểm m, điểm n khoản 4 Điều 9 và bổ sung điểm p, điểm q, điểm r vào khoản 4 Điều 9 như sau:
a) Sửa đổi, bổ sung khoản 1, khoản 2 như sau:
“1. Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
2. Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: Kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng).”
...
Căn cứ quy định nêu trên, việc thu tiền bằng tiền mặt, chuyển khoản, ví điện tử hoặc các hình thức thanh toán khác không làm thay đổi nghĩa vụ lập hóa đơn của người bán.
(3) Về kê khai doanh thu
Căn cứ khoản 2, Điều 17 Luật Quản lý thuế 2019 quy định trách nhiệm người nộp thuế được sửa đồi bồ sung tại khoản 4 Điều 6 Luật số 56/2024/QH15 ngày 29/11/2024 quy định:
Trách nhiệm của người nộp thuế
...
2. Khai chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng thời hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế và các tài liệu cung cấp cho cơ quan thuế trong quá trình giải quyết hồ sơ thuế theo quy định của pháp luật về thuế.”
...
Hiện nay cơ quan thuế đang tăng cường ứng dụng công nghệ thông tin, dữ liệu hóa đơn điện tử, dữ liệu thanh toán ngân hàng, dữ liệu từ các nền tảng số, các nguồn dữ liệu liên quan để đối chiếu, phân tích, đánh giá rủi ro trong quản lý thuế.
Do đó, các hành vi che dấu doanh thu, không xuất hóa đơn, kê khai không đúng thực tế kinh doanh đều có nguy cơ bị phát hiện và xử lý theo quy định của pháp luật.
(4) Về thanh toán không dùng tiền mặt
Khuyến khích áp dụng các hình thức thanh toán không dùng tiền mặt như: Chuyển khoản ngân hàng, QR code, ví điện tử, thẻ thanh toán và các phương thức điện tử hợp pháp khác.
Việc thanh toán không dùng tiền mặt góp phần minh bạch doanh thu, giảm rủi ro trong quản lý tiền mặt, xác định chi phí được trừ hợp lệ, khấu trừ thuế và tạo thuận lợi trong công tác kê khai, nộp thuế kịp thời và đúng quy định.
(5) Chế tài xử phạt đối với hành vi vi phạm
Trường hợp người bán hàng có hành vi: lập hóa đơn không đúng thời điểm; không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ cho người mua; từ chối nhận thanh toán chuyển khoản đề che dấu doanh thu; kê khai sai doanh thu làm thiếu số thuế phải nộp thì sẽ bị xử phạt theo quy định tại Nghị định 125/2020/NĐ-CP ngày 19/10/2020 của Chính phủ (được sửa đổi bổ sung một số điều tại Nghị định 310/2025/NĐ-CP ngày 02/12/2025) quy định xử phạt vi phạm hành chính về thuế, hóa đơn.
*Trên đây là Toàn bộ quy định pháp luật về thuế, hóa đơn và thanh toán không dùng tiền mặt đối với doanh
Chỉ đạo của Bộ Tài chính, ngân hàng sẽ phối hợp cơ quan thuế cung cấp thông tin giao dịch của hộ kinh doanh để đối chiếu dòng tiền, xác minh doanh thu tránh kê khai thấp?
Ngày 10/06/2026, Bộ Tài chính đã có Công văn 7843/BTC-CT năm 2026 về việc phối hợp chỉ đạo công tác quản lý thuế đối với hộ cá nhân kinh doanh sau khi bỏ thuế khoán từ 01/01/2026.
>>Tải về Công văn 7843/BTC-CT năm 2026
Trong đó, việc Bộ Tài chính chỉ đạo, ngân hàng sẽ phối hợp cơ quan thuế cung cấp thông tin giao dịch của hộ kinh doanh để đối chiếu dòng tiền, xác minh doanh thu tránh kê khai thấp là một trong những nội dung đáng chú ý nêu tại Công văn 7843/BTC-CT năm 2026 về phối hợp chỉ đạo công tác quản lý thuế đối với hộ, cá nhân kinh doanh sau khi bỏ thuế khoán, cụ thể:
...
3. Đẩy mạnh công tác kết nối, chia sẻ dữ liệu, hình thành nguồn cơ sở dữ liệu tích hợp về quản lý hộ kinh doanh
Các Sở, ngành, cơ quan có liên quan tăng cường chia sẻ, trao đổi thông tin, đồng bộ, chuẩn hóa dữ liệu trên tinh thần đề nghị của Bộ Tài chính tại văn bản số 3987/BTC-CT ngày 31/03/2025, văn bản số 17142/BTC-CT ngày 4/11/2025, triển khai thực hiện kết nối chia sẻ dữ liệu theo Quy định số 05-QĐ/BCĐTW ngày 27/8/2025 của Ban Chỉ đạo Trung ương về phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, hỗ trợ cơ quan thuế theo dõi quản lý bám sát với tình hình kinh doanh thực tế của người nộp thuế tại địa bàn, góp phần tạo môi trường kinh doanh bình đẳng, lành mạnh, trong đó chú trọng một số nội dung:
...
- Ngân hàng nhà nước khu vực chỉ đạo, hướng dẫn các ngân hàng thương mại, tổ chức tín dụng trong việc kết nối, cung cấp thông tin với cơ quan thuế liên quan đến giao dịch qua ngân hàng của hộ, cá nhân kinh doanh và phối hợp đối chiếu dòng tiền, xác minh doanh thu, cưỡng chế qua tài khoản ngân hàng theo quy định; phát triển hệ thống thanh toán, các tiện ích tích hợp thanh toán điện tử để sử dụng rộng rãi cho các mô hình kinh doanh trên địa bàn.
- Các Sở, Ban, ngành liên quan trên địa bàn tỉnh, thành phố căn cứ theo chức năng, nhiệm vụ, lĩnh vực quản lý của từng đơn vị tiếp tục triển khai đẩy mạnh phối hợp chia sẻ, trao đổi dữ liệu thuộc phạm vi quản lý, bảo đảm đồng bộ với cơ sở dữ liệu của cơ quan thuế, tăng cường hỗ trợ hoạt động quản lý thuế của hộ, cá nhân kinh doanh được hiệu quả, thống nhất.
...
Như vậy, việc phối hợp giữa ngành ngân hàng và cơ quan thuế trong quản lý doanh thu, dòng tiền của hộ kinh doanh là một trong những điểm đáng lưu ý trong công tác quản lý thuế đối với hộ cá nhân kinh doanh sau khi bỏ thuế khoán từ 01/01/2026 nhằm chống việc kê khai doanh thu thấp để trốn thuế.
Trong đó, Ngân hàng Nhà nước khu vực được đề nghị chỉ đạo các ngân hàng thương mại, tổ chức tín dụng thực hiện kết nối, cung cấp thông tin cho cơ quan thuế liên quan đến các giao dịch qua ngân hàng của hộ, cá nhân kinh doanh. Đồng thời, các đơn vị này phối hợp với cơ quan thuế trong việc đối chiếu dòng tiền, xác minh doanh thu và thực hiện cưỡng chế qua tài khoản ngân hàng theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];