Tải Mẫu số 01 SO KTT Sổ kế toán thuế mới nhất năm 2025?
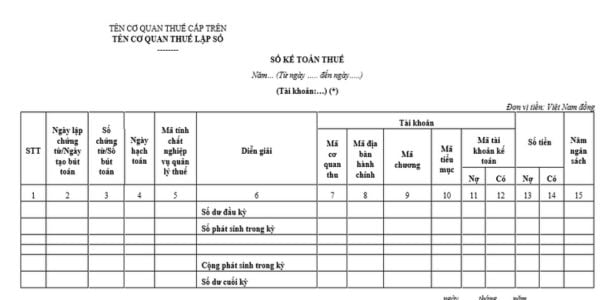
Mẫu số 01 SO KTT Sổ Kế toán thuế mới nhất năm 2025 hiện nay đang được quy định tại Phụ lục IV ban hành kèm theo Thông tư 111/2021/TT-BTC.
Mẫu số 01 SO KTT Sổ Kế toán thuế có dạng như sau:
Tải Mẫu số 01 SO KTT Sổ Kế toán thuế: Tải về

Tải Mẫu số 01 SO KTT Sổ kế toán thuế mới nhất năm 2025? (Hình từ Internet)
Nội dung và phương pháp ghi Sổ Kế toán thuế như thế nào?
Nội dung và phương pháp ghi Sổ Kế toán thuế được hướng dẫn tại Mục III Phụ lục IV ban hành kèm theo Thông tư 111/2021/TT-BTC như sau:
(1) Nội dung:
- Căn cứ vào các bút toán hạch toán được tạo lập tự động theo quy trình thu thập thông tin đầu vào của kế toán thuế quy định tại Điều 12 Thông tư 111/2021/TT-BTC phát sinh theo trình tự thời gian và được hạch toán trong kỳ.
- Căn cứ vào các chứng từ kế toán thuế do bộ phận kế toán thuế lập và hạch toán trong kỳ.
(2) Cách ghi:
- Cột 1: Số thứ tự ghi sổ Kế toán thuế.
- Cột 2, 3: Ngày tạo bút toán và số bút toán do hệ thống tự động tạo lập khi ghi Sổ Kế toán thuế hoặc ngày lập chứng từ kế toán, số chứng từ kế toán do bộ phận kế toán lập theo quy định tại Thông tư này.
- Cột 4: Ngày hạch toán xác định theo quy định tại điểm a khoản 2 Điều 8 Thông tư 111/2021/TT-BTC.
- Cột 5: Mã tính chất nghiệp vụ quản lý thuế theo quy định tại khoản 1 Điều 13 Thông tư 111/2021/TT-BTC và Phụ lục I ban hành kèm theo Thông tư 111/2021/TT-BTC. Cột này được phép ghi một hoặc nhiều mã có cùng tính chất nghiệp vụ.
- Cột 6: Ghi diễn giải nội dung của từng bút toán/chứng từ ghi sổ Kế toán thuế được lấy theo cột “Nội dung phản ánh” tại Phụ lục I ban hành kèm theo Thông tư 111/2021/TT-BTC.
- Cột 7,8,9,10,11,12: Mã cơ quan thu, mã địa bàn hành chính, mã chương, mã tiểu mục, mã tài khoản kế toán ghi nợ, mã tài khoản kế toán ghi có tương ứng với từng bút toán/chứng từ ghi Sổ Kế toán thuế.
- Cột 13,14: Số tiền tương ứng với từng bút toán/chứng từ.
- Cột 15: Năm ngân sách với giá trị “01”, chỉ ghi trong trường hợp sai sót số liệu kế toán của các năm trước, điều chỉnh trong năm nay quy định tại điểm d khoản 3 Điều 8 Thông tư 111/2021/TT-BTC.
- Trường hợp chọn in Sổ kế toán thuế theo tài khoản của hệ thống tài khoản kế toán quy định tại Điều 24 Thông tư 111/2021/TT-BTC, Sổ kế toán thuế lập thêm các dòng như sau:
Dòng “Dư đầu kỳ”: Số dư đầu kỳ của tài khoản kế toán ghi sổ Kế toán thuế.
Dòng “Số phát sinh trong kỳ”: Liệt kê số phát sinh trên tài khoản kế toán ghi sổ Kế toán thuế theo từng mã cơ quan thu, mã địa bàn hành chính, mã chương, mã tiểu mục và tài khoản kế toán đối ứng trong kỳ.
Dòng “Cộng số phát sinh trong kỳ”: Cộng số phát sinh trong kỳ của tài khoản kế toán ghi Sổ Kế toán thuế.
Dòng “Dư cuối kỳ”: Số dư cuối kỳ của tài khoản kế toán ghi Sổ Kế toán thuế.
- Trường hợp không chọn in Sổ kế toán thuế theo tài khoản của hệ thống tài khoản kế toán quy định tại Điều 24 Thông tư 111/2021/TT-BTC, Sổ Kế toán thuế chỉ ghi chép nội dung các hoạt động nghiệp vụ quản lý thuế phát sinh của tất cả các tài khoản kế toán theo trình tự thời gian.
Sổ kế toán thuế được ghi theo trình tự như thế nào?
Căn cứ khoản 3 Điều 26 Thông tư 111/2021/TT-BTC, cụ thể như sau:
Mở sổ, ghi sổ, khóa sổ kế toán thuế
...
3. Sổ kế toán thuế được ghi theo trình tự thời gian thu thập thông tin đầu vào của kế toán thuế, chứng từ kế toán thuế. Nghiêm cấm ghi sổ kế toán thuế đối với mọi thông tin không qua thu thập thông tin đầu vào của kế toán thuế hoặc chứng từ kế toán thuế. Công chức thuế có trách nhiệm liên quan đến việc cập nhật số liệu vào Hệ thống ứng dụng quản lý thuế phải chịu trách nhiệm về tính chính xác của các thông tin đã cập nhật, đảm bảo phản ánh đầy đủ, kịp thời, chính xác, trung thực, liên tục, có hệ thống toàn bộ nghiệp vụ có liên quan đến việc quản lý thuế.
...
Theo đó, sổ kế toán thuế được ghi theo trình tự thời gian thu thập thông tin đầu vào của kế toán thuế, chứng từ kế toán thuế.
Lưu ý: Nghiêm cấm ghi sổ kế toán thuế đối với mọi thông tin không qua thu thập thông tin đầu vào của kế toán thuế hoặc chứng từ kế toán thuế. Công chức thuế có trách nhiệm liên quan đến việc cập nhật số liệu vào Hệ thống ứng dụng quản lý thuế phải chịu trách nhiệm về tính chính xác của các thông tin đã cập nhật, đảm bảo phản ánh đầy đủ, kịp thời, chính xác, trung thực, liên tục, có hệ thống toàn bộ nghiệp vụ có liên quan đến việc quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];