Tải mẫu chứng từ khấu trừ thuế TNCN mẫu mới 2026?
>> Tải về Lịch nộp thuế 2026 >> Tải về File excel tính thuế TNCN mới nhất 2026 >>Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN |
Mẫu chứng từ khấu trừ thuế TNCN 2026 mới nhất là Mẫu 03/TNCN ban hành kèm theo Nghị định 70/2025/NĐ-CP.
Mẫu chứng từ khấu trừ thuế thu nhập cá nhân mới nhất 2025 là mẫu số 03/TNCN ban hành kèm theo Nghị định 70/2025/NĐ-CP, cụ thể:
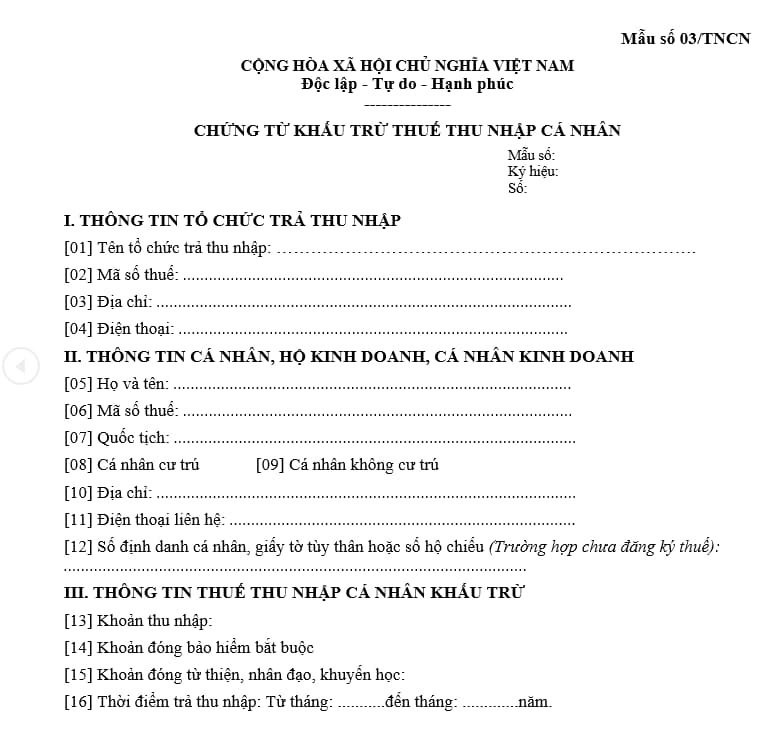
>> Tải về mẫu chứng từ khấu trừ thuế TNCN mẫu mới 2026 <<
Tải mẫu chứng từ khấu trừ thuế TNCN mẫu mới 2026? Cách viết chứng từ khấu trừ thuế TNCN 2026? (Hình từ Internet)
Hướng dẫn cách viết chứng từ khấu trừ thuế TNCN 2026?
Căn cứ khoản 1 Điều 32 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 18 Điều 1 Nghị định 70/2025/NĐ-CP quy định nội dung chứng từ khấu trừ thuế thu nhập cá nhân bao gồm:
- Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
- Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
- Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
- Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
- Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
- Ngày, tháng, năm lập chứng từ khấu trừ thuế;
- Họ tên, chữ ký của người trả thu nhập.
Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
Cách viết chứng từ khấu trừ thuế TNCN năm 2026 như sau:
I. Phần thông tin tổ chức trả thu nhập
Điền đầy đủ thông tin tổ chức trả thu nhập bao gồm: Tên tổ chức trả thu nhập, Mã số thuế, Điện thoại, Địa chỉ đều được tự động lấy từ thông tin đơn vị đã khai báo ban đầu.
II. Phần thông tin người nộp thuế
[05] Họ và tên: Ghi chữ in hoa theo tên trên CCCD/Thẻ Căn cước/Hộ chiếu.
[06] Mã số thuế: Ghi mã số thuế của người nộp thuế do Cơ quan thuế cấp.
[07] Quốc tịch: Khai trong trường hợp không phải quốc tịch Việt Nam. Nếu người nộp thuế có quốc tịch ở Việt Nam thì có thể để trống trường này.
[08] Cá nhân cư trú: Chọn nếu người nộp thuế là Cá nhân cư trú.
[09] Cá nhân không cư trú: Chọn nếu người nộp thuế là Cá nhân không cư trú.
[10] Địa chỉ: Ghi địa chỉ của người nộp thuế để phục vụ cho mục đích liên hệ giữa Cơ quan thuế và người nộp thuế.
[11] Điện thoại liên hệ: Ghi số điện thoại để phục vụ cho mục đích liên hệ giữa Cơ quan thuế và người nộp thuế.
[12] Số định danh cá nhân, giấy tờ tùy thân hoặc số hộ chiếu (Trường hợp chưa đăng ký thuế): Ghi số định danh trên CCCD.
III. Phần thông tin thuế TNCN khấu trừ
[13] Khoản thu nhập: Ghi loại thu nhập cá nhân nhận được như: thu nhập từ tiền lương, tiền công; đầu tư vốn; chuyển nhượng chứng khoán, …
[14] Khoản đóng bảo hiểm bắt buộc: Số tiền đóng BHXH hoặc các loại bảo hiểm bắt buộc tương tự mà đơn vị đã nộp cho nhân viên (khoản trừ trên lương của nhân viên) – giống khoản đóng bảo hiểm bắt buộc ghi vào Thư xác nhận thu nhập mẫu giấy (Trường hợp nhân viên chưa đóng BHXH thì ghi = 0).
[15] Khoản đóng từ thiện, nhân đạo, khuyến học: Ghi các khoản đóng
[16] Thời điểm trả thu nhập: Khoảng thời gian chi trả thu nhập cho nhân viên theo năm dương lịch. Có thể xuất chứng từ theo từng tháng hoặc theo khoảng thời gian
[17] Tổng thu nhập chịu thuế phải khấu trừ: Là tổng số thu nhập đơn vị đã trả cho cá nhân chưa có các khoản đóng góp hay giảm trừ gia cảnh.
Thu nhập chịu thuế = Tổng thu nhập – Các khoản được miễn thuế
[18] Tổng thu nhập tính thuế: Là tổng thu nhập tính thuế của cá nhân sau khi đã trừ đi các khoản giảm trừ như giảm trừ gia cảnh, giảm trừ người phụ thuộc.
Tổng thu nhập tính thuế = Tổng thu nhập chịu thuế – Các khoản giảm trừ
Trong đó: Các khoản giảm trừ được quy định tại Điều 9 Thông tư 111/2013-TT-BTC.
[19] Số thuế thu nhập cá nhân đã khấu trừ: Số tiền thuế mà đơn vị đã khấu trừ của người nộp thuế (tiền thuế đã khấu trừ theo biểu thuế lũy tiến hoặc toàn phần của khoảng thời gian trả thu nhập).
Chứng từ khấu trừ thuế TNCN dùng để làm gì?
Theo Điều 31 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 17 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Thời điểm lập chứng từ
1. Tại thời điểm khấu trừ thuế thu nhập cá nhân, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí, phải lập chứng từ, biên lai giao cho người có thu nhập bị khấu trừ thuế, người nộp các khoản thuế, phí, lệ phí.
2. Thời điểm ký số trên chứng từ là thời điểm tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí điện tử sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.
Bên cạnh đó theo điểm a khoản 2 Điều 25 Thông tư 111/2013/TT-BTC quy định về khấu trừ thuế và chứng từ khấu trừ thuế quy định như sau:
Khấu trừ thuế và chứng từ khấu trừ thuế
...
2. Chứng từ khấu trừ
a) Tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế theo hướng dẫn tại khoản 1, Điều này phải cấp chứng từ khấu trừ thuế theo yêu cầu của cá nhân bị khấu trừ. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ.
...
Như vậy, theo các quy định trên có thể hiểu, chứng từ khấu trừ thuế TNCN dùng để sử dụng với một số mục đích sau:
- Là thành phần trong hồ sơ quyết toán thuế đối với trường hợp cá nhân trực tiếp quyết toán với cơ quan thuế tại Phụ lục 1 ban hành kèm theo Nghị định 126/2020/NĐ-CP.
Lưu ý: Trường hợp tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế cho cá nhân do tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan thuế căn cứ cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân mà không bắt buộc phải có chứng từ khấu trừ thuế.
- Chứng minh được khoản thuế mà cá nhân được khẩu trừ theo quy định của pháp luật thuế. Từ đó, cá nhân có thể biết được mình có phải đóng thuế thu nhập cá nhân hay không, mức khấu trừ đó đã chính xác chưa.
- Chứng minh sự minh bạch, rõ ràng về các khoản tiền mà cá nhân được khấu trừ thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];