Tải file mẫu đơn đề nghị gia hạn sử dụng đất theo Nghị định 151/2025?
Căn cứ theo quy định tại khoản 18 Điều 3 Luật Đất đai năm 2024 thì gia hạn sử dụng đất được định nghĩa như sau:
Gia hạn sử dụng đất là việc cơ quan nhà nước có thẩm quyền cho phép tiếp tục sử dụng đất khi hết thời hạn theo mục đích đang sử dụng theo quy định
Căn cứ theo quy định khoản 1 mục II phần VII Nghị định 151/2025/NĐ-CP quy định về trình tự, thủ tục gia hạn sử dụng đất khi hết thời hạn sử dụng đất thì hồ sơ đề nghi gia hạn sử dụng đất bao gồm đơn xin gia hạn sử dụng đất theo Mẫu số 04 ban hành kèm theo Nghị định 151/2025/NĐ-CP và các giấy tờ khác:
Theo đó Mẫu số 04 đơn đề nghị gia hạn sử dụng đất theo ban hành kèm theo Nghị định 151/2025/NĐ-CP có dạng như sau:
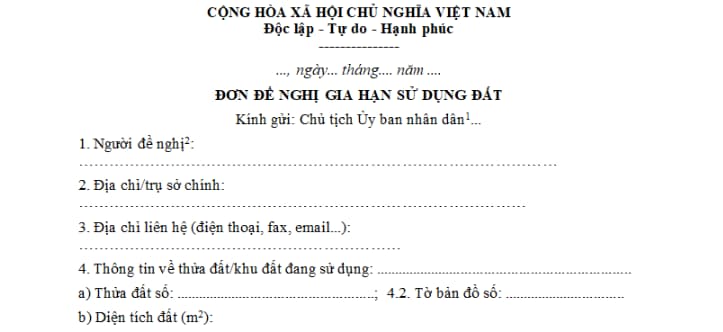
Tải về Mẫu số 04 đơn đề nghị gia hạn sử dụng đất.

Tải file mẫu đơn đề nghị gia hạn sử dụng đất theo Nghị định 151/2025?
Phải nộp hồ sơ đề nghị gia hạn bao lâu trước khi hết thời hạn sử dụng đất?
Căn cứ theo quy định tại Điều 172 Luật Đất đai 2024 quy định về đất sử dụng có thời hạn như sau:
Đất sử dụng có thời hạn
...
2. Thời hạn giao đất, cho thuê đất quy định tại Điều này được tính từ ngày có quyết định giao đất, cho thuê đất của cơ quan nhà nước có thẩm quyền.
3. Việc gia hạn sử dụng đất được thực hiện trong năm cuối của thời hạn sử dụng đất, trừ trường hợp quy định tại điểm a khoản 1 Điều này. Người sử dụng đất có nhu cầu gia hạn sử dụng đất phải nộp hồ sơ đề nghị gia hạn chậm nhất là 06 tháng trước khi hết thời hạn sử dụng đất. Quá thời hạn phải nộp hồ sơ đề nghị gia hạn mà người sử dụng đất không nộp hồ sơ đề nghị gia hạn thì không được gia hạn sử dụng đất, trừ trường hợp bất khả kháng. Trường hợp không được gia hạn sử dụng đất, cơ quan nhà nước có thẩm quyền thực hiện thu hồi đất theo quy định của Luật này.
4. Trường hợp không được gia hạn sử dụng đất, người sử dụng đất có trách nhiệm xử lý tài sản gắn liền với đất để hoàn trả mặt bằng cho Nhà nước. Quá thời hạn 24 tháng kể từ thời điểm hết thời hạn sử dụng đất mà người sử dụng đất không xử lý tài sản thì Nhà nước thu hồi đất mà không bồi thường về đất và tài sản gắn liền với đất; trường hợp phải phá dỡ, chủ sở hữu tài sản phải chịu chi phí phá dỡ.
5. Chính phủ quy định chi tiết Điều này.
Như vậy, người sử dụng đất có nhu cầu gia hạn sử dụng đất phải nộp hồ sơ đề nghị gia hạn chậm nhất là 06 tháng trước khi hết thời hạn sử dụng đất.
Thuế sử dụng đất nông nghiệp và phi nông nghiệp nộp theo năm đúng không?
Căn cứ theo quy định tại khoản 3 Điều 8 Nghị định 126/2020/NĐ-CP quy định về các loại thuế, khoản thu khác thuộc ngân sách nhà nước khai theo năm như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
3. Các loại thuế, khoản thu khác thuộc ngân sách nhà nước khai theo năm, bao gồm:
...
d) Thuế sử dụng đất phi nông nghiệp.
Người nộp thuế khai thuế theo năm đối với từng thửa đất và khai tổng hợp đối với đất ở trong trường hợp có quyền sử dụng đất đối với nhiều thửa đất cùng một quận, huyện hoặc tại nhiều quận, huyện trong cùng một địa bàn cấp tỉnh. Người nộp thuế không phải khai tổng hợp đối với các trường hợp sau đây:
d.1) Người nộp thuế có quyền sử dụng đất đối với một thửa đất hoặc nhiều thửa đất tại cùng một quận, huyện nhưng tổng diện tích đất chịu thuế không vượt hạn mức đất ở tại nơi có quyền sử dụng đất.
d.2) Người nộp thuế có quyền sử dụng đất đối với nhiều thửa đất ở tại các quận, huyện khác nhau nhưng không có thửa đất nào vượt hạn mức và tổng diện tích các thửa đất chịu thuế không vượt quá hạn mức đất ở nơi có quyền sử dụng đất.
đ) Thuế sử dụng đất nông nghiệp.
e) Tiền thuê đất, thuê mặt nước theo hình thức nộp hàng năm.
...
Như vậy, thuế sử dụng đất nông nghiệp và thuế sử dụng đất phi nông nghiệp đều sẽ phải kê khai và nộp theo năm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];