
Sửa đổi 4 thủ tục hành chính về thuế từ ngày 11/05/2026 theo Quyết định 1135/QĐ-BTC?
Ngày 11/05/2026, Bộ Tài chính đã ban hành Quyết định 1135/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính được sửa đổi, bổ sung trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Theo đó, công bố kèm theo Quyết định 1135/QĐ-BTC năm 2026 là 04 thủ tục hành chính về thuế từ ngày 11/05/2026 như sau:
(1) Miễn tiền thuê đất một số năm, giảm tiền thuê đất đối với trường hợp cơ quan thuế có thẩm quyền giải quyết hồ sơ miễn thuế, giảm thuế
(2) Miễn, giảm trong các trường hợp bất khả kháng, thiên tai, hỏa hoạn, tai nạn bắt ngờ (tiền thuê đất; thuế sử dụng đất nông nghiệp; thuế sử dụng đất phi nông nghiệp)
(3) Khai thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng bắt động sản, khai thuế thu nhập doanh nghiệp từ hoạt động bán toàn bộ Công ty TNHH một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có găn với bất động sản theo lần phát sinh, khai thuế thu nhập doanh nghiệp từ bán đầu giá bất động sản, tài sản khác là tài sản bảo đảm thi hành án
(4) Khai thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng vốn của nhà thầu nước ngoài.
Sửa đổi 4 thủ tục hành chính về thuế từ ngày 11/05/2026 theo Quyết định 1135/QĐ-BTC? (Hình từ Internet)
Tra cứu mã thủ tục hành chính về thuế trên Dịch vụ công 2026?
Để có thể khai thuế hoặc nộp tờ khai thuế trực tuyến người nộp thuế có thể thực hiện theo hướng dẫn sau:
Bước 1: Truy cập vào website dichvucong.gdt.gov.vn
Bước 2: Thực hiện đăng nhập hệ thống
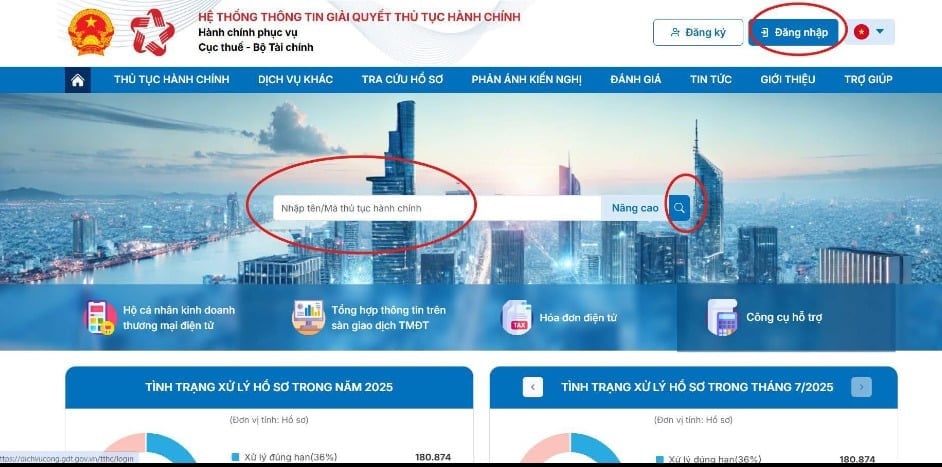
Bước 3: Người nộp thuế nhập mã thủ tục hành chính (TTHC)
Bước 4: Sau đó nhấn vào nút “Tìm kiếm”
- Lúc này hệ thông sẽ hiển thị thủ tục hành chính mà người nộp thuế cần tìm.
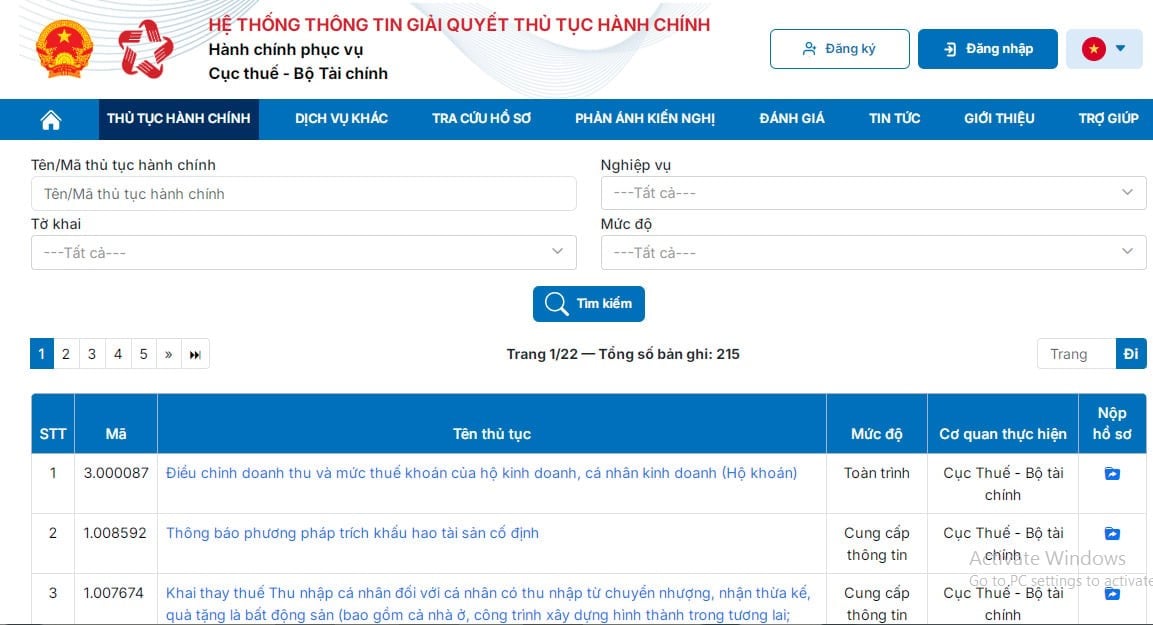
Lưu ý: Nếu người nộp thuế không nhớ mã thủ tục hành chính có thể để trống và nhấn "Tìm kiếm", hệ thống sẽ hiển thị toàn bộ danh mục để chọn hoặc tìm theo tên tờ khai.
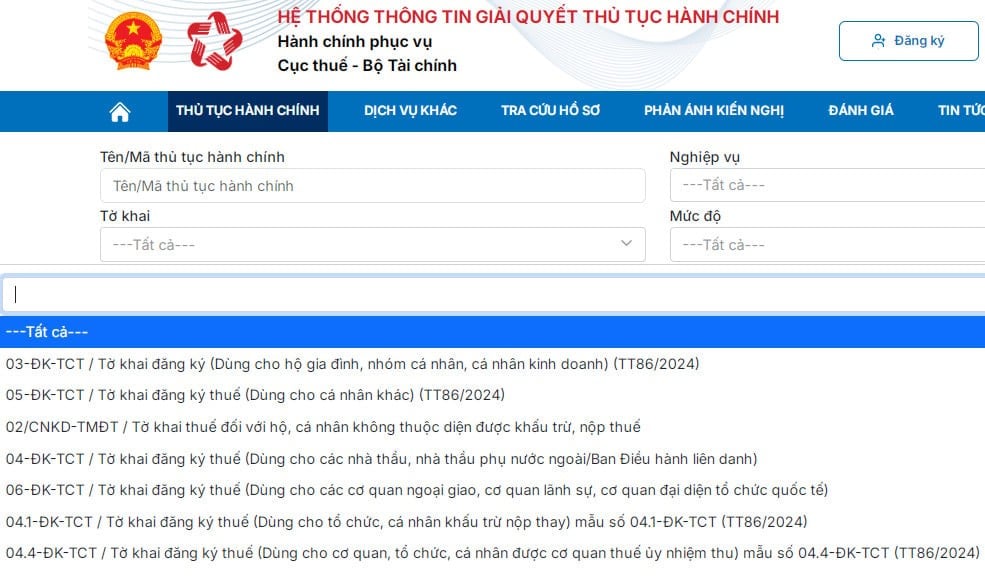
Ngoài ra, người nộp thuế còn có thể lựa chọn các loại tờ khai tại thanh tìm kiếm.
Thẩm quyền quyết định miễn thuế, giảm thuế, không thu thuế, không chịu thuế do cơ quan nào thực hiện?
Căn cứ ại khoản 4 Điều 19 Luật Quản lý thuế 2025 quy định về thẩm quyền quyết định miễn thuế, giảm thuế, không thu thuế, không chịu thuế như sau:
Miễn thuế, khoản thu khác; giảm thuế, khoản thu khác; không thu thuế; không chịu thuế
1. Các trường hợp miễn thuế, khoản thu khác; giảm thuế, khoản thu khác; không thu thuế; không chịu thuế:
a) Miễn thuế, khoản thu khác; giảm thuế, khoản thu khác; không thu thuế; không chịu thuế đối với tổ chức, cá nhân theo quy định của pháp luật về thuế, pháp luật về phí, lệ phí;
b) Miễn thuế sử dụng đất phi nông nghiệp đối với hộ gia đình, cá nhân có số tiền thuế phải nộp hằng năm theo mức quy định của Chính phủ; miễn thuế thu nhập cá nhân đối với cá nhân có số tiền thuế phát sinh phải nộp sau quyết toán thuế thu nhập cá nhân từ tiền lương, tiền công hằng năm và các loại thuế khác theo mức quy định của Chính phủ.
2. Người nộp thuế thuộc trường hợp được miễn thuế, khoản thu khác, giảm thuế, khoản thu khác theo quy định tại khoản 1 Điều này (sau đây gọi là miễn thuế, giảm thuế), không thu thuế, không chịu thuế lập và gửi hồ sơ cho cơ quan quản lý thuế có thẩm quyền.
3. Cơ quan thuế triển khai việc miễn thuế, giảm thuế tự động cho người nộp thuế trên cơ sở dữ liệu, tiêu chí quản lý rủi ro, quy trình xử lý tự động và bảo đảm an toàn thông tin. Cơ quan thuế có trách nhiệm triển khai việc miễn thuế, giảm thuế tự động theo từng giai đoạn, phù hợp với điều kiện thực tế, điều kiện về hạ tầng và ứng dụng công nghệ thông tin.
4. Thẩm quyền quyết định miễn thuế, giảm thuế, không thu thuế, không chịu thuế:
a) Thủ trưởng cơ quan quản lý thuế quyết định việc miễn thuế, giảm thuế, không thu thuế, không chịu thuế, trừ trường hợp quy định tại điểm b khoản này;
b) Cơ quan thuế quyết định việc miễn thuế, giảm thuế đối với trường hợp miễn thuế, giảm thuế tự động quy định tại khoản 3 Điều này;
c) Thủ trưởng cơ quan quản lý thuế quyết định việc thu hồi tiền miễn thuế, thu hồi tiền giảm thuế đối với trường hợp đã miễn thuế, giảm thuế quy định tại khoản 1 và khoản 3 Điều này.
5. Chính phủ quy định chi tiết khoản 1 Điều này và các nội dung sau: thời hạn tiếp nhận, giải quyết hồ sơ miễn thuế, giảm thuế, không thu thuế, không chịu thuế.
6. Bộ trưởng Bộ Tài chính quy định chi tiết các khoản 2, 3, 4 Điều này và các nội dung sau: hồ sơ miễn thuế, giảm thuế, không thu thuế, không chịu thuế; trách nhiệm tiếp nhận, giải quyết và phản hồi thông tin hồ sơ miễn thuế, giảm thuế, không thu thuế của cơ quan quản lý thuế; trình tự, thủ tục giải quyết miễn thuế, giảm thuế, không thu thuế, thu hồi tiền miễn thuế, thu hồi tiền giảm thuế.
Như vậy, thẩm quyền quyết định miễn thuế, giảm thuế, không thu thuế, không chịu thuế do:
- Thủ trưởng cơ quan quản lý thuế quyết định việc miễn thuế, giảm thuế, không thu thuế, không chịu thuế, trừ trường hợp quy định tại điểm b khoản 4 Điều 19 Luật Quản lý thuế 2025
- Cơ quan thuế quyết định việc miễn thuế, giảm thuế đối với trường hợp miễn thuế, giảm thuế tự động quy định tại khoản 3 Điều 19 Luật Quản lý thuế 2025
Ngoài ra, Thủ trưởng cơ quan quản lý thuế quyết định việc thu hồi tiền miễn thuế, thu hồi tiền giảm thuế đối với trường hợp đã miễn thuế, giảm thuế quy định tại khoản 1 và khoản 3 Điều 19 Luật Quản lý thuế 2025.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026, riêng quy định tại Điều 13 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];





















