
Ngày 8 3 năm 2025 là thứ mấy?
Ngày 8 tháng 3 là Ngày Quốc tế Phụ nữ, hay còn gọi là Ngày Liên Hiệp Quốc vì Nữ quyền và Hòa bình Quốc tế. Đây là ngày lễ chính thức tại rất nhiều quốc gia trên thế giới nhằm tôn vinh những đóng góp của phụ nữ trong mọi lĩnh vực của đời sống xã hội.
Tại Việt Nam, ngày 8 tháng 3 còn là ngày kỉ niệm cuộc khởi nghĩa của Hai Bà Trưng, 2 vị nữ anh hùng dân tộc mang lại niềm tự hào cho dân tộc khi lần đầu tiên đánh đuổi giặc ngoại xâm phương Bắc, giành lại chủ quyền dân tộc.
Ngoài ra, theo nội dung tại Đại hội phụ nữ quốc tế XHCN (Cô-pen-ha-gen - Đan Mạch) năm 1910, Đại hội đã quyết định lấy ngày 8 tháng 3 làm ngày "Quốc tế phụ nữ", được xem là ngày đoàn kết đấu tranh của phụ nữ, khẩu hiệu ngày 8 tháng 3 như sau:
"- Ngày làm 8 giờ.
- Việc làm ngang nhau, tiền lương ngang nhau.
- Bảo vệ bà mẹ và trẻ em."
Theo lịch vạn niên, ngày 8 3 năm 2025 dương lịch là Ngày Quốc tế Phụ nữ rơi vào thứ Bảy (âm lịch là ngày 09 tháng 02 năm 2025).
Xem thêm: Tặng quà nhân viên ngày 8-3 được tính vào chi phí được trừ không?
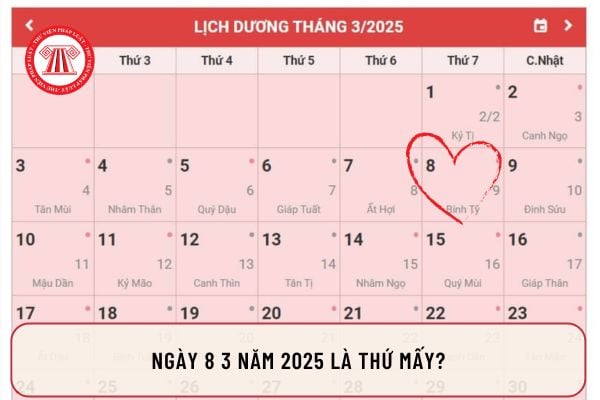
Ngày 8 3 năm 2025 là thứ mấy? Chi phí tặng quà ngày 8/3 cho nhân viên có được khấu trừ thuế khi tính thuế TNDN không?
Chi phí tặng quà ngày 8 3 cho nhân viên có được khấu trừ thuế khi tính thuế TNDN không?
Căn cứ vào khoản 1 Điều 6 Thông tư 78/2014/TT-BTC (sửa đổi bởi Điều 4 Thông tư 96/2015/TT-BTC) quy định như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ nêu tại Khoản 2 Điều này, doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ các điều kiện sau:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp;
b) Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật.
c) Khoản chi nếu có hóa đơn mua hàng hóa, dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên (giá đã bao gồm thuế GTGT) khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt.
Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
Trường hợp mua hàng hóa, dịch vụ từng lần có giá trị từ hai mươi triệu đồng trở lên ghi trên hóa đơn mà đến thời điểm ghi nhận chi phí, doanh nghiệp chưa thanh toán và chưa có chứng từ thanh toán không dùng tiền mặt thì doanh nghiệp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế. Trường hợp khi thanh toán doanh nghiệp không có chứng từ thanh toán không dùng tiền mặt thì doanh nghiệp phải kê khai, điều chỉnh giảm chi phí đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế phát sinh việc thanh toán bằng tiền mặt (kể cả trong trường hợp cơ quan thuế và các cơ quan chức năng đã có quyết định thanh tra, kiểm tra kỳ tính có phát sinh khoản chi phí này).
Đối với các hóa đơn mua hàng hóa, dịch vụ đã thanh toán bằng tiền mặt phát sinh trước thời điểm Thông tư này có hiệu lực thi hành thì không phải điều chỉnh lại theo quy định tại Điểm này.
...
Như vậy, chi phí tặng quà cho nhân viên trong ngày 8 3 dịp Quốc tế Phụ nữ có thể được khấu trừ thuế TNDN nếu đáp ứng đầy đủ các điều kiện cụ thể sau:
(1) Chi phí tặng quà phải phục vụ cho mục đích sản xuất, kinh doanh của công ty, không phải các hoạt động cá nhân, không liên quan đến công việc.
(2) Doanh nghiệp cần có đầy đủ chứng từ hợp lệ cho các khoản chi, như hóa đơn mua sắm quà tặng, chứng từ thanh toán từ ngân hàng hoặc các chứng từ khác.
(3) Đối với các giao dịch mua hàng hóa, dịch vụ có giá trị từ 20 triệu đồng trở lên (bao gồm thuế GTGT), thanh toán phải được thực hiện qua các hình thức thanh toán không dùng tiền mặt (chuyển khoản, thẻ, v.v.). Nếu không có chứng từ thanh toán không dùng tiền mặt, dù là có hóa đơn hợp lệ, doanh nghiệp sẽ không được phép khấu trừ chi phí đó.
(4) Nếu thanh toán bằng tiền mặt mà không có chứng từ thanh toán hợp lệ theo quy định về thuế GTGT, doanh nghiệp sẽ phải điều chỉnh giảm chi phí khi xác định thu nhập chịu thuế trong kỳ tính thuế phát sinh.
Do đó, khi tặng quà cho nhân viên trong dịp 8/3, doanh nghiệp cần thực hiện đầy đủ các bước và lưu giữ các chứng từ liên quan để đảm bảo việc khấu trừ thuế TNDN hợp lệ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];








































