Ngân hàng Nhà nước khu vực 13 thay đổi địa điểm làm việc từ 17/11/2025 theo Thông báo 338?
Ngày 06/11/2025, Ngân hàng Nhà nước chi nhánh khu vực 13 (Ngân hàng nhà nước khu vực 13) đã có Thông báo 338/TB-KV13 năm 2025 thông báo về việc thay đổi địa điểm làm việc của Ngân hàng Nhà nước khu vực 13.
Tải về Thông báo 338/TB-KV13 năm 2025
Ngày 25/6/2020, Thống đốc Ngân hàng Nhà nước Việt Nam đã ban hành Quyết định 1160/QĐ-NHNN về chủ trương đầu tư dự án “Nhà làm việc kiêm kho Ngân hàng Nhà nước chi nhánh tỉnh Tiền Giang” nay là trụ sở làm việc kiêm kho của Ngân hàng Nhà nước khu vực 13. Dự án đã được khởi công xây dựng từ ngày 22/01/2024, đến nay đã hoàn thành.
Ngân hàng Nhà nước khu vực 13 trân trọng thông báo địa điểm làm việc chính thức giao dịch và hoạt động kể từ ngày 17/11/2025 tại:
Địa chỉ: số 398, đường Hùng Vương, phường Đạo Thạnh, tỉnh Đồng Tháp.
Số điện thoại: 02733833366
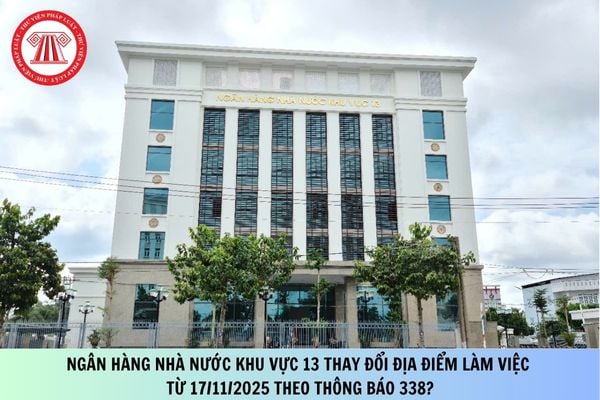
Ngân hàng Nhà nước khu vực 13 thay đổi địa điểm làm việc từ 17/11/2025 theo Thông báo 338? (Hình từ Internet)
Cơ cấu tổ chức của Ngân hàng Nhà nước Việt Nam như thế nào hiện nay?
Căn cứ theo Điều 3 Nghị định 26/2025/NĐ-CP quy định cơ cấu tổ chức của Ngân hàng Nhà nước gồm:
(1) Vụ Chính sách tiền tệ.
(2) Vụ Thanh toán.
(3) Vụ Tín dụng các ngành kinh tế.
(4) Vụ Dự báo, thống kê - Ổn định tiền tệ, tài chính.
(5) Vụ Hợp tác quốc tế.
(6) Vụ Pháp chế.
(7) Vụ Tài chính - Kế toán.
(8) Vụ Tổ chức cán bộ.
(9) Văn phòng.
(10) Thanh tra Ngân hàng Nhà nước.
(11) Sở Giao dịch.
(12) Cục Công nghệ thông tin.
(13) Cục Phát hành và kho quỹ.
(14) Cục Quản lý ngoại hối.
(15) Cục Phòng, chống rửa tiền.
(16) Cục Quản lý, giám sát tổ chức tín dụng.
(17) Cục An toàn hệ thống các tổ chức tín dụng.
(18) Ngân hàng Nhà nước chi nhánh tại các Khu vực (Ngân hàng Nhà nước Khu vực).
(19) Trung tâm Thông tin tín dụng Quốc gia Việt Nam.
(20) Thời báo Ngân hàng.
Các đơn vị quy định từ 1 đến 18 là tổ chức hành chính giúp Thống đốc Ngân hàng Nhà nước thực hiện chức năng quản lý nhà nước và chức năng Ngân hàng Trung ương; các đơn vị quy định tại 19 và 20 là đơn vị sự nghiệp công lập phục vụ chức năng quản lý nhà nước của Ngân hàng Nhà nước.
Vụ Chính sách tiền tệ, Vụ Dự báo, thống kê - Ổn định tiền tệ, tài chính có 6 phòng. Vụ Tín dụng các ngành kinh tế, Vụ Hợp tác quốc tế, Vụ Tài chính - Kế toán, Vụ Tổ chức cán bộ có 5 phòng. Vụ Thanh toán có 4 phòng. Vụ Pháp chế có 3 phòng.
Thống đốc Ngân hàng Nhà nước trình Thủ tướng Chính phủ ban hành danh sách các đơn vị sự nghiệp công lập khác thuộc Ngân hàng Nhà nước Việt Nam.
Thống đốc Ngân hàng Nhà nước ban hành quyết định quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của các tổ chức, đơn vị thuộc Ngân hàng Nhà nước theo quy định của pháp luật.
Ngân hàng Nhà nước trong quản lý thuế đối với các giao dịch liên kết có trách nhiệm gì?
Căn cứ khoản 2 Điều 21 Nghị định 132/2020/NĐ-CP được sửa đổi, bổ sung bởi khoản 2 Điều Nghị định 20/2025/NĐ-CP như sau:
Trách nhiệm của các bộ, cơ quan ngang bộ và Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương
...
2. Ngân hàng Nhà nước trong phạm vi nhiệm vụ, quyền hạn của mình có trách nhiệm:
Phối hợp cung cấp thông tin, số liệu về các khoản vay, trả nợ nước ngoài của từng doanh nghiệp cụ thể có giao dịch liên kết trên cơ sở danh sách do Cơ quan thuế yêu cầu, bao gồm dữ liệu về kim ngạch khoản vay, lãi suất, kỳ trả lãi, trả gốc, thực tế rút vốn, trả nợ (gốc, lãi) và các thông tin liên quan khác (nếu có).
Phối hợp cung cấp thông tin được báo cáo theo quy định pháp luật về người có liên quan của thành viên Hội đồng quản trị, thành viên Hội đồng thành viên, thành viên Ban kiểm soát, Tổng giám đốc (Giám đốc), Phó Tổng giám đốc (Phó giám đốc) và chức danh tương đương theo quy định tại Điều lệ của tổ chức tín dụng; người có liên quan của cổ đông sở hữu từ 01% vốn điều lệ trở lên của tổ chức tín dụng; Công ty liên kết của tổ chức tín dụng theo hệ thống thông tin dữ liệu quản lý của Ngân hàng Nhà nước khi cơ quan thuế đề nghị.
...
Do đó, Ngân hàng Nhà nước trong quản lý thuế đối với các giao dịch liên kết có trách nhiệm như sau:
(1) Phối hợp cung cấp thông tin về các khoản vay, trả nợ nước ngoài:
NHNN có trách nhiệm cung cấp thông tin, số liệu liên quan đến các khoản vay và trả nợ nước ngoài của từng doanh nghiệp cụ thể có giao dịch liên kết, dựa trên danh sách do cơ quan thuế yêu cầu. Các thông tin này bao gồm kim ngạch khoản vay, lãi suất, kỳ trả lãi, trả gốc, thực tế rút vốn, trả nợ (gốc và lãi), cùng các thông tin liên quan khác nếu có. Điều này giúp cơ quan thuế xác định tính hợp lý của các giao dịch tài chính liên kết, đặc biệt trong các trường hợp chuyển giá hoặc giảm nghĩa vụ thuế.
(2) Cung cấp thông tin về tổ chức tín dụng và các bên liên quan:
Theo quy định bổ sung trong Nghị định 20/2025/NĐ-CP (có hiệu lực từ ngày 27/3/2025), NHNN phải phối hợp cung cấp thông tin được báo cáo theo quy định pháp luật về:
- Người có liên quan của thành viên Hội đồng quản trị, Hội đồng thành viên, Ban kiểm soát, Tổng giám đốc (Giám đốc), Phó Tổng giám đốc (Phó giám đốc) và các chức danh tương đương theo Điều lệ của tổ chức tín dụng.
- Người có liên quan của cổ đông sở hữu từ 1% vốn điều lệ trở lên của tổ chức tín dụng.
- Công ty liên kết của tổ chức tín dụng.
- Các thông tin này được lấy từ hệ thống dữ liệu quản lý của NHNN và cung cấp khi cơ quan thuế đề nghị, nhằm hỗ trợ xác định mối quan hệ liên kết và kiểm soát các giao dịch có khả năng ảnh hưởng đến nghĩa vụ thuế.
(3) Hỗ trợ cơ quan thuế trong quản lý giá giao dịch liên kết:
Thông qua việc cung cấp dữ liệu tài chính và thông tin liên quan, NHNN giúp cơ quan thuế áp dụng nguyên tắc giao dịch độc lập, phân tích và điều chỉnh giá giao dịch liên kết để đảm bảo không làm giảm thu nhập chịu thuế của doanh nghiệp tại Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];