“Mùng 1 Tết cha, Mùng 2 Tết mẹ, Mùng 3 Tết thầy” nghĩa là gì?
Theo Thông báo 6150/TB-BLĐTBXH năm 2024 của Bộ LĐTBXH thì Tết Âm lịch 2025 cán bộ, công chức, viên chức sẽ được nghỉ liên tục 9 ngày từ 25/01/2025 - 02/02/2025 (26 tháng Chạp năm Giáp Thìn - mùng 5 tháng Giêng năm Ất Tỵ).
Đối với người lao động doanh nghiệp tư nhân thì sẽ chọn 1 trong 3 phương án nghỉ Tết Âm lịch 2025 như sau: 01 ngày cuối năm Giáp Thìn và 04 ngày đầu năm Ất Tỵ hoặc 02 ngày cuối năm Giáp Thìn và 03 ngày đầu năm Ất Tỵ hoặc 03 ngày cuối năm Giáp Thìn và 02 ngày đầu năm Ất Tỵ.
Tết Âm lịch hay còn gọi là Tết Nguyên Đán, là lễ lớn nhất và quan trọng nhất trong năm của người Việt Nam. Tết là dịp sum họp, đoàn viên của gia đình, con cháu từ xa thường trở về quê hương để thăm cha mẹ, ông bà, và cùng nhau ăn Tết. Là dịp để thăm hỏi họ hàng, người thân, chuẩn bị các âm cúng, các bữa cơm gia đình, và trò chuyện ấm cúng.
Vậy, dân gian có câu nói “Mùng 1 Tết cha, Mùng 2 Tết mẹ, Mùng 3 Tết thầy” nghĩa là gì?
Câu tục ngữ “Mùng 1 Tết cha, Mùng 2 Tết mẹ, Mùng 3 Tết thầy” không chỉ đơn giản là một lịch trình thăm hỏi ngày Tết, mà còn mang ý nghĩa sâu sắc về truyền thống văn hóa, đạo lý uống nước nhớ nguồn của người Việt Nam.
Có nhiều quan điểm về ý nghĩa của câu tục ngữ này, sau đây là một trong những ý nghĩa phổ biển:
"Cha" được hiểu là bên nội, "Mẹ" được hiểu là bên ngoại và "Thầy" được hiểu là những người dạy dỗ, truyền đạt kiến thức cho mình.
(1) "Mùng 1 Tết cha":
Ngày mùng 1 mang tính biểu tượng cao, là ngày đầu tiên của năm mới, khởi đầu mọi điều may mắn.
"Mùng 1 Tết cha" là có ý nhắc nhở hướng về nguồn cội, cúng bái tổ tiên trước rồi đến gia đình bên nội.
Vào ngày này, con cháu sẽ tụ họp ở nhà nội để dâng hương, chúc Tết, và cầu mong sức khỏe, bình an cho cha mẹ và tổ tiên. Đây là dịp con cháu cúng bái tổ tiên, gắn kết với cội nguồn, giữ gìn dòng chảy văn hóa gia đình.
(2) "Mùng 2 Tết mẹ":
Ngày mùng 2 được dành để thăm hỏi, chúc Tết bên gia đình mẹ, tức bên ngoại. Điều này phản ánh sự cân bằng và hài hòa trong mối quan hệ giữa hai bên nội - ngoại, đồng thời tôn vinh vai trò của người mẹ trong gia đình.
Vào ngày này, con cái thường đưa gia đình đến nhà ông bà ngoại (bên mẹ) để chúc Tết. Tại đây, con cháu dâng lời chúc sức khỏe, trao quà Tết, và tham gia bữa cơm sum họp đầu năm với họ ngoại.
(3) "Mùng 3 Tết thầy":
Ngày mùng 3 dành để bày tỏ lòng biết ơn đối với các thầy cô, những người đã dạy dỗ và truyền đạt tri thức cho mình. Trong văn hóa Việt Nam, “người thầy” không chỉ là người dạy học ở trường mà còn là người truyền nghề, hướng dẫn nhân cách và kiến thức sống.
Học trò, dù đã trưởng thành, vẫn thường đến thăm thầy cô giáo cũ để chúc Tết và tặng quà. Những lời chúc sức khỏe, may mắn là cách thể hiện lòng kính trọng dối với những người "Thầy". Tinh thần “Tôn sư trọng đạo” là một giá trị quan trọng trong truyền thống Việt Nam, và dịp Tết là cơ hội để học trò tri ân những người đã dìu dắt mình.
Thông tin về ý nghĩa của câu “Mùng 1 Tết cha, Mùng 2 Tết mẹ, Mùng 3 Tết thầy” mang tính chất tham khảo.
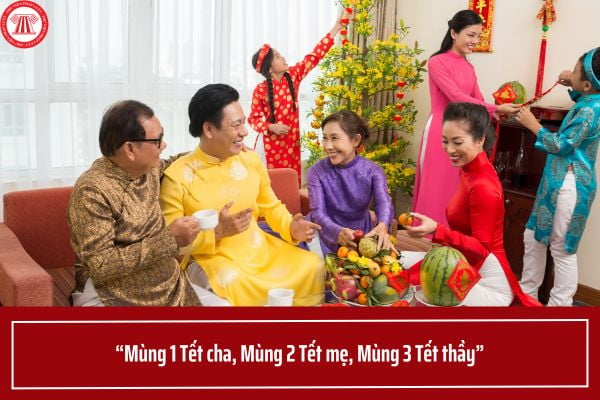
“Mùng 1 Tết cha, Mùng 2 Tết mẹ, Mùng 3 Tết thầy” nghĩa là gì? Cha mẹ có được làm người phụ thuộc giảm trừ gia cảnh của con? (Hình từ Internet)
Cha mẹ được làm người phụ thuộc giảm trừ gia cảnh của con khi nào?
Theo tiết d.3 điểm d, điểm đ khoản 1 Điều 9 Thông tư 111/2013/TT-BTC có nội dung bị bãi bỏ bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC quy định như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
...
d) Người phụ thuộc bao gồm:
...
d.3) Cha đẻ, mẹ đẻ; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng); cha dượng, mẹ kế; cha nuôi, mẹ nuôi hợp pháp của người nộp thuế đáp ứng điều kiện tại điểm đ, khoản 1, Điều này.
...
đ) Cá nhân được tính là người phụ thuộc theo hướng dẫn tại các tiết d.2, d.3, d.4, điểm d, khoản 1, Điều này phải đáp ứng các điều kiện sau:
đ.1) Đối với người trong độ tuổi lao động phải đáp ứng đồng thời các điều kiện sau:
đ.1.1) Bị khuyết tật, không có khả năng lao động.
đ.1.2) Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
đ.2) Đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
...
Như vậy, cha mẹ sẽ được làm người phụ thuộc giảm trừ gia cảnh của con khi đáp ứng các điều kiện sau đây:
- Nếu trong độ tuổi lao động thì phải đáp ứng đồng thời:
+ Bị khuyết tật, không có khả năng lao động.
+ Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
- Nếu ngoài độ tuổi lao động thì phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];