Mẫu Giấy đề nghị thanh toán tạm ứng C43-BB Thông tư 107 mới nhất năm 2025?
Căn cứ theo Điều 2 Thông tư 107/2017/TT-BTC quy định về đối tượng áp dụng như sau:
Đối tượng áp dụng
1. Thông tư này hướng dẫn kế toán áp dụng cho: Cơ quan nhà nước; đơn vị sự nghiệp công lập, trừ các đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên và chi đầu tư được vận dụng cơ chế tài chính như doanh nghiệp, áp dụng chế độ kế toán doanh nghiệp khi đáp ứng đủ các điều kiện theo quy định hiện hành; tổ chức, đơn vị khác có hoặc không sử dụng ngân sách nhà nước (sau đây gọi tắt là đơn vị hành chính, sự nghiệp).
2. Đối với các đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên và chi đầu tư được áp dụng chế độ kế toán doanh nghiệp, nếu thực hiện đơn đặt hàng của Nhà nước hoặc có tiếp nhận viện trợ không hoàn lại của nước ngoài hoặc có nguồn phí được khấu trừ, để lại thì phải lập báo cáo quyết toán quy định tại Phụ lục 04 của Thông tư này.
Như vậy, mẫu Giấy đề nghị thanh toán tạm ứng C43-BB Thông tư 107 áp dụng với cơ quan nhà nước; đơn vị sự nghiệp công lập, trừ các tổ chức dưới đây:
- Đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên và chi đầu tư được vận dụng cơ chế tài chính như doanh nghiệp, áp dụng chế độ kế toán doanh nghiệp khi đáp ứng đủ các điều kiện theo quy định hiện hành.
- Tổ chức, đơn vị khác có hoặc không sử dụng ngân sách nhà nước.
Mẫu Giấy đề nghị thanh toán tạm ứng C43-BB Thông tư 107 như sau:
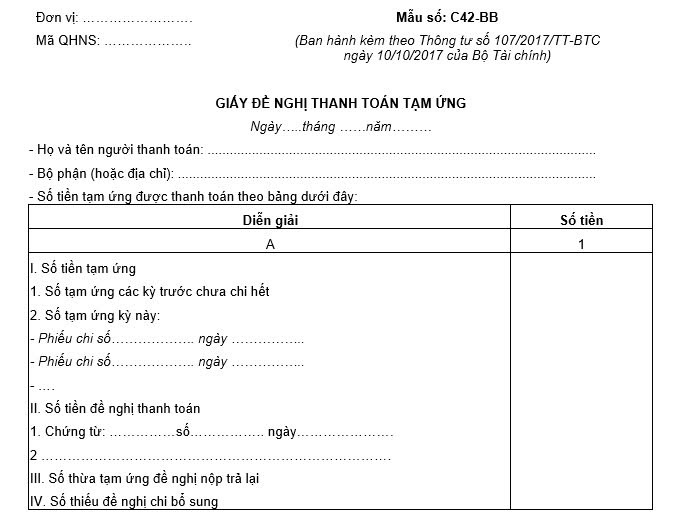
Tải Mẫu Giấy đề nghị thanh toán tạm ứng C43-BB Thông tư 107 tại đây. Tải về.
>> Cập nhật quy định mới: Hiện nay Thông tư 107/2017/TT-BTC đã hết hiệu lực và đã được thay thế bằng Thông tư 24/2024/TT-BTC.
Tuy hiện nay tại Thông tư 24/2024/TT-BTC chưa có quy định mới về Mẫu Giấy đề nghị thanh toán tạm ứng. Do đó, có thể tham khảo quy định tại Thông tư 107/2017/TT-BTC.
Phân loại hệ thống tài khoản kế toán theo Thông tư 107 như thế nào?
Theo quy định khoản 2 Điều 4 Thông tư 107/2017/TT-BTC, việc phân loại hệ thống tài khoản kế toán hành chính sự nghiệp được thực hiện như sau:
- Các loại tài khoản trong bảng gồm tài khoản từ loại 1 đến loại 9, được hạch toán kép (hạch toán bút toán đối ứng giữa các tài khoản). Tài khoản trong bảng dùng để kế toán tình hình tài chính (gọi tắt là kế toán tài chính), áp dụng cho tất cả các đơn vị, phản ánh tình hình tài sản, công nợ, nguồn vốn, doanh thu, chi phí, thặng dư (thâm hụt) của đơn vị trong kỳ kế toán.
- Loại tài khoản ngoài bảng gồm tài khoản loại 0, được hạch toán đơn (không hạch toán bút toán đối ứng giữa các tài khoản). Các tài khoản ngoài bảng liên quan đến ngân sách nhà nước hoặc có nguồn gốc ngân sách nhà nước (TK 004, 006, 008, 009, 012, 013, 014, 018) phải được phản ánh theo mục lục ngân sách nhà nước, theo niên độ (năm trước, năm nay, năm sau (nếu có)) và theo các yêu cầu quản lý khác của ngân sách nhà nước.
- Trường hợp một nghiệp vụ kinh tế tài chính phát sinh liên quan đến tiếp nhận, sử dụng: nguồn ngân sách nhà nước cấp; nguồn viện trợ, vay nợ nước ngoài; nguồn phí được khấu trừ, để lại thì kế toán vừa phải hạch toán kế toán theo các tài khoản trong bảng, đồng thời hạch toán các tài khoản ngoài bảng, chi tiết theo mục lục ngân sách nhà nước và niên độ phù hợp.
>> Cập nhật quy định mới: Hiện nay Thông tư 107/2017/TT-BTC đã hết hiệu lực và đã được thay thế bằng Thông tư 24/2024/TT-BTC.
Theo đó, tại khoản 2 Điều 5 Thông tư 24/2024/TT-BTC quy định về phân loại và nguyên tắc sử dụng hệ thống tài khoản kế toán hiện nay như sau:
(1) Tài khoản trong bảng gồm tài khoản từ loại 1 đến loại 9, được hạch toán kép (hạch toán bút toán đối ứng giữa các tài khoản). Tài khoản trong bảng phản ánh tình hình tài sản, nguồn vốn, doanh thu, chi phí, xác định kết quả hoạt động của đơn vị trong kỳ kế toán, làm cơ sở để lập báo cáo tài chính.
(2) Tài khoản ngoài bảng gồm tài khoản loại 0, được hạch toán đơn (không hạch toán bút toán đối ứng giữa các tài khoản). Trong đó, các tài khoản ngoài bảng 005, 006, 007, 008, 009, 010, 011, 012, 013 áp dụng cho các đơn vị để phản ánh việc nhận và sử dụng kinh phí mà cuối năm đơn vị phải quyết toán số đã sử dụng chi tiết theo mục lục ngân sách nhà nước, làm cơ sở để lập báo cáo quyết toán. Cụ thể như sau:
- Đối với các tài khoản ngoài bảng liên quan đến quyết toán kinh phí ngân sách nhà nước (tài khoản 005, 006, 007, 008, 009, 010, 011) phải được hạch toán chi tiết theo mục lục ngân sách nhà nước, theo niên độ ngân sách và theo các yêu cầu quản lý khác về quyết toán kinh phí ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước.
- Đối với các tài khoản ngoài bảng liên quan đến quyết toán kinh phí từ tiền thu phí được khấu trừ, để lại và kinh phí từ hoạt động nghiệp vụ mà cơ quan có thẩm quyền có quy định phải quyết toán số đã sử dụng theo mục lục ngân sách nhà nước (tài khoản 012, 013) đơn vị phải hạch toán chi tiết theo mục lục ngân sách nhà nước, theo các yêu cầu quản lý khác về quyết toán các nguồn kinh phí này.
(3) Trường hợp một nghiệp vụ kinh tế, tài chính phát sinh liên quan đến tiếp nhận, sử dụng kinh phí từ ngân sách nhà nước trong nước; kinh phí từ tiền thu phí được khấu trừ, để lại và kinh phí từ hoạt động nghiệp vụ có quy định phải quyết toán số đã sử dụng theo mục lục ngân sách nhà nước, thì kế toán vừa phải hạch toán kế toán theo các tài khoản trong bảng, đồng thời hạch toán các tài khoản ngoài bảng, chi tiết theo mục lục ngân sách nhà nước và niên độ phù hợp.
(4) Trường hợp một nghiệp vụ kinh tế, tài chính phát sinh liên quan đến tiếp nhận và sử dụng kinh phí viện trợ nước ngoài, kinh phí từ nguồn vay nợ nước ngoài theo dự án, thì đơn vị phải thực hiện ghi thu, ghi chi với ngân sách nhà nước theo quy định hiện hành. Sau khi thực hiện ghi thu, ghi chi với ngân sách nhà nước, kế toán phải hạch toán vào tài khoản ngoài bảng để lập báo cáo quyết toán theo quy định tại Thông tư 24/2024/TT-BTC.

Mẫu Giấy đề nghị thanh toán tạm ứng C43-BB Thông tư 107 mới nhất năm 2025? (Hình từ Internet)
Thời hạn nộp báo cáo tài chính theo Thông tư 107 là khi nào?
Căn cứ tại khoản 6 Điều 7 Thông tư 107/2017/TT-BTC quy định về Báo cáo tài chính cụ thể như sau:
Báo cáo tài chính
...
6. Nội dung và thời hạn nộp báo cáo tài chính
a) Nội dung:
Đơn vị hành chính, sự nghiệp nộp báo cáo tài chính cho đơn vị kế toán cấp trên hoặc cơ quan nhà nước có thẩm quyền các báo cáo tài chính năm theo quy định tại Thông tư này.
b) Thời hạn nộp báo cáo tài chính:
Báo cáo tài chính năm của đơn vị hành chính, sự nghiệp phải được nộp cho cơ quan nhà nước có thẩm quyền hoặc đơn vị cấp trên trong thời hạn 90 ngày, kể từ ngày kết thúc kỳ kế toán năm theo quy định của pháp luật.
...
Như vậy, thời hạn nộp báo cáo tài chính của đơn vị hành chính, sự nghiệp là 90 ngày, kể từ ngày kết thúc kỳ kế toán năm theo quy định của pháp luật.
*Lưu ý: Đơn vị hành chính, sự nghiệp áp dụng chế độ kế toán hành chính sự nghiệp theo Thông tư 107/2017/TT-BTC phải thuộc đối tượng áp dụng quy định tại Điều 2 Thông tư 107/2017/TT-BTC.
>> Cập nhật quy định mới: Hiện nay Thông tư 107/2017/TT-BTC đã hết hiệu lực và đã được thay thế bằng Thông tư 24/2024/TT-BTC.
Theo đó, tại điểm a khoản 6 Điều 9 Thông tư 24/2024/TT-BTC quy định như sau:
Quy định về báo cáo tài chính
...
6. Thời hạn nộp và nơi nhận báo cáo tài chính năm
a) Báo cáo tài chính năm của đơn vị kế toán phải được nộp cho cơ quan có thẩm quyền trong thời hạn 90 ngày, kể từ ngày kết thúc kỳ kế toán năm theo quy định của pháp luật.
...
Vì vậy, theo quy định trên thì thời hạn nộp báo cáo tài chính của đơn vị hành chính, sự nghiệp là 90 ngày, kể từ ngày kết thúc kỳ kế toán năm theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];