Mẫu đơn đăng ký biến động đất đai Mẫu số 11/ĐK mới nhất?
Theo Điều 29 Nghị định 101/2024/NĐ-CP quy định về hồ sơ nộp khi thực hiện thủ tục đăng ký biến động đất đai, tài sản gắn liền với đất mà không thuộc trường hợp quy định tại các điều 38, 39, 40, 41, 42, 43 và 44 Nghị định 101/2024/NĐ-CP như sau:
- Đơn đăng ký biến động đất đai, tài sản gắn liền với đất theo Mẫu số 11/ĐK ban hành kèm theo Nghị định 101/2024/NĐ-CP.
- Giấy chứng nhận đã cấp.
- Một trong các loại giấy tờ liên quan đến nội dung biến động đất đai, tài sản gắn liền với đất đối với từng trường hợp cụ thể theo quy định tại Điều 30 Nghị định 101/2024/NĐ-CP.
- Văn bản về việc đại diện theo quy định của pháp luật về dân sự đối với trường hợp thực hiện thủ tục đăng ký đất đai, tài sản gắn liền với đất thông qua người đại diện.
Như vậy, mẫu đơn đăng ký biến động đất đai mới nhất là Mẫu số 11/ĐK ban hành kèm theo Nghị định 101/2024/NĐ-CP.
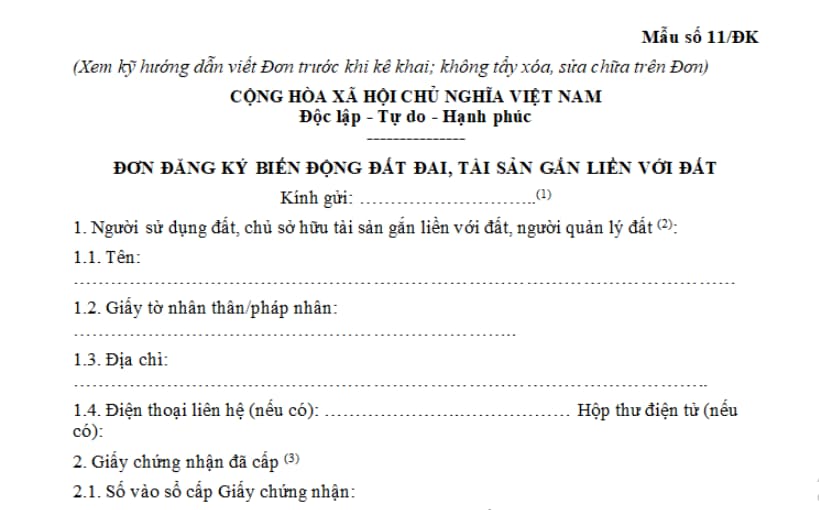
Tải về Mẫu đơn đăng ký biến động đất đai Mẫu số 11/ĐK mới nhất
Cập nhật mới: Căn cứ theo danh sách mẫu biểu ban hành kèm theo Nghị định 151/2025/NĐ-CP thì để đăng ký biến động đất đai người đăng ký sẽ sử dụng mẫu số 18 đơn đăng ký biến động đất đai, tài sản gắn liền với đất ban hành kèm theo Nghị định 151/2025/NĐ-CP.
Theo đó, mẫu đơn đăng ký biến động đất đai mới nhất hiện nay có dạng như sau:
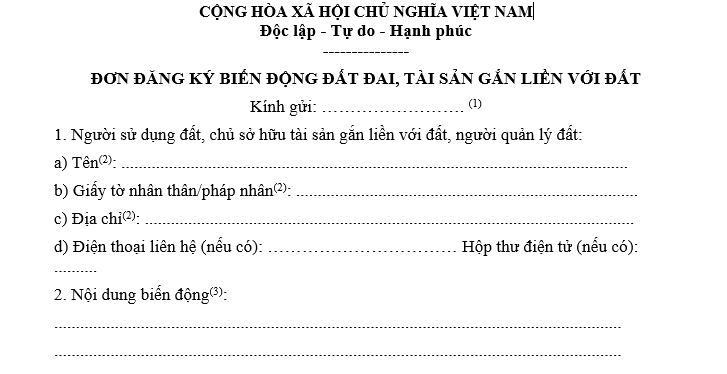
Tải về mẫu số 18 đơn đăng ký biến động đất đai mới nhất hiện nay.
Mẫu đơn đăng ký biến động đất đai Mẫu số 11/ĐK mới nhất? (Hình từ Internet)
Những loại đất nào phải chịu thuế sử dụng đất?
(1) Thuế sử dụng đất phi nông nghiệp
Theo Điều 2 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định về đối tượng chịu thuế sử dụng đất phi nông nghiệp như sau:
Đối tượng chịu thuế
1. Đất ở tại nông thôn, đất ở tại đô thị.
2. Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
3. Đất phi nông nghiệp quy định tại Điều 3 của Luật này sử dụng vào mục đích kinh doanh.
Mà Điều 3 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định như sau:
Đối tượng không chịu thuế
Đất phi nông nghiệp sử dụng không vào mục đích kinh doanh bao gồm:
1. Đất sử dụng vào mục đích công cộng bao gồm: đất giao thông, thủy lợi; đất xây dựng công trình văn hóa, y tế, giáo dục và đào tạo, thể dục thể thao phục vụ lợi ích công cộng; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh; đất xây dựng công trình công cộng khác theo quy định của Chính phủ;
2. Đất do cơ sở tôn giáo sử dụng;
3. Đất làm nghĩa trang, nghĩa địa;
4. Đất sông, ngòi, kênh, rạch, suối và mặt nước chuyên dùng;
5. Đất có công trình là đình, đền, miếu, am, từ đường, nhà thờ họ;
6. Đất xây dựng trụ sở cơ quan, xây dựng công trình sự nghiệp, đất sử dụng vào mục đích quốc phòng, an ninh;
7. Đất phi nông nghiệp khác theo quy định của pháp luật.
Như vậy, những loại đất sau đây phải chịu thuế sử dụng đất phi nông nghiệp:
- Đất ở tại nông thôn, đất ở tại đô thị.
- Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
- Đất phi nông nghiệp thuộc đối tượng không chịu thuế nhưng sử dụng vào mục đích kinh doanh.
(2) Thuế sử dụng đất nông nghiệp
Theo Điều 2 Luật thuế Sử dụng Đất Nông nghiệp 1993 quy định như sau:
Điều 2
Đất chịu thuế sử dụng đất nông nghiệp là đất dùng vào sản xuất nông nghiệp bao gồm:
- Đất trồng trọt;
- Đất có mặt nước nuôi trồng thuỷ sản;
- Đất rừng trồng.
Như vậy, đất trồng trọt, đất có mặt nước nuôi trồng thuỳ sản và đất rừng trồng là những loại đất phải chịu thuế sử dụng đất nông nghiệp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];