Mẫu Danh sách thành viên công ty TNHH 2 thành viên trở lên?
Theo Phụ lục I ban hành kèm theo Thông tư 68/2025/TT-BTC Mẫu Danh sách thành viên công ty TNHH 2 thành viên trở lên là Mẫu số 6.
Theo đó, Mẫu số 6 có dạng như sau:
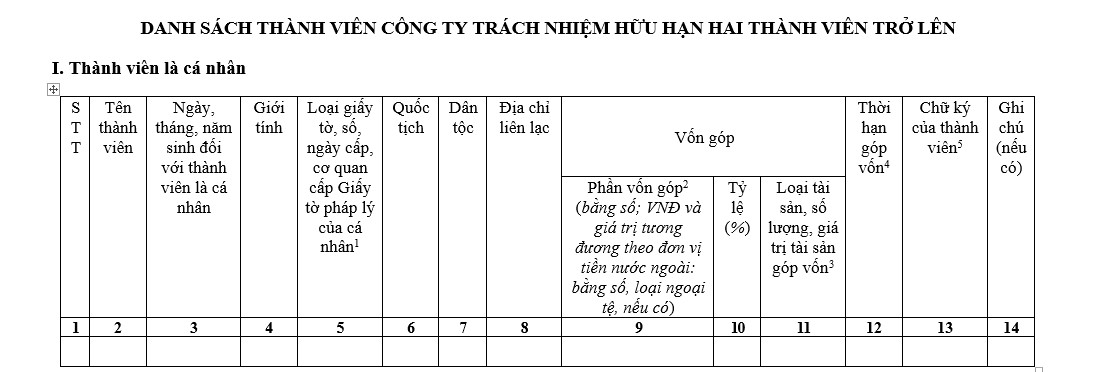
Tải về Mẫu Danh sách thành viên công ty TNHH 2 thành viên trở lên tại đây.

Mẫu Danh sách thành viên công ty TNHH 2 thành viên trở lên? Công ty TNHH 02 TV trở lên được hưởng ưu đãi thuế TNDN 10% đối với khoản thu nhập nào? (Hình từ Internet)
Thành viên công ty TNHH 2 thành viên trở lên có các quyền hạn gì?
Theo Điều 49 Luật Doanh nghiệp 2020 được sửa đổi bởi khoản 1 Điều 7 Luật sửa đổi Luật Đầu tư công, Luật Đầu tư theo phương thức đối tác công tư, Luật Đầu tư, Luật Nhà ở, Luật Đấu thầu, Luật Điện lực, Luật Doanh nghiệp, Luật Thuế tiêu thụ đặc biệt và Luật Thi hành án dân sự 2022 quy định thành viên công ty TNHH 2 thành viên trở lên có các quyền hạn sau đây:
- Tham dự họp Hội đồng thành viên, thảo luận, kiến nghị, biểu quyết các vấn đề thuộc thẩm quyền của Hội đồng thành viên;
- Có số phiếu biểu quyết tương ứng với phần vốn góp, trừ trường hợp quy định tại khoản 2 Điều 47 Luật Doanh nghiệp 2020
- Được chia lợi nhuận tương ứng với phần vốn góp sau khi công ty đã nộp đủ thuế và hoàn thành các nghĩa vụ tài chính khác theo quy định của pháp luật;
- Được chia giá trị tài sản còn lại của công ty tương ứng với phần vốn góp khi công ty giải thể hoặc phá sản;
- Được ưu tiên góp thêm vốn vào công ty khi công ty tăng vốn điều lệ;
- Định đoạt phần vốn góp của mình bằng cách chuyển nhượng một phần hoặc toàn bộ, tặng cho và hình thức khác theo quy định của pháp luật và Điều lệ công ty;
- Tự mình hoặc nhân danh công ty khởi kiện trách nhiệm dân sự đối với Chủ tịch Hội đồng thành viên, Giám đốc hoặc Tổng giám đốc, người đại diện theo pháp luật và người quản lý khác theo quy định tại Điều 72 Luật Doanh nghiệp 2020
- Quyền khác theo quy định của Luật này và Điều lệ công ty.
Ngoài các quyền hạn trên, thành viên, nhóm thành viên sở hữu từ 10% số vốn điều lệ trở lên hoặc một tỷ lệ khác nhỏ hơn do Điều lệ công ty quy định hoặc thuộc trường hợp quy định tại khoản 3 Điều 49 Luật Doanh nghiệp 2020 có các quyền sau đây:
- Yêu cầu triệu tập họp Hội đồng thành viên để giải quyết những vấn đề thuộc thẩm quyền;
- Kiểm tra, xem xét, tra cứu sổ ghi chép và theo dõi các giao dịch, sổ kế toán, báo cáo tài chính hằng năm;
- Kiểm tra, xem xét, tra cứu và sao chụp sổ đăng ký thành viên, biên bản họp, nghị quyết, quyết định của Hội đồng thành viên và tài liệu khác của công ty;
- Yêu cầu Tòa án hủy bỏ nghị quyết, quyết định của Hội đồng thành viên trong thời hạn 90 ngày kể từ ngày kết thúc họp Hội đồng thành viên, nếu trình tự, thủ tục, điều kiện cuộc họp hoặc nội dung nghị quyết, quyết định đó không thực hiện đúng hoặc không phù hợp với quy định của Luật Doanh nghiệp 2020 và Điều lệ công ty.
Trường hợp công ty có một thành viên sở hữu trên 90% vốn điều lệ và Điều lệ công ty không quy định một tỷ lệ khác nhỏ hơn theo quy định tại khoản 2 Điều 49 Luật Doanh nghiệp 2020 thì nhóm thành viên còn lại đương nhiên có quyền theo quy định tại khoản 2 Điều 49 LLuật Doanh nghiệp 2020
Công ty TNHH 02 thành viên trở lên được hưởng ưu đãi thuế thuế thu nhập doanh nghiệp 10% đối với khoản thu nhập nào?
Theo khoản 2 Điều 15 Nghị định 218/2013/NĐ-CP được sửa đổi bởi khoản 12, 13 Điều 1 Nghị định 12/2015/NĐ-CP quy định công ty TNHH 02 thành viên trở lên được hưởng ưu đãi thuế thu nhập doanh nghiệp 10% đối với khoản thu nhập sau:
(1) Phần thu nhập của doanh nghiệp từ thực hiện hoạt động xã hội hóa trong lĩnh vực giáo dục - đào tạo, dạy nghề, y tế, văn hóa, thể thao, môi trường, giám định tư pháp;
Danh mục loại hình, tiêu chí quy mô, tiêu chuẩn của các doanh nghiệp thực hiện xã hội hóa quy định tại Khoản này do Thủ tướng Chính phủ quy định
Danh mục loại hình, tiêu chí quy mô, tiêu chuẩn của các doanh nghiệp thực hiện xã hội hóa quy định tại khoản này do Thủ tướng Chính phủ quy định;
(2) Phần thu nhập từ hoạt động xuất bản của Nhà xuất bản theo quy định của Luật xuất bản 2012;
(3) Phần thu nhập từ hoạt động báo in (kể cả quảng cáo trên báo in) của cơ quan báo chí theo quy định của Luật Báo chí 2016;
(4) Phần thu nhập của doanh nghiệp từ thực hiện dự án đầu tư - kinh doanh nhà ở xã hội để bán, cho thuê, cho thuê mua đối với các đối tượng quy định tại Luật Nhà ở 2023.
Nhà ở xã hội quy định tại khoản này là nhà ở do Nhà nước hoặc tổ chức, cá nhân thuộc các thành phần kinh tế đầu tư xây dựng và đáp ứng các tiêu chí về nhà ở, về giá bán nhà, về giá cho thuê, về giá cho thuê mua, về đối tượng, điều kiện được mua, được thuê, được thuê mua nhà ở xã hội theo quy định của pháp luật về nhà ở và việc xác định thu nhập được áp dụng thuế suất 10% quy định tại Khoản này không phụ thuộc vào thời điểm ký hợp đồng bán, cho thuê hoặc cho thuê mua nhà ở xã hội;
(5) Thu nhập của doanh nghiệp từ: Trồng, chăm sóc, bảo vệ rừng; thu nhập từ trồng trọt, chăn nuôi, nuôi trồng, chế biến nông sản, thủy sản ở địa bàn có điều kiện kinh tế xã hội khó khăn; nuôi trồng lâm sản ở địa bàn có điều kiện kinh tế xã hội khó khăn; sản xuất, nhân và lai tạo giống cây trồng, vật nuôi; sản xuất, khai thác và tinh chế muối, trừ sản xuất muối quy định tại khoản 1 Điều 4 Nghị định 218/2013/NĐ-CP; đầu tư bảo quản nông sản sau thu hoạch, bảo quản nông sản, thủy sản và thực phẩm, bao gồm cả đầu tư để trực tiếp bảo quản hoặc đầu tư để cho thuê bảo quản nông sản, thủy sản và thực phẩm;
(6) Phần thu nhập của hợp tác xã hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp không thuộc địa bàn kinh tế - xã hội khó khăn và địa bàn kinh tế - xã hội đặc biệt khó khăn, trừ thu nhập của hợp tác xã quy định tại Khoản 1 Điều 4 Nghị định 218/2013/NĐ-CP;
Lưu ý: Nghị định 218/2013/NĐ-CP hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp 2008 chỉ áp dụng đến hết ngày 30/09/2025

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];