Mẫu 05/TNDN tờ khai thuế TNDN chuyển nhượng vốn mới từ ngày 17/03/2026 theo Thông tư 21?
Mẫu 05/TNDN tờ khai thuế TNDN đối với hoạt động chuyển nhượng vốn được quy định tại Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC.
Tuy nhiên, ngày 17/03/2026, Bộ Tài chính đã ban hành Thông tư 21/2026/TT-BTC sửa đổi Thông tư 80/2021/TT-BTC hướng dẫn thi hành một số điều của Luật Quản lý thuế 2019 và Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế 2019
Theo đó, tại khoản 3 Điều 1 Thông tư 21/2026/TT-BTC quy định thay thế tờ khai thuế TNDN chuyển nhượng vốn tại Thông tư 80/2021/TT-BTC bằng mẫu 05/TNDN tại Thông tư 21/2026/TT-BTC.
Cụ thể, mẫu 05/TNDN mới thay thế tờ khai thuế TNDN chuyển nhượng vốn theo Thông tư 21/2026/TT-BTC có dạng như sau:
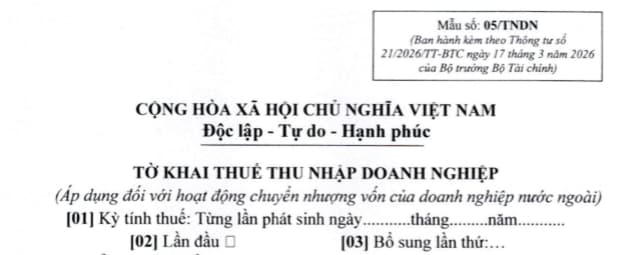
>>Tải về Mẫu 05/TNDN tờ khai thuế TNDN chuyển nhượng vốn mới từ 17/03/2026
Xem thêm:
>> Hộ kinh doanh nhóm 2 là gì? Tính thuế theo cách nào?
>> Cách nộp BCTC trên Dịch vụ công 2026 và thuyết minh báo cáo tài chính mới nhất?
>> Miễn thuế TNDN 3 năm cho doanh nghiệp nhỏ và vừa như thế nào?
Mẫu 05/TNDN tờ khai thuế TNDN chuyển nhượng vốn mới từ ngày 17/03/2026 theo Thông tư 21? (Hình từ Internet)
Thời điểm xác định thu nhập chịu thuế TNDN từ chuyển nhượng vốn là khi nào?
Căn cứ tại khoản 1 Điều 13 Nghị định 320/2025/NĐ-CP quy định về thu nhập từ chuyển nhượng vốn như sau:
Thu nhập từ chuyển nhượng vốn
1. Thu nhập từ chuyển nhượng vốn của doanh nghiệp là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ số vốn của doanh nghiệp đã đầu tư cho một hoặc nhiều tổ chức, cá nhân khác (bao gồm cả trường hợp bán doanh nghiệp, chuyển nhượng quyền góp vốn và các hình thức chuyển nhượng vốn khác theo quy định của pháp luật), chuyển nhượng cổ phần của công ty không phải là công ty đại chúng, chuyển nhượng cổ phần của tổ chức không phải là tổ chức niêm yết, đăng ký giao dịch theo quy định của pháp luật chứng khoán.
Thời điểm xác định thu nhập từ chuyển nhượng vốn là thời điểm chuyển quyền sở hữu vốn.
a) Trường hợp doanh nghiệp bán toàn bộ công ty trách nhiệm hữu hạn một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập doanh nghiệp theo hoạt động chuyển nhượng bất động sản;
b) Trường hợp doanh nghiệp có chuyển nhượng vốn không nhận bằng tiền mà nhận bằng tài sản (bao gồm cổ phiếu, chứng chỉ quỹ), lợi ích vật chất khác có phát sinh thu nhập thì phải chịu thuế thu nhập doanh nghiệp. Giá trị tài sản, cổ phiếu, chứng chỉ quỹ và lợi ích vật chất khác được xác định theo giá bán của sản phẩm trên thị trường tại thời điểm nhận tài sản;
c) Doanh nghiệp có thu nhập từ chuyển nhượng vốn thì khoản thu nhập này được xác định là khoản thu nhập khác và kê khai vào thu nhập chịu thuế khi tính thuế thu nhập doanh nghiệp.
...
Như vậy, theo quy định thời điểm xác định thu nhập chịu thuế TNDN từ chuyển nhượng vốn là thời điểm chuyển quyền sở hữu vốn.
Thuế suất thuế thu nhập doanh nghiệp áp dụng cho kỳ tính thuế năm 2025 mới nhất là gì?
Căn cứ Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 quy định về mức thuế suất thuế TNDN áp dụng cho kỳ tính thuế năm 2025, cụ thể như sau:
- Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại các khoản 2, 3 và 4 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 Luật Thuế thu nhập doanh nghiệp 2025.
- Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
- Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 15% và 17% quy định tại khoản 2, khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề. Việc xác định tổng doanh thu làm căn cứ áp dụng thực hiện theo quy định của Chính phủ.
- Thuế suất thuế thu nhập doanh nghiệp đối với một số trường hợp khác được quy định như sau:
- Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí từ 25% đến 50%. Căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ, Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng hợp đồng dầu khí;
- Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật) là 50%. Trường hợp các mô có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, thuế suất là 40%.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];