
Mẫu 01/QĐ Quyết định xử phạt vi phạm hành chính về thuế, hoá đơn và cách ghi?
Hiện nay mẫu Quyết định xử phạt vi phạm hành chính về thuế, hoá đơn là Mẫu 01/QĐ được quy định tại Phụ lục ban hành kèm theo Nghị định 125/2020/NĐ-CP.
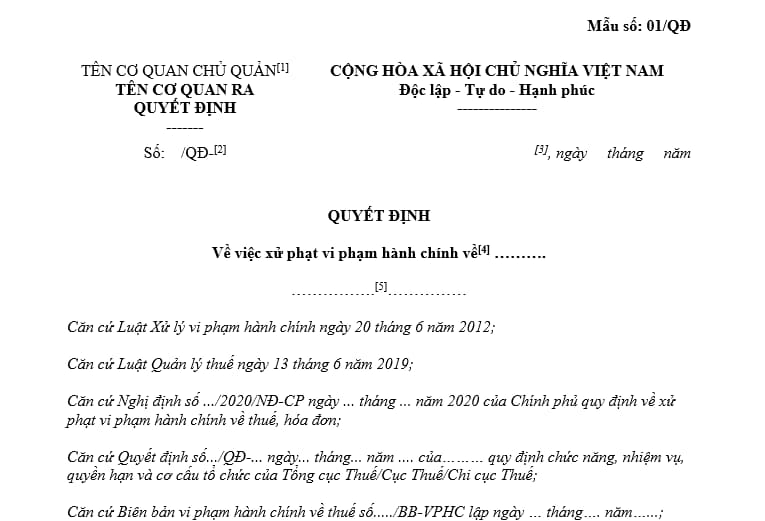 Tải về Mẫu 01/QĐ Quyết định xử phạt vi phạm hành chính về thuế, hoá đơn.
Trong đó, cách ghi Quyết định xử phạt vi phạm hành chính về thuế, hoá đơn như sau:
[1] Ghi tên theo hướng dẫn về thể thức và kỹ thuật trình bày văn bản hành chính quy định tại Nghị định 30/2020/NĐ-CP;
[2] Ghi chữ viết tắt tên cơ quan của người có thẩm quyền ban hành quyết định là người đứng đầu cơ quan, tổ chức, các trường hợp khác thì ghi: “XPVPHC”;
[3] Ghi địa danh theo hướng dẫn về thể thức và kỹ thuật trình bày văn bản hành chính quy định tại Nghị định 30/2020/NĐ-CP;
[4] Ghi rõ vi phạm hành chính về lĩnh vực thuế hay hóa đơn;
[5] Ghi thẩm quyền ban hành quyết định xử phạt, trường hợp người có thẩm quyền ban hành quyết định xử phạt không phải là người đứng đầu cơ quan, tổ chức thì không ghi vào chỉ tiêu này;
[6] Chỉ tiêu này áp dụng đối với trường hợp người có thẩm quyền ban hành quyết định xử phạt là người đứng đầu cơ quan, tổ chức, các trường hợp khác thì ghi: “Tôi:.............. Chức vụ:.............”;
[7] Ghi họ và tên của người đại diện theo pháp luật nếu là công ty TNHH một thành viên, công ty TNHH hai thành viên trở lên, công ty cổ phần; ghi họ và tên của chủ doanh nghiệp nếu là doanh nghiệp tư nhân; ghi họ và tên của người đứng đầu tổ chức không phải là doanh nghiệp;
[8] Mô tả hành vi vi phạm, nếu có nhiều hành vi thì ghi cụ thể từng hành vi vi phạm;
[9] Ghi rõ điểm, khoản, điều của văn bản quy phạm pháp luật quy định về xử phạt vi phạm hành chính về thuế;
[10] Ghi ”Không” nếu không có tình tiết tăng nặng, giảm nhẹ;
[11] Ghi chi tiết theo hành vi và số tiền phạt bằng số và bằng chữ đối với hình phạt tiền;
[12] Ghi chi tiết theo từng sắc thuế (Thuế GTGT:.........; thuế TTĐB:......; thuế TNDN:..............), nội dung kinh tế (tiểu mục), địa bàn hạch toán thu NSNN, cơ quan thuế quản lý khoản thu và số tiền thuế truy thu bằng số và bằng chữ của từng khoản truy thu;
[13] Ghi họ và tên của cá nhân vi phạm hoặc tên tổ chức vi phạm;
[14] Ghi họ và tên của cá nhân vi phạm/người đại diện tổ chức vi phạm;
[15] Ghi số tài khoản mà cá nhân/tổ chức vi phạm phải nộp tiền phạt trực tiếp hoặc chuyển khoản. Trường hợp nộp tiền vào tài khoản thu NSNN thì không cần ghi số tài khoản của KBNN mở tại ngân hàng thương mại;
[16] Ghi rõ tên, địa chỉ Kho bạc nhà nước (hoặc ngân hàng thương mại do Kho bạc nhà nước ủy nhiệm thu) mà cá nhân/tổ chức bị xử phạt phải nộp tiền phạt;
[17] Ghi rõ tên, chức vụ, đơn vị người thi hành quyết định, cơ quan, tổ chức có liên quan;
[18] Trường hợp người ra quyết định là cấp trưởng thì ghi chức danh của cấp trưởng, trường hợp người ra quyết định là cấp phó được cấp trưởng giao quyền thì ghi chữ viết tắt “KT.” trước chức danh của cấp trưởng và bổ sung thêm chức danh của cấp phó được cấp trưởng giao quyền, các trường hợp khác giữ nguyên cụm từ “người ra quyết định”.
>> Cập nhật quy định mới: Hiện nay Mẫu 01/QĐ được quy định tại Phụ lục ban hành kèm theo Nghị định 125/2020/NĐ-CP đã bị bãi bỏ bởi khoản 3 Điều 2 Nghị định 310/2025/NĐ-CP và đến nay chưa có văn bản nào khác quy định về Mẫu Quyết định xử phạt vi phạm hành chính về thuế, hoá đơn mới.
Mẫu 01/QĐ Quyết định xử phạt vi phạm hành chính về thuế, hoá đơn và cách ghi? (Hình từ Internet)
Thời hiệu thi hành quyết định xử phạt vi phạm hành chính về thuế, hóa đơn là bao lâu?
Theo Điều 40 Nghị định 125/2020/NĐ-CP quy định như sau:
Thời hiệu thi hành quyết định xử phạt vi phạm hành chính về thuế, hóa đơn
1. Thời hiệu thi hành quyết định xử phạt vi phạm hành chính về thuế, hóa đơn là 01 năm, kể từ ngày ra quyết định xử phạt. Quá thời hiệu thi hành nêu trên mà cơ quan thuế chưa thực hiện giao, gửi quyết định xử phạt vi phạm hành chính cho tổ chức, cá nhân vi phạm theo quy định tại Điều 39 Nghị định này thì không thi hành quyết định xử phạt.
Trường hợp quyết định xử phạt có áp dụng biện pháp khắc phục hậu quả thì vẫn áp dụng biện pháp khắc phục hậu quả.
2. Trường hợp cá nhân, tổ chức bị xử phạt cố tình trốn tránh, trì hoãn thì thời hiệu thi hành quyết định xử phạt được tính kể từ thời điểm chấm dứt hành vi trốn tránh, trì hoãn.
...
Như vậy, thời hiệu thi hành quyết định xử phạt vi phạm hành chính về thuế, hoá đơn là 1 năm kể từ ngày ra quyết định xử phạt. Nếu người bị xử phạt cố tình trốn tránh thì thời hiệu sẽ được tính lại kể từ thời điểm chấm dứt hành vi trốn tránh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































