Link thuedientu gdt gov vn còn sử dụng đến khi nào?
Hiện hành, Dịch vụ Công Thuế nhà nước là hệ thống đang được triển khai là nền tảng khuyến khích người nộp thuế thực hiện các thủ tục hành chính về thuế với cơ quan thuế, thay thế hoàn toàn Hệ thống Thuế điện tử (thuedientu gdt gov vn) và các nền tảng cũ.
Người nộp thuế truy cập vào dịch vụ Công Thuế nhà nước theo đường link: https://dichvucong.gdt.gov.vn/tthc/homelogin
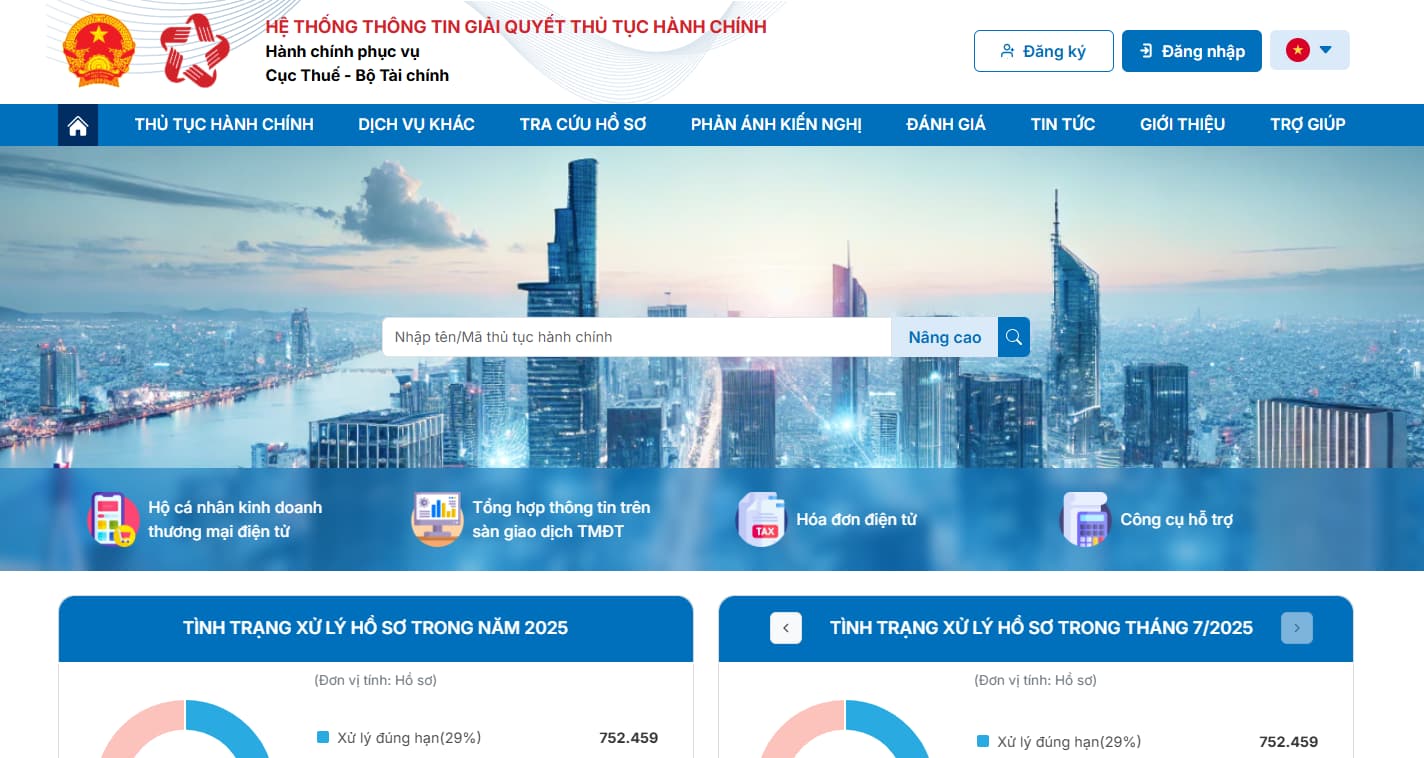
Ngày 3/7/2025, Cục thuế đã có Thông báo về việc triển khai Hệ thống thông tin giải quyết thủ tục hành chính phiên bản 1.0, trong đó lưu ý: Hệ thống này là giao diện duy nhất giữa người nộp thuế và cơ quan thuế và sẽ thay thế Thuế điện tử, đại lý thuế.
Tuy nhiên, trước mắt cơ quan thuế vẫn duy trì song song việc đăng nhập cả 2 hệ thống là: https://dichvucong.gdt.gov.vn và https://thuedientu.gdt.gov.vn để cơ quan thuế có thời gian tuyên truyền, hướng dẫn người nộp thuế vào giao diện mới để đăng nhập sử dụng.
Hệ thống thuế điện tử (thuedientu gdt gov vn) có giao diện như sau:
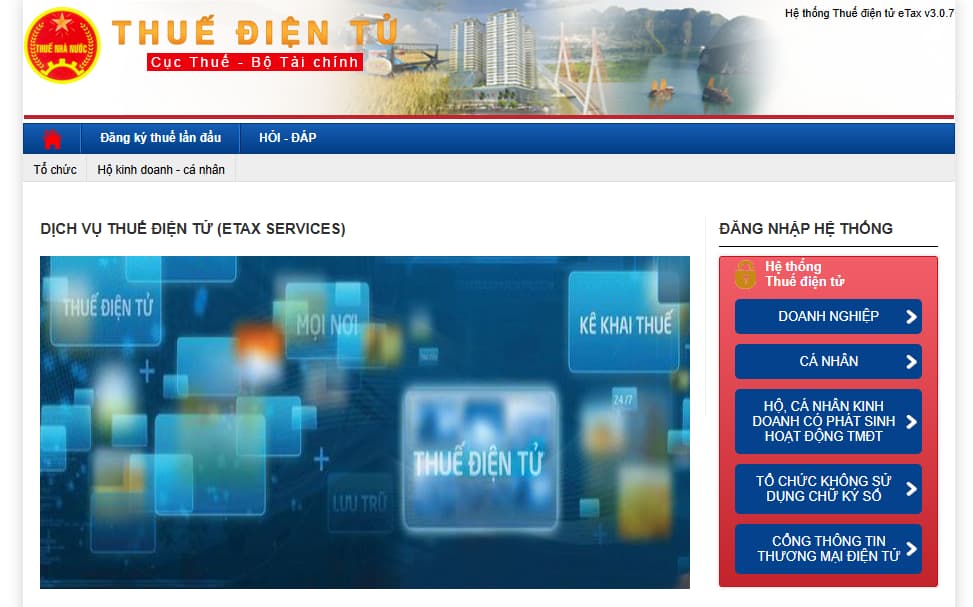
Sau giai đoạn trên, hệ thống Thuế điện tử (cũ) sẽ ngừng hoạt động và bị ngắt kết nối để chỉ duy trì 01 Hệ thống thông tin giải quyết thủ tục hành chính của cơ quan thuế.
Như vậy, hiện nay vẫn chưa có thông tin chính thức khi nào sẽ ngắt kết nói Hệ thống Thuế điện tử. Do vậy, hiện tại người nộp thuế vẫn có thể sử dụng Hệ thống Thuế điện tử thuedientu gdt gov vn để thực hiện một số thủ tục hành chính về thuế. Đồng thời, người nộp thuế cần theo dõi để cập nhật Thông tin mới nhất của Cục thuế liên quan đến vấn đề này.

Link thuedientu gdt gov vn còn sử dụng đến khi nào? (Hình từ Internet)
Người nộp thuế có thể tra cứu những thông tin gì khi sử dụng tài khoản giao dịch thuế điện tử?
Căn cứ Điều 34 Thông tư 19/2021/TT-BTC quy định về tra cứu thông tin của người nộp thuế như sau:
Tra cứu thông tin của người nộp thuế
1. Người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định; tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo “số tham chiếu”.
2. Người nộp thuế chưa có tài khoản giao dịch thuế điện tử, sử dụng mã giao dịch điện tử được cấp theo từng lần để tra cứu thông tin đã giao dịch với cơ quan thuế.
3. Cổng thông tin điện tử của Tổng cục Thuế thông báo trên tài khoản giao dịch thuế điện tử của người nộp thuế do Tổng cục Thuế cấp về tình hình xử lý các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, miễn, giảm/xóa nợ, được hoàn, còn được hoàn phát sinh trong tháng trước và các khoản còn phải nộp, nộp thừa đến thời điểm cuối tháng trước đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
Như vậy, theo quy định trên thì người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế (nay là Cục thuế) để:
- Để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định;
- Tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Ngoài ra, người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo số tham chiếu.
Cơ quan quản lý thuế phải có trách nhiệm bảo mật thông tin người nộp thuế đúng không?
Căn cứ khoản 4 Điều 18 Luật Quản lý thuế 2019 quy định trách nhiệm của cơ quan thuế như sau:
Nhiệm vụ của cơ quan quản lý thuế
1. Tổ chức thực hiện quản lý thu thuế và các khoản thu khác thuộc ngân sách nhà nước theo quy định của pháp luật về thuế và quy định khác của pháp luật có liên quan.
2. Tuyên truyền, phổ biến, hướng dẫn pháp luật về thuế; công khai các thủ tục về thuế tại trụ sở, trang thông tin điện tử của cơ quan quản lý thuế và trên các phương tiện thông tin đại chúng.
3. Giải thích, cung cấp thông tin liên quan đến việc xác định nghĩa vụ thuế cho người nộp thuế; cơ quan thuế có trách nhiệm công khai mức thuế phải nộp của hộ kinh doanh, cá nhân kinh doanh trên địa bàn xã, phường, thị trấn.
4. Bảo mật thông tin của người nộp thuế, trừ các thông tin cung cấp cho cơ quan có thẩm quyền hoặc thông tin được công bố công khai theo quy định của pháp luật.
...
Như vậy, theo quy định trên thì cơ quan quản lý thuế có trách nhiệm bảo mật thông tin người nộp thuế trừ các thông tin cung cấp cho cơ quan có thẩm quyền hoặc thông tin được công bố công khai theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];