Lịch âm ngày 6 5 - lịch vạn niên ngày 6 5 năm 2025 đầy đủ, chi tiết?
Lịch âm dương hay còn gọi là lịch vạn niên, là sự kết hợp hài hòa giữa lịch âm và lịch dương, đóng vai trò quan trọng trong đời sống văn hóa và tín ngưỡng của người Việt Nam.
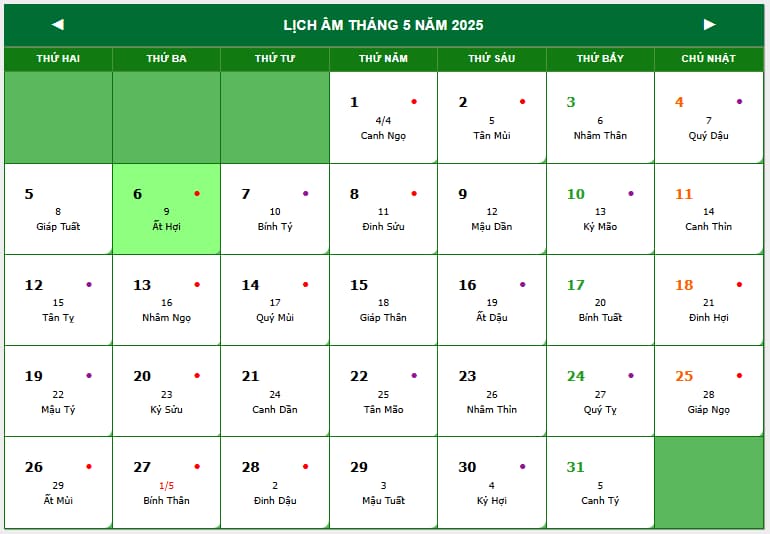
Lịch âm ngày 6 5 2025 dương lịch tương ứng với ngày 9/4/2025 âm lịch, rơi vào ngày hoàng đạo Bảo Quang.
Về can chi, lịch âm ngày 6 5 là ngày Ất Hợi, tháng Đinh Mão, năm Ất Tỵ, thuộc tiết khí Lập Hạ. Đây là ngày Thoa Nhật (Tiểu Cát) - ngày có thiên can và địa chi tương sinh (Âm Thủy sinh Âm Mộc), báo hiệu một ngày tương đối tốt lành. Các công việc thực hiện trong ngày này thường thuận lợi, ít gặp trở ngại, con người dễ hòa hợp, khả năng thành công cao, thích hợp để tiến hành những việc quan trọng.
Tuổi hợp với lịch âm ngày 6 5: Mão, Mùi
Tuổi xung khắc: Quý Tỵ, Tân Tỵ, Tân Hợi
Ngày lễ âm lịch nào được người lao động được nghỉ hưởng nguyên lương?
Tại Điều 112 Bộ luật Lao động 2019 có quy định như sau:
Nghỉ lễ, tết
1. Người lao động được nghỉ làm việc, hưởng nguyên lương trong những ngày lễ, tết sau đây:
a) Tết Dương lịch: 01 ngày (ngày 01 tháng 01 dương lịch);
b) Tết Âm lịch: 05 ngày;
c) Ngày Chiến thắng: 01 ngày (ngày 30 tháng 4 dương lịch);
d) Ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch);
đ) Quốc khánh: 02 ngày (ngày 02 tháng 9 dương lịch và 01 ngày liền kề trước hoặc sau);
e) Ngày Giỗ Tổ Hùng Vương: 01 ngày (ngày 10 tháng 3 âm lịch).
2. Lao động là người nước ngoài làm việc tại Việt Nam ngoài các ngày nghỉ theo quy định tại khoản 1 Điều này còn được nghỉ thêm 01 ngày Tết cổ truyền dân tộc và 01 ngày Quốc khánh của nước họ.
3. Hằng năm, căn cứ vào điều kiện thực tế, Thủ tướng Chính phủ quyết định cụ thể ngày nghỉ quy định tại điểm b và điểm đ khoản 1 Điều này.
Như vậy, người lao động được nghỉ làm việc hưởng nguyên lương vào các ngày lễ âm lịch bao gồm:
- Tết Âm lịch: 5 ngày
- Ngày Giỗ Tổ Hùng Vương: 1 ngày (mùng 10 tháng 3 âm lịch)
Riêng người lao động là người nước ngoài làm việc tại Việt Nam ngoài các ngày nghỉ theo quy định Bộ luật Lao động 2019 còn được nghỉ thêm 01 ngày Tết cổ truyền dân tộc và 01 ngày Quốc khánh của nước họ.
Theo đó, căn cứ vào quy định của Bộ luật Lao động 2019, những văn bản hướng dẫn của cơ quan Nhà nước và dựa vào điều kiện thực tế hằng năm mà người lao động sẽ được bố trí ngày nghỉ Tết Âm lịch và Quốc khánh phù hợp.

Lịch âm ngày 6 5 - lịch vạn niên ngày 6 5 năm 2025 đầy đủ, chi tiết? (Hình từ Internet)
Thu nhập từ tiền lương, tiền công NLĐ đi làm vào dịp nghỉ lễ có phải thu nhập chịu thuế TNCN không?
Căn cứ theo điểm i khoản 1 Điều 3 Thông tư 111/2013/TT-BTC quy định như sau:
Các khoản thu nhập được miễn thuế
1. Căn cứ quy định tại Điều 4 của Luật Thuế thu nhập cá nhân, Điều 4 của Nghị định số 65/2013/NĐ-CP, các khoản thu nhập được miễn thuế bao gồm:
...
i) Thu nhập từ phần tiền lương, tiền công làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương, tiền công làm việc ban ngày, làm việc trong giờ theo quy định của Bộ luật Lao động. Cụ thể như sau:
i.1) Phần tiền lương, tiền công trả cao hơn do phải làm việc ban đêm, làm thêm giờ được miễn thuế căn cứ vào tiền lương, tiền công thực trả do phải làm đêm, thêm giờ trừ (-) đi mức tiền lương, tiền công tính theo ngày làm việc bình thường.
Ví dụ 2: Ông A có mức lương trả theo ngày làm việc bình thường theo quy định của Bộ luật Lao động là 40.000 đồng/giờ.
- Trường hợp cá nhân làm thêm giờ vào ngày thường, cá nhân được trả 60.000 đồng/giờ thì thu nhập được miễn thuế là:
60.000 đồng/giờ – 40.000 đồng/giờ = 20.000 đồng/giờ
- Trường hợp cá nhân làm thêm giờ vào ngày nghỉ hoặc ngày lễ, cá nhân được trả 80.000 đồng/giờ thì thu nhập được miễn thuế là:
80.000 đồng/giờ – 40.000 đồng/giờ = 40.000 đồng/giờ
i.2) Tổ chức, cá nhân trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ, khoản tiền lương trả thêm do làm đêm, làm thêm giờ đã trả cho người lao động. Bảng kê này được lưu tại đơn vị trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế.
...
Như vậy, phần thu nhập từ tiền lương, tiền công người lao động đi làm vào dịp nghỉ lễ được trả cao hơn so với tiền lương, tiền công làm việc trong ngày bình thường theo quy định của Bộ luật Lao động 2019 được xác định là thu nhập được miễn thuế TNCN.
Do đó người lao động sẽ được miễn thuế TNCN đối với phần thu nhập từ tiền lương, tiền công đi làm vào dịp nghỉ lễ được trả cao hơn so với tiền lương, tiền công làm việc trong ngày bình thường. Đối với khoản thu nhập còn lại thì được xác định là thu nhập chịu thuế TNCN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];