Khuôn sơn giày bằng sắt thép có được giảm thuế GTGT xuống 8% đến hết năm 2026?
Căn cứ theo Điều 1 Nghị định 174/2025/NĐ-CP quy định như sau:
Giảm thuế giá trị gia tăng
1.Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
a) Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này .
b) Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
c) Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều này được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại.
...
Căn cứ theo Điều 2 Nghị định 174/2025/NĐ-CP quy định như sau:
Điều khoản thi hành.
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 07 năm 2025 đến hết ngày 31 tháng 12 năm 2026.
...
Căn cứ Phụ lục ban hành kèm theo Quyết định 43/2018/QĐ-TTg năm 2018 quy định:
- Mã ngành sản phẩm 24: Sản phẩm kim loại.
+ 243: Dịch vụ đúc kim loại.
+ 2431001: Khuôn đúc bằng gang, thép.
- Mã ngành sản phẩm 25: Sản phẩm từ kim loại đúc sẵn (trừ máy móc, thiết bị).
+ 2593034: Dụng cụ cầm tay có thể thay đổi được, có hoặc không gắn động cơ, hoặc dùng cho máy công cụ.
Ví dụ: Khuôn dùng để kéo hoặc ép đùn kim loại; dụng cụ để ép, cán, dập, đục lỗ, để ren hoặc taro, để doa hoặc chuốt, để tiện, dao và lưỡi cắt dùng cho máy hoặc dụng cụ cơ khí,..
+ 2593035: Khuôn; Hộp đúc cho xưởng đúc kim loại, đúc cơ bản, đúc các mô hình.Gồm: Hộp khuôn đúc kim loại; đế khuôn; mẫu làm khuôn; mẫu khuôn dùng để đúc kim loại hay cacbua kim loại; khuôn đúc thủy tinh; khuôn đúc khoáng vật.
Đồng thời tại Danh mục hàng hóa, dịch vụ không được giảm thuế GTGT tại Phụ lục I ban hành kèm theo Nghị định 174/2025/NĐ-CP quy định Mã ngành sản phẩm 24: Sản phẩm kim loại không được giảm thuế GTGT xuống 8% đến hết năm 2026.
Bên cạnh đó, tại Công văn 5556/TCS3-QLDN2 năm 2025 Tải về có hướng dẫn như sau:
Trường hợp Công ty sản xuất sản phẩm khuôn sơn giày bằng sắt, thép thì xác định giảm thuế GTGT của sản phẩm bán ra theo quy định như sau:
Công ty tra cứu sản phẩm theo mã sản phẩm, tên, nội dung trên Phụ lục ban hành kèm theo Quyết định 43/2018/QĐ-TTg, đối chiếu với Danh mục hàng hóa, dịch vụ không được giảm thuế GTGT ban hành kèm theo Nghị định 174/2025/NĐ-CP, nếu sản phẩm thuộc Danh mục hàng hóa, dịch vụ ban hành kèm theo Nghị định 174/2025/NĐ-CP thì không được giảm thuế GTGT.
Đối với sản phẩm kim loại thuộc mã ngành 24 theo Quyết định 43/2018/QĐ-TTg thuộc Danh mục hàng hóa, dịch vụ không được giảm thuế GTGT ban hành kèm theo Nghị định 174/2025/NĐ-CP thì không được giảm thuế GTGT khi bán ra.
Đối với sản phẩm từ kim loại đúc sẵn thuộc mã ngành 25 theo Quyết định 43/2018/QĐ-TTg không thuộc Danh mục hàng hóa, dịch vụ không được giảm thuế GTGT ban hành kèm theo Nghị định 174/2025/NĐ-CP thì được giảm thuế GTGT khi bán ra.
Các mã ngành sản phẩm theo doanh nghiệp mô tả chỉ có tính tham khảo, Công ty căn cứ sản phẩm thực tế sản xuất, kinh doanh và hồ sơ, tài liệu về sản phẩm tại doanh nghiệp để xác định giảm thuế GTGT theo quy định.
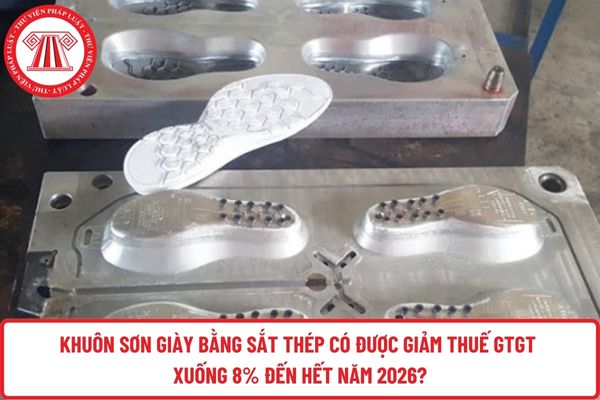
Khuôn sơn giày bằng sắt thép có được giảm thuế GTGT xuống 8% đến hết năm 2026? (Hình từ Internet)
Kinh doanh nhiều hàng hóa, dịch vụ có mức thuế suất thuế GTGT khác nhau thì kê khai như thế nào?
Căn cứ tại khoản 4 Điều 9 Luật Thuế giá trị gia tăng 2024 quy định như sau:
Thuế suất
...
4. Cơ sở kinh doanh nhiều loại hàng hóa, dịch vụ có mức thuế suất thuế giá trị gia tăng khác nhau (bao gồm cả đối tượng không chịu thuế giá trị gia tăng) phải khai thuế giá trị gia tăng theo từng mức thuế suất quy định đối với từng loại hàng hóa, dịch vụ; nếu cơ sở kinh doanh không xác định theo từng mức thuế suất thì phải tính và nộp thuế theo mức thuế suất cao nhất của hàng hóa, dịch vụ mà cơ sở sản xuất, kinh doanh.
5. Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường được sử dụng làm thức ăn chăn nuôi, dược liệu thì áp dụng thuế suất giá trị gia tăng theo mức thuế suất quy định cho sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản.
...
Như vậy, theo quy định trên, cơ sở kinh doanh nhiều loại hàng hóa, dịch vụ có mức thuế suất thuế giá trị gia tăng khác nhau (bao gồm cả đối tượng không chịu thuế giá trị gia tăng) phải khai thuế giá trị gia tăng theo từng mức thuế suất quy định đối với từng loại hàng hóa, dịch vụ; nếu cơ sở kinh doanh không xác định theo từng mức thuế suất thì phải tính và nộp thuế theo mức thuế suất cao nhất của hàng hóa, dịch vụ mà cơ sở sản xuất, kinh doanh.
Phương pháp khấu trừ thuế GTGT được áp dụng cho những đối tượng nào?
Theo khoản 2 Điều 11 Luật Thuế giá trị gia tăng 2025 quy định phương pháp khấu trừ thuế GTGT áp dụng đối với cơ sở kinh doanh thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định của pháp luật về kế toán, hóa đơn, chứng từ bao gồm:
- Cơ sở kinh doanh có doanh thu hằng năm từ bán hàng hóa, cung cấp dịch vụ từ 01 tỷ đồng trở lên, trừ hộ, cá nhân sản xuất, kinh doanh;
- Cơ sở kinh doanh tự nguyện áp dụng phương pháp khấu trừ thuế, trừ hộ, cá nhân sản xuất, kinh doanh;
- Tổ chức, cá nhân nước ngoài cung cấp hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí nộp thuế theo phương pháp khấu trừ thuế do bên Việt Nam kê khai, khấu trừ, nộp thay.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];