Hướng dẫn tra cứu nợ thuế doanh nghiệp mới nhất 2026?
Dưới đây là hướng dẫn tra cứu nợ thuế doanh nghiệp trên Hệ thống thông tin giải quyết thủ tục hành chính của Cục thuế:
Bước 1: Truy cập địa chỉ: https://dichvucong.gdt.gov.vn/tthc/homelogin/tthc
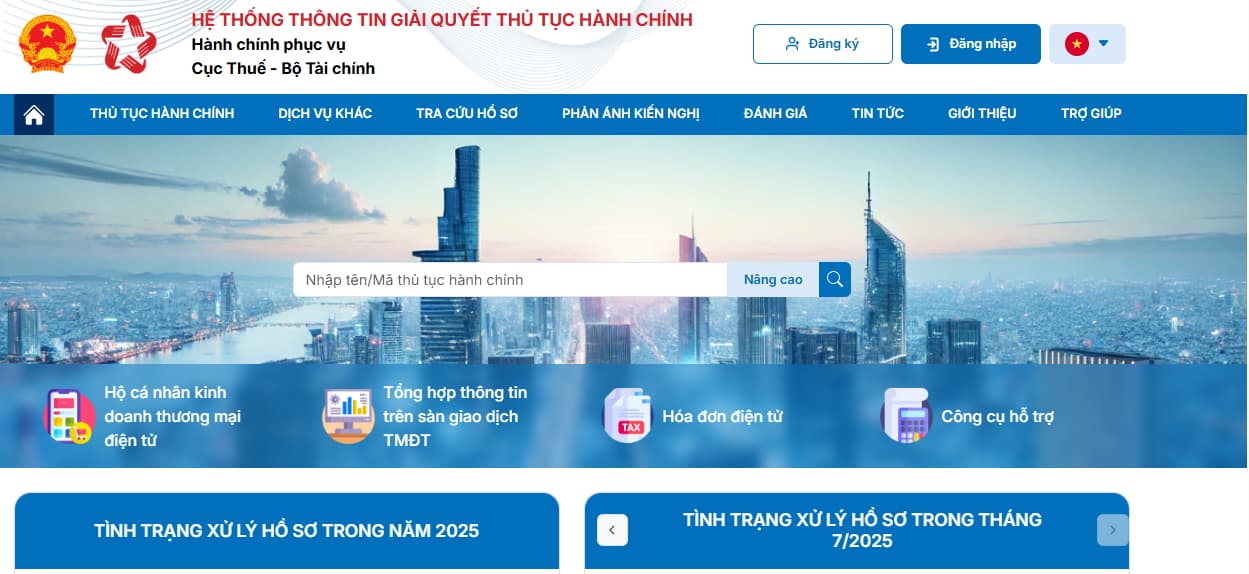
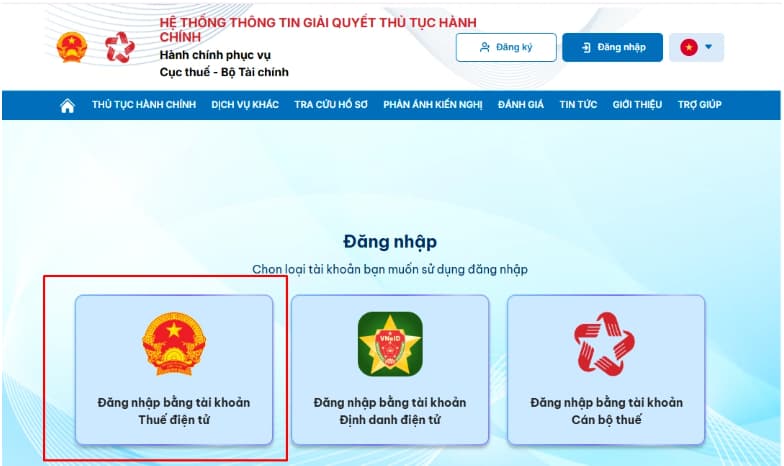
Bước 2: Đăng nhập hệ thống:
- Người nộp thuế chọn Đăng nhập bằng tài khoản thuế điện tử.
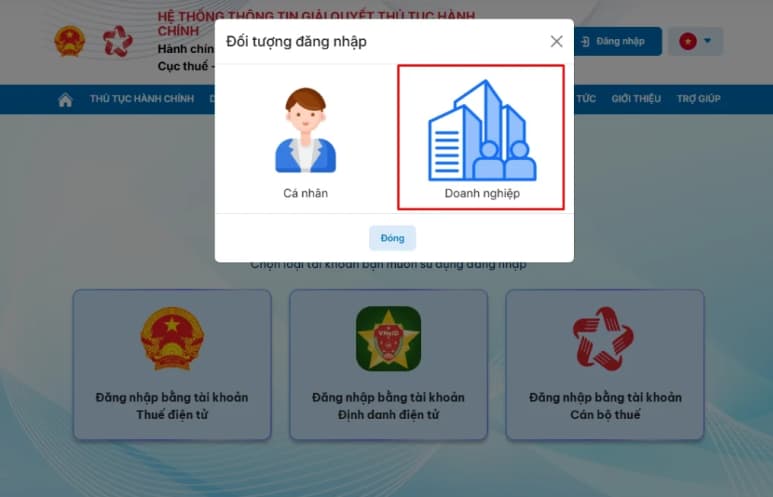
- Chọn vai trò: “Doanh nghiệp”
- Nhập tên đăng nhập và mật khẩu đã được cơ quan thuế cấp.
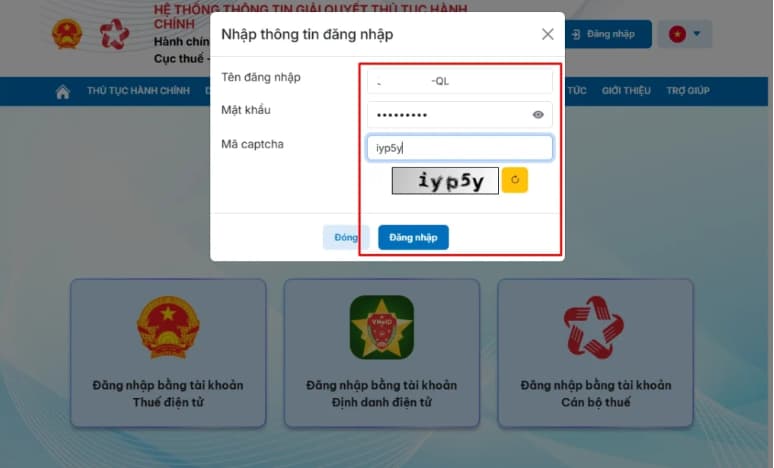
Bước 3: Thực hiện tra cứu nợ thuế
- Sau khi đăng nhập thành công:
+ Vào menu “Dịch vụ khác” → “Tra cứu” → “Thông tin nghĩa vụ”
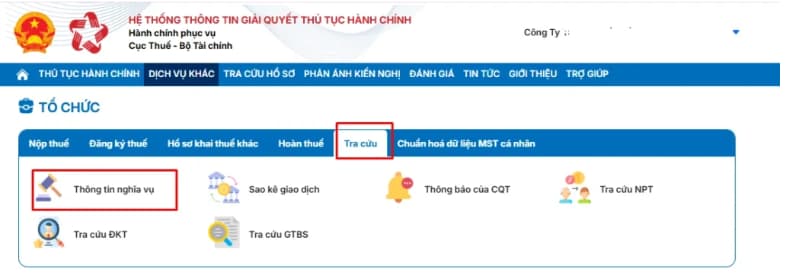
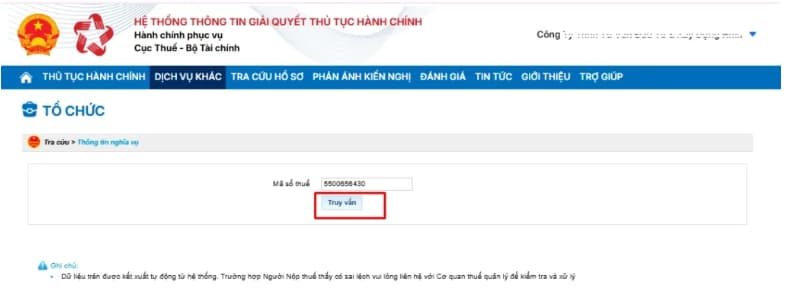
+ Hệ thống sẽ hiển thị mã số thuế của doanh nghiệp, nhấn nút “Truy vấn” để xem thông tin chi tiết.
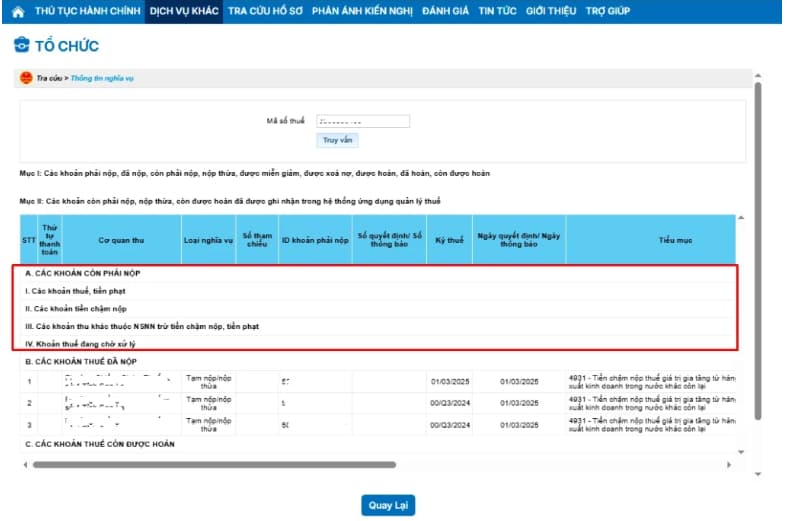
- Sau khi thực hiện truy vấn, hệ thống sẽ hiển thị thông tin nghĩa vụ thuế của tổ chức theo mã số thuế đã nhập. Tại đây, hệ thống sẽ phân loại nghĩa vụ thuế thành các nhóm:
Mục I: Các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xoá nợ, được hoàn, đã hoàn, còn được hoàn
Mục II: Các khoản còn phải nộp, nộp thừa, còn được hoàn đã được ghi nhận trong hệ thống ứng dụng quản lý thuế
- Tại đây, hệ thống sẽ phân loại nghĩa vụ thuế thành các nhóm:
+ Các khoản còn phải nộp: gồm các khoản thuế, tiền chậm nộp, tiền phạt, hoặc các khoản khác.
+ Các khoản thuế đã nộp: thể hiện chi tiết từng lần nộp hoặc tạm nộp, bao gồm: Cơ quan thu, Hình thức nộp (tạm nộp/nộp thừa), Kỳ tính thuế, Tiểu mục, Số tiền đã nộp
+ Các khoản thuế còn được hoàn
MỚI: Ngày 21/4/2026, Thuế TP Hồ Chí Minh đã có Thông báo 10917/TB-TPHCM năm 2026 về việc công khai danh sách người nộp thuế nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước thuộc ngân sách nhà nước. Theo đó, Thuế TP Hồ Chí Minh thực hiện công khai thông tin 4605 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước đến thời điểm tháng 3 năm 2026 với số tiền là 14.965.158.005.761 đồng (Mười bốn nghìn tỷ chín trăm sáu mươi lăm tỷ một trăm năm mươi tám triệu không trăm linh năm nghìn bảy trăm sáu mươi mốt đồng). Lý do công khai: vi phạm quy định tại điểm a khoản 1 Điều 100 Luật Quản lý thuế 2019 và điểm g khoản 1 Điều 29 Nghị định 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ. Chi tiết xem tại: Danh sách hơn 4600 doanh nghiệp nợ thuế TPHCM tính đến tháng 3/2026 mới nhất? |
Hướng dẫn tra cứu nợ thuế doanh nghiệp mới nhất 2026?
Các trường hợp nào được xóa tiền thuế nợ từ 01/7/2026?
Theo khoản 1 Điều 21 Luật Quản lý thuế 2025 quy định về xóa tiền thuế nợ như sau:
Xoá tiền thuế nợ
1. Các trường hợp được xóa tiền thuế nợ:
a) Cá nhân đã chết, cá nhân bị Tòa án tuyên bố là đã chết hoặc mất năng lực hành vi dân sự mà cá nhân đó không có tài sản, bao gồm cả tài sản được thừa kế;
b) Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã bị Tòa án tuyên bố phá sản và đã thực hiện thanh toán các khoản nợ theo quy định của pháp luật về phục hồi, phá sản mà không còn tài sản;
c) Người nộp thuế không thuộc trường hợp quy định tại điểm a và điểm b khoản này mà cơ quan quản lý thuế đã áp dụng biện pháp cưỡng chế quy định tại điểm h khoản 1 Điều 49 của Luật này và khoản tiền thuế nợ này đã quá 10 năm kể từ ngày hết thời hạn nộp nhưng không có khả năng thu hồi;
d) Các trường hợp bị ảnh hưởng do thiên tai, thảm họa, dịch bệnh có phạm vi rộng đã được xem xét miễn tiền chậm nộp theo quy định tại khoản 5 Điều 16 của Luật này và đã được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt theo quy định tại điểm a khoản 7 Điều 14 của Luật này nhưng vẫn không có khả năng phục hồi sản xuất, kinh doanh và không có khả năng nộp tiền thuế nợ.
...
Như vậy, theo quy định trên, các trường hợp được xóa tiền thuế nợ bao gồm:
- Cá nhân đã chết, cá nhân bị Tòa án tuyên bố là đã chết hoặc mất năng lực hành vi dân sự mà cá nhân đó không có tài sản, bao gồm cả tài sản được thừa kế;
- Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã bị Tòa án tuyên bố phá sản và đã thực hiện thanh toán các khoản nợ theo quy định của pháp luật về phục hồi, phá sản mà không còn tài sản;
- Người nộp thuế không thuộc trường hợp quy định tại điểm a và điểm b khoản 1 Điều 21 Luật Quản lý thuế 2025 mà cơ quan quản lý thuế đã áp dụng biện pháp cưỡng chế quy định tại điểm h khoản 1 Điều 49 Luật Quản lý thuế 2025 và khoản tiền thuế nợ này đã quá 10 năm kể từ ngày hết thời hạn nộp nhưng không có khả năng thu hồi;
- Các trường hợp bị ảnh hưởng do thiên tai, thảm họa, dịch bệnh có phạm vi rộng đã được xem xét miễn tiền chậm nộp theo quy định tại khoản 5 Điều 16 Luật Quản lý thuế 2025 và đã được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt theo quy định tại điểm a khoản 7 Điều 14 Luật Quản lý thuế 2025 nhưng vẫn không có khả năng phục hồi sản xuất, kinh doanh và không có khả năng nộp tiền thuế nợ.
Khoản nợ thuế phát sinh trước 1/7/2026 sẽ bị xử lý theo Luật Quản lý thuế 2019 hay Luật Quản lý thuế 2025?
Căn cứ Điều 53 Luật Quản lý thuế 2025 đề cập đến quy định chuyển tiếp như sau:
Quy định chuyển tiếp
1. Các khoản thuế được miễn, giảm, không thu theo quy định của pháp luật tương ứng từng thời kỳ, phát sinh trước ngày 01 tháng 7 năm 2026 thì tiếp tục xử lý theo quy định của Luật Quản lý thuế số 38/2019/QH14 đã được sửa đổi, bổ sung một số điều theo Luật số 56/2024/QH15.
2. Các khoản tiền thuế nợ đến hết ngày 30 tháng 6 năm 2026 thì được xử lý theo quy định của Luật này.
...
Như vậy, các khoản nợ thuế phát sinh trước 1/7/2026 sẽ bị xử lý theo quy định của Luật Quản lý thuế 2025 mà không phải là Luật Quản lý thuế 2019
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];