Hướng dẫn nộp thuế phi nông nghiệp trên điện thoại qua Etax Mobile?
Dưới đây là hướng dẫn nộp thuế phi nông nghiệp và các loại thuế khác trên điện thoại qua ứng dụng Etax Mobile:
Bước 1: Đăng nhập ứng dụng Etax Mobile bằng số định danh cá nhân theo Thẻ căn cước hoặc đăng nhập bằng tài khoản VNeID mức độ 2.
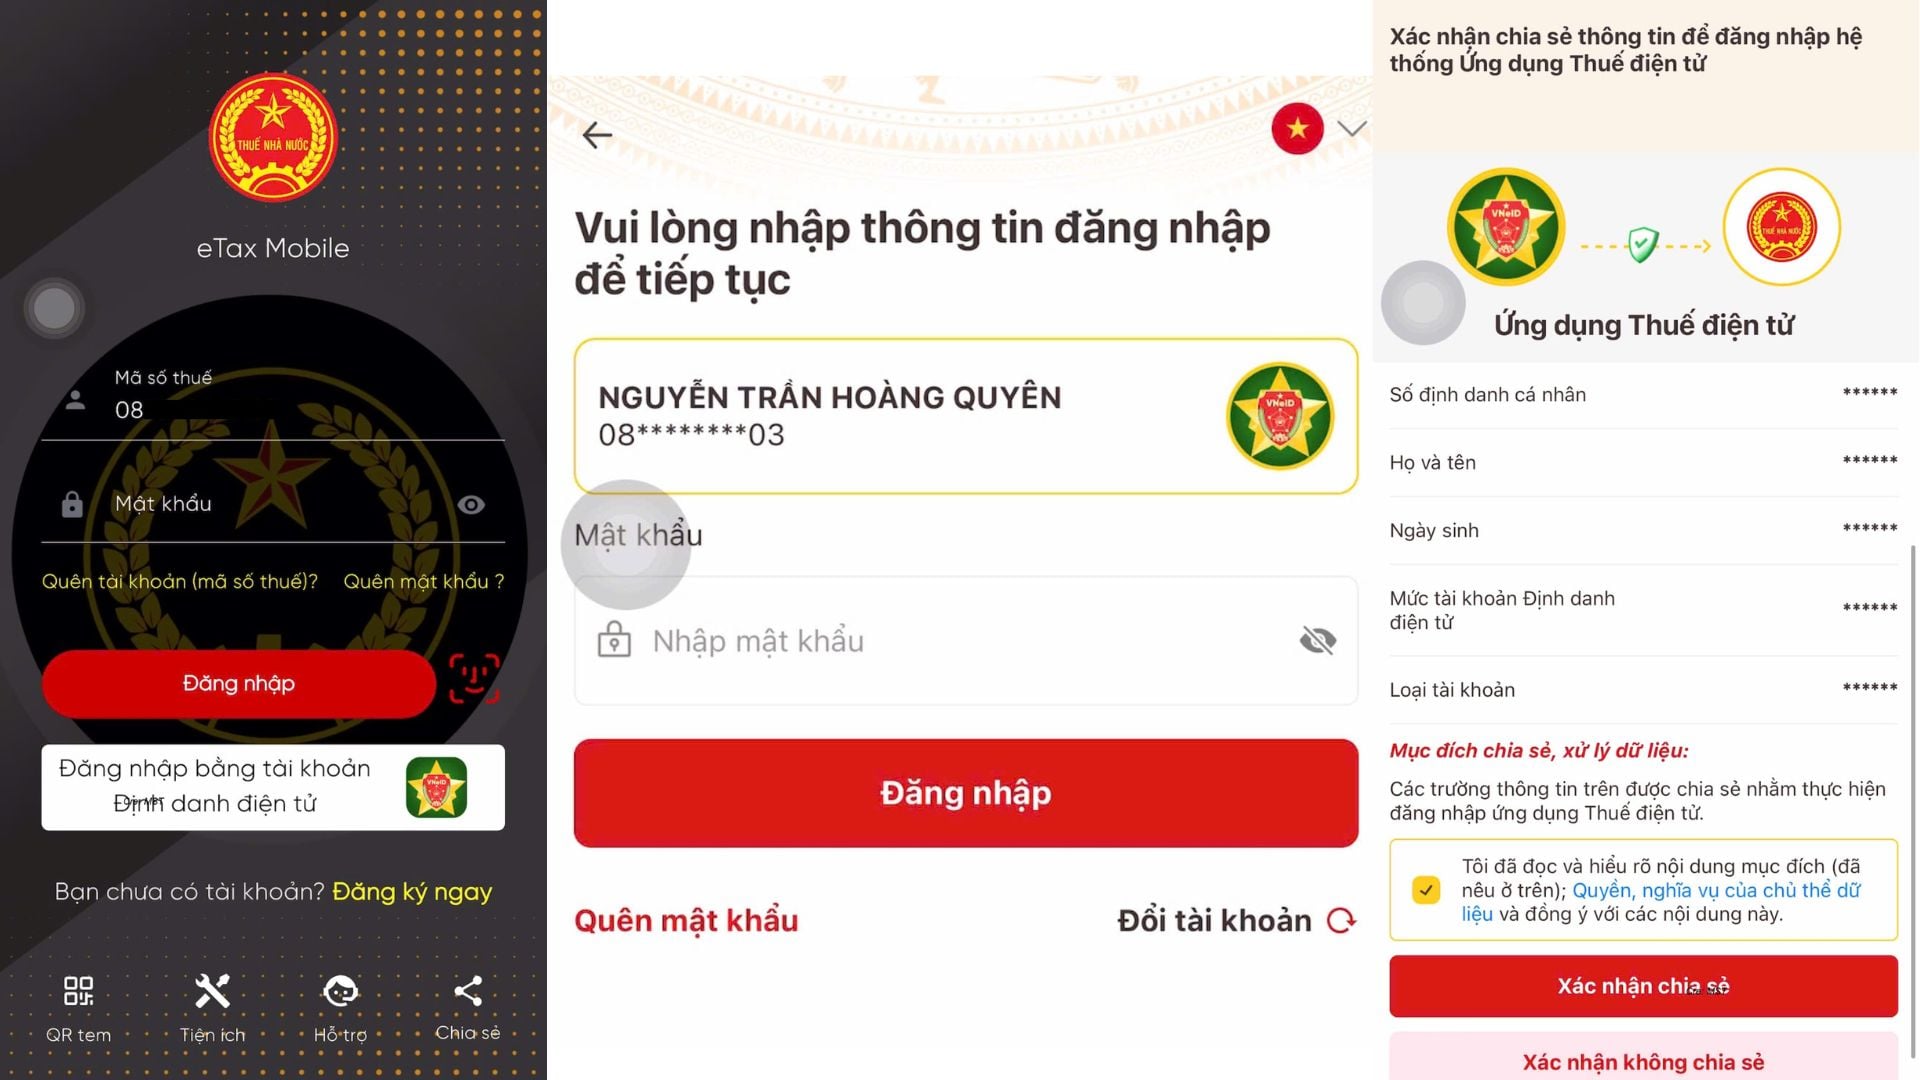
Bước 2: Sau khi đăng nhập, người nộp thuế kiểm tra xem thông tin nghĩa vụ thuế, các khoản còn phải nộp bằng cách:
- Ở màn hình chính NNT chọn tra cứu nghĩa vụ thuế => Chọn thông tin nghĩa vụ thuế và click [Tra cứu]
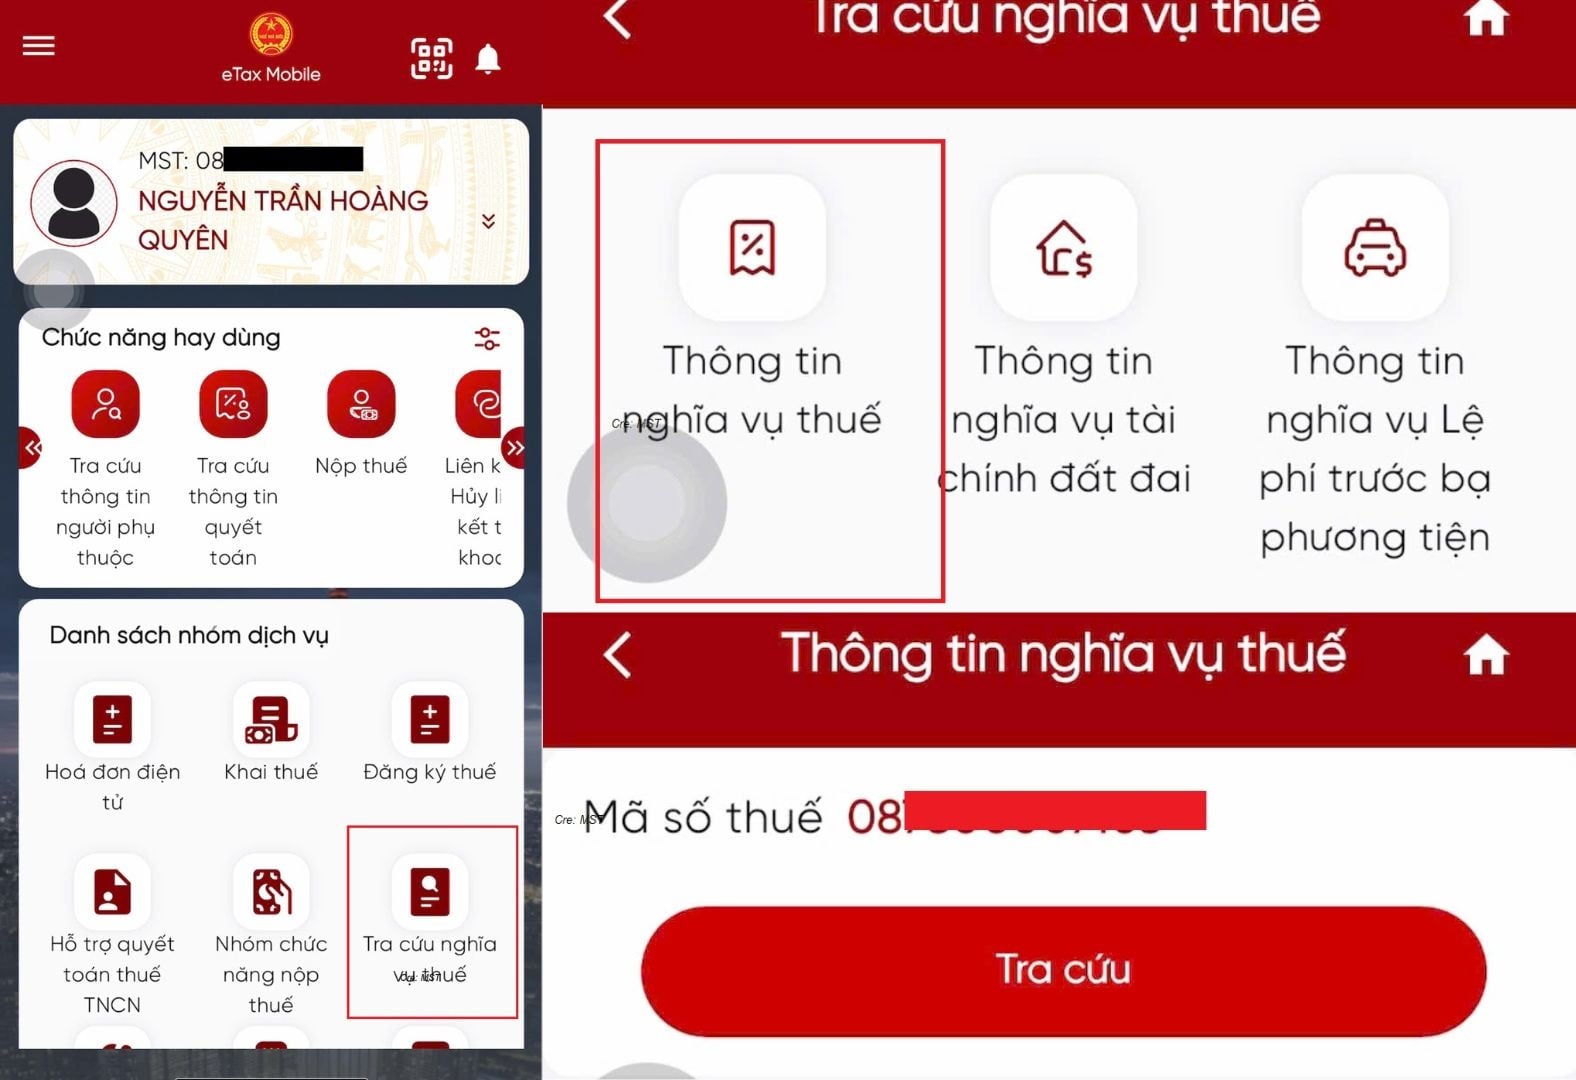
Bước 3: Quay lại màn hình chính, NNT chọn Nộp thuế => chọn tra cứu => Bấm vào mắt Kiểm tra thông tin nghĩa vụ thuế trước khi nộp.
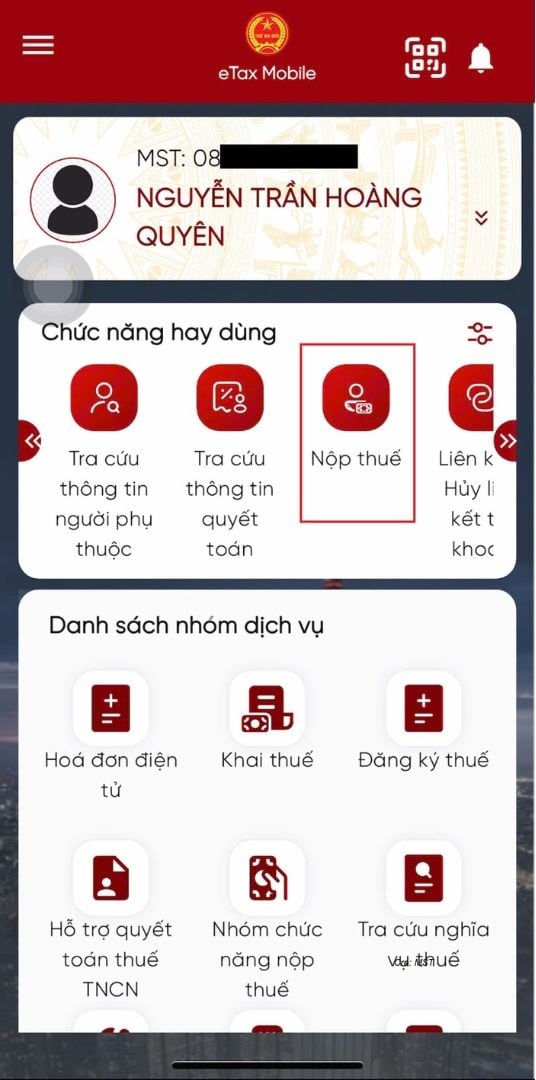
Bước 4: Tạo giấy nộp tiền
Bước 5: Chọn phương thức thanh toán (ngân hàng liên kết).
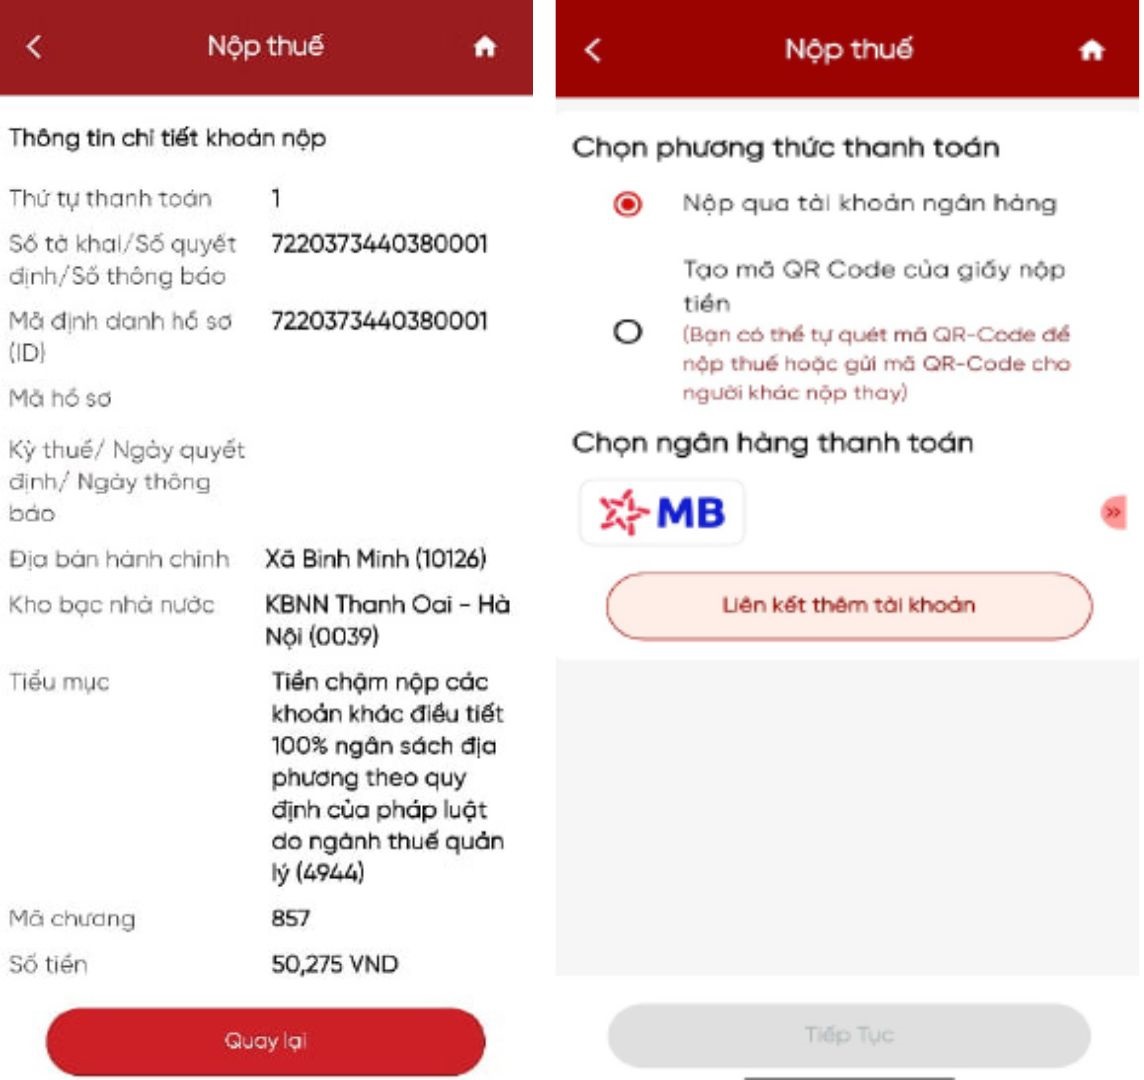
Bước 6: Nộp thuế - OTP ngân hàng gửi về, NNT nhập OTP và Nộp thuế thành công
Hướng dẫn nộp thuế phi nông nghiệp trên điện thoại qua Etax Mobile?
Quy định về thời hạn nộp thuế sử dụng đất nông nghiệp, phi nông nghiệp và tiền sử dụng đất như thế nào?
Căn cứ tại Điều 18 Nghị định 126/2020/NĐ-CP quy định thời hạn nộp thuế sử dụng đất nông nghiệp, phi nông nghiệp và tiền sử dụng đất như sau:
[1] Thời hạn nộp thuế sử dụng đất nông nghiệp
- Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất nông nghiệp của cơ quan thuế.
- Từ năm thứ hai trở đi, người nộp thuế được chọn nộp tiền thuế sử dụng đất nông nghiệp một lần hoặc hai lần trong năm. Trường hợp người nộp thuế chọn nộp thuế một lần trong năm thì thời hạn nộp thuế là ngày 31/5.
Trường hợp người nộp thuế chọn nộp thuế hai lần trong năm thì thời hạn nộp thuế cho từng kỳ như sau: kỳ thứ nhất nộp 50% chậm nhất là ngày 31/5; kỳ thứ hai nộp đủ phần còn lại chậm nhất là ngày 31/10.
- Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất nông nghiệp.
- Trường hợp địa phương có mùa vụ thu hoạch sản phẩm nông nghiệp không trùng với thời hạn nộp thuế nêu trên thì cơ quan thuế được phép lùi thời hạn nộp thuế không quá 60 ngày so với thời hạn trên.
[2] Thời hạn nộp thuế sử dụng đất phi nông nghiệp
- Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế.
Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31/10.
- Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31/3 năm dương lịch tiếp theo năm tính thuế.
- Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp.
[3] Thời hạn nộp tiền sử dụng đất
- Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp tiền sử dụng đất, người sử dụng đất phải nộp 50% tiền sử dụng đất theo thông báo.
- Chậm nhất là 90 ngày, kể từ ngày ban hành thông báo nộp tiền sử dụng đất, người sử dụng đất phải nộp 50% tiền sử dụng đất còn lại theo thông báo.
- Chậm nhất là 30 ngày kể từ ngày ban hành Thông báo nộp tiền sử dụng đất, người sử dụng đất phải nộp 100% tiền sử dụng đất theo thông báo trong trường hợp xác định lại số tiền sử dụng đất phải nộp quá thời hạn 5 năm kể từ ngày có quyết định giao đất tái định cư mà hộ gia đình, cá nhân chưa nộp đủ số tiền sử dụng đất còn nợ.
[4] Thời hạn nộp tiền thuê đất, thuê mặt nước
- Đối với trường hợp nộp tiền thuê đất, thuê mặt nước hàng năm:
+ Thời hạn nộp tiền thuê đất, thuê mặt nước lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp tiền thuê đất, thuê mặt nước của cơ quan thuế.
+ Từ năm thứ hai trở đi, người thuê đất, thuê mặt nước được chọn nộp tiền một lần hoặc hai lần trong năm. Trường hợp người nộp thuế chọn nộp thuế một lần trong năm thì thời hạn nộp thuế là 31/5. Trường hợp người thuê đất, thuê mặt nước chọn hình thức nộp tiền 2 lần trong năm thì thời hạn nộp thuế cho từng kỳ như sau: kỳ thứ nhất nộp 50% chậm nhất là ngày 31/5; kỳ thứ hai nộp đủ phần còn lại chậm nhất là ngày 31/10.
Đối với trường hợp thuê đất, thuê mặt nước mới mà thời điểm xác định nghĩa vụ tài chính về tiền thuê đất, thuê mặt nước phải nộp của năm đầu tiên sau ngày 31/10 thì cơ quan thuế ra thông báo nộp tiền thuê đất, thuê mặt nước cho thời gian còn lại của năm.
+ Thời hạn nộp tiền thuê đất, thuê mặt nước đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp tiền thuê đất, thuê mặt nước.
+ Thời hạn nộp tiền thuê đất, thuê mặt nước đối với trường hợp cơ quan thuế thông báo nộp tiền theo văn bản của cơ quan nhà nước có thẩm quyền cho phép gia hạn sử dụng đất trong trường hợp chậm đưa đất vào sử dụng hoặc chậm tiến độ sử dụng đất so với tiến độ ghi trong dự án đầu tư và các trường hợp khác điều chỉnh các yếu tố liên quan đến việc xác định lại số tiền thuê đất, thuê mặt nước phải nộp như sau:
Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp tiền thuê đất, thuê mặt nước, người thuê đất, thuê mặt nước phải nộp 50% tiền thuê đất, thuê mặt nước theo thông báo;
Chậm nhất là 90 ngày, kể từ ngày ban hành thông báo nộp tiền thuê đất, thuê mặt nước, người thuê đất, thuê mặt nước phải nộp 50% tiền thuê đất, thuê mặt nước còn lại theo thông báo.
- Đối với trường hợp nộp tiền thuê đất, thuê mặt nước một lần cho cả thời gian thuê:
+ Thời hạn nộp tiền thuê đất, thuê mặt nước lần đầu:
Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp tiền thuê đất, thuê mặt nước, người thuê đất, thuê mặt nước phải nộp 50% tiền thuê đất, thuê mặt nước theo thông báo;
Chậm nhất là 90 ngày, kể từ ngày ban hành thông báo nộp tiền thuê đất, thuê mặt nước, người thuê đất, thuê mặt nước phải nộp 50% tiền thuê đất, thuê mặt nước còn lại theo thông báo.
+ Thời hạn nộp tiền thuê đất, thuê mặt nước đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế.
Trường hợp nào được giảm 50% số thuế sử đụng đất phi nông nghiệp phải nộp?
Theo Điều 10 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định như sau:
Giảm thuế
Giảm 50% số thuế phải nộp cho các trường hợp sau đây:
1. Đất của dự án đầu tư thuộc lĩnh vực khuyến khích đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất của doanh nghiệp sử dụng từ 20% đến 50% số lao động là thương binh, bệnh binh;
2. Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội khó khăn;
3. Đất ở trong hạn mức của thương binh hạng 3/4, 4/4; người hưởng chính sách như thương binh hạng 3/4, 4/4; bệnh binh hạng 2/3, 3/3; con của liệt sĩ không được hưởng trợ cấp hàng tháng;
4. Người nộp thuế gặp khó khăn do sự kiện bất khả kháng nếu giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế.
Theo đó, các trường hợp được giảm 50% số thuế sử đụng đất phi nông nghiệp phải nộp bao gồm:
- Đất của dự án đầu tư thuộc lĩnh vực khuyến khích đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất của doanh nghiệp sử dụng từ 20% đến 50% số lao động là thương binh, bệnh binh;
- Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội khó khăn;
- Đất ở trong hạn mức của thương binh hạng 3/4, 4/4; người hưởng chính sách như thương binh hạng 3/4, 4/4; bệnh binh hạng 2/3, 3/3; con của liệt sĩ không được hưởng trợ cấp hàng tháng;
- Người nộp thuế gặp khó khăn do sự kiện bất khả kháng nếu giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];