
Hướng dẫn lập Thông báo đơn vị hợp thành chịu trách nhiệm kê khai 01/TB-ĐVHT trên HTKK mới nhất?
>> Xem thêm: HTKK phiên bản 5 4 6 đáp ứng Nghị định 236 về thuế tối thiểu toàn cầu? Cập nhật và tải File?
Sau đây là hướng dẫn lập Thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết 107/2023/QH15 theo Mẫu 01/TB-ĐVHT trên phần mềm HTKK mới nhất (HTKK phiên bản 5 4 6):
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Thuế tối thiểu toàn cầu/Thông báo đơn vị hợp thành chịu trách nhiệm kê khai (01/TB-ĐVHT).
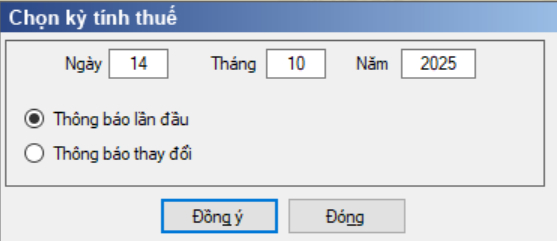
Bước 3: Để bắt đầu thực hiện kê khai, cần lựa chọn các thông tin đầu vào như sau:
+ Ngày lập: Nhập định dạng ngày dd/mm/yyyy, nhỏ hơn ngày hiện tại
+ Thông báo lần đầu/thông báo thay đổi: Tích chọn 1 trong 2 giá trị, nếu là thông báo thay đổi thì nhập số lần thay đổi
Bước 4: Nhấn vào nút lệnh “Đồng ý” để hiển thị ra tờ khai chi tiết có dạng như sau
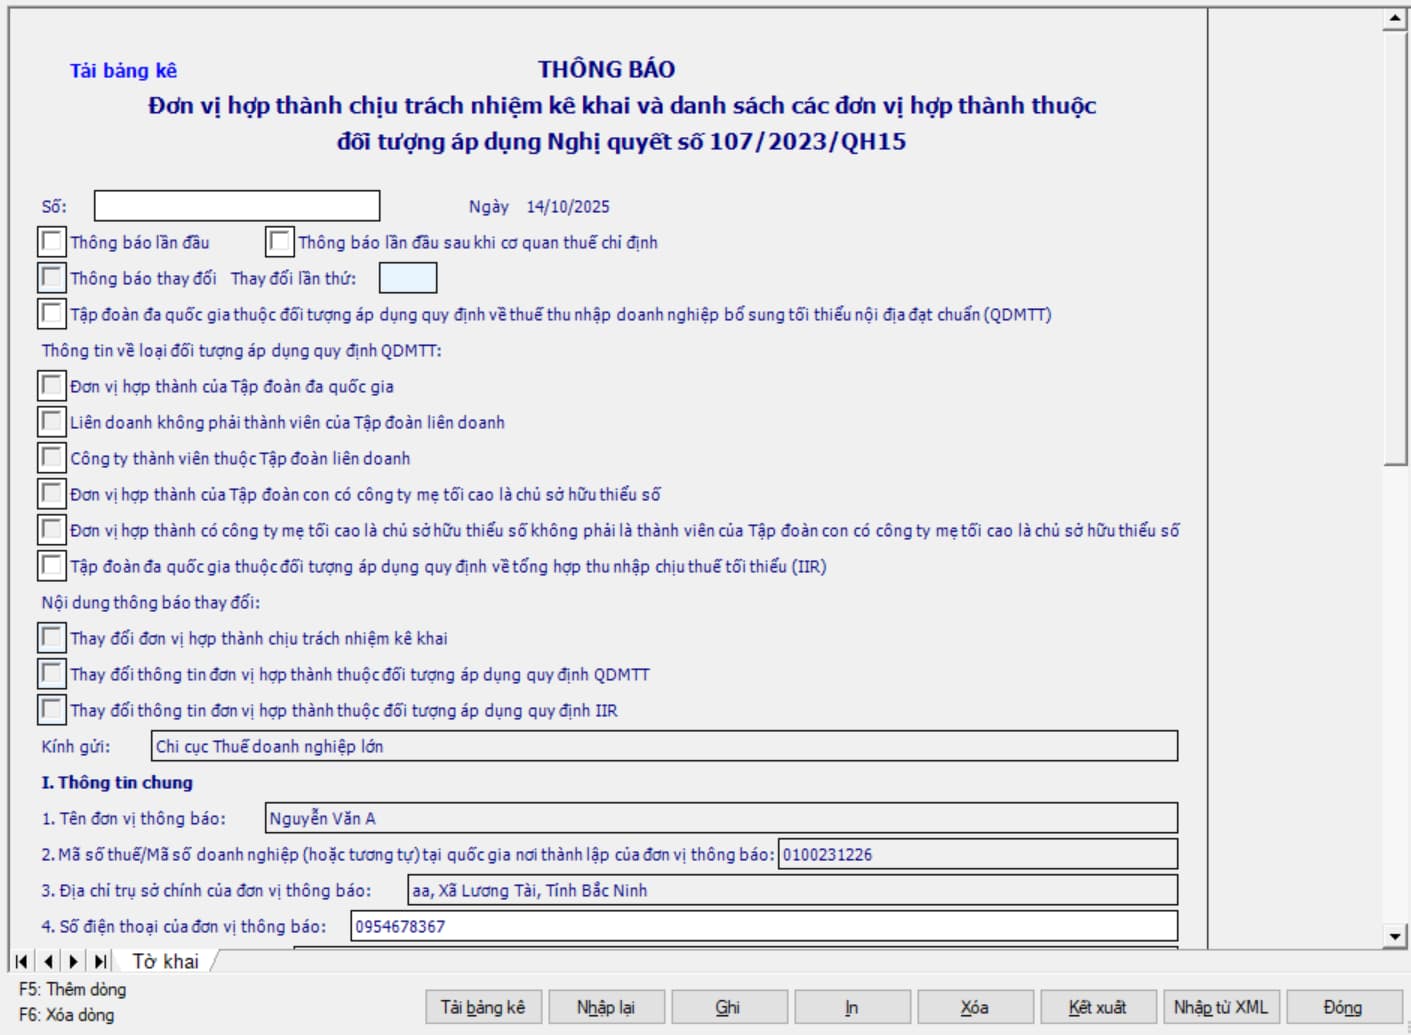
Bước 6: Điền chỉ tiêu
- Số: Bắt buộc nhập số thông báo của đơn vị, kiểu ký tự
- Ngày: Bắt buộc nhập ngày thông báo của đơn vị, định dạng dd/mm/yyyy
- Thông báo lần đầu/ Thông báo lần đầu sau khi cơ quan thuế chỉ định
+ Bắt buộc tích chọn 1 trong 2 nếu là “Thông báo lần đầu”
+ Để trống nếu là “Thông báo thay đổi”
- Thông báo thay đổi: Mặc định tích chọn nếu là “Thông báo thay đổi”
- Thay đổi lần thứ: Mặc định hiển thị theo số lần đã nập tại màn hình nhập ngày lập
- Tập đoàn đa quốc gia thuộc đối tượng áp dụng quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT):
+ Cho phép tích chọn
+ Nếu tích chọn thì bắt buộc tích chọn 1 trong các “Thông tin về loại đối tượng áp dụng quy trình QDMTT” dưới đây (chỉ được tích chọn 1 giá trị):
++ Đơn vị hợp thành của Tập đoàn đa quốc gia
++ Liên doanh không phải thành viên của Tập đoàn liên doanh
++ Công ty thành viên thuộc Tập đoàn liên doanh
++ Đơn vị hợp thành của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
++ Đơn vị hợp thành có công ty mẹ tối cao là chủ sở hữu thiểu số không phải là thành viên của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
- Tập đoàn đa quốc gia thuộc đối tượng áp dụng quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR)
++ Cho phép tích chọn
++ Cho phép tích đồng thời với “Tập đoàn đa quốc gia thuộc đối tượng áp dụng quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT)” nhưng không được để trống cả 2
- Nội dung thông báo thay đổi:
++ Nếu tích chọn “Thông báo thay đổi” thì bắt buộc tích chọn 1 hoặc nhiều các giá trị sau:
+++ Thay đổi đơn vị hợp thành chịu trách nhiệm kê khai
+++ Thay đổi thông tin đơn vị hợp thành thuộc đối tượng áp dụng quy định QDMTT
+++ Thay đổi thông tin đơn vị hợp thành thuộc đối tượng áp dụng quy định IIR
++ Nếu tích chọn “Thông báo lần đầu” thì không tích chỉ tiêu này
- Kính gửi: Thông báo gửi về Chi cục Thuế Doanh nghiệp lớn
- I. Thông tin chung
1. Tên đơn vị thông báo: Là tên NNT đăng nhập
2. Mã số thuế/Mã số doanh nghiệp (hoặc tương tự) tại quốc gia nơi thành lập của đơn vị thông báo: Là MST đăng nhập
3. Địa chỉ trụ sở chính của đơn vị thông báo: Là địa chỉ của MST đăng nhập
4. Số điện thoại của đơn vị thông báo: Hiển thị số điện thoại của NNT đăng nhập, cho sửa
Email của đơn vị thông báo: Hiển thị email của NNT đăng nhập, cho sửa
Chỉ tiêu 5, 6, 7, 8: Cho phép nhập nhiều dòng để nhập nhiều công ty mẹ tối cao
5. Tên Công ty mẹ tối cao: Bắt buộc nhập kiểu ký tự
6. Mã số thuế/Mã số doanh nghiệp (hoặc tương tự) tại quốc gia nơi thành lập của Công ty mẹ tối cao: Bắt buộc nhập kiểu ký tự
7. Địa chỉ trụ sở chính của Công ty mẹ tối cao: Bắt buộc nhập kiểu ký tự
8. Năm tài chính của Công ty mẹ tối cao: Từ…. Đến….: Bắt buộc Nhập theo đúng định dạng dd/mm
9. Tên Liên doanh, Công ty mẹ có sở hữu thiểu số:
Bắt buộc nhập nếu phần “Thông tin về loại đối tượng áp dụng quy định QDMTT” tích chọn 1 trong 4 loại sau:
+ Liên doanh không phải thành viên của Tập đoàn liên doanh
+ Công ty thành viên thuộc Tập đoàn liên doanh
+ Đơn vị hợp thành của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
+ Đơn vị hợp thành có công ty mẹ tối cao là chủ sở hữu thiểu số không phải là thành viên của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
10. Mã số thuế/Mã số doanh nghiệp (hoặc tương tự) tại quốc gia nơi thành lập của của Liên doanh, Công ty mẹ có sở hữu thiểu số:
Bắt buộc nhập nếu phần “Thông tin về loại đối tượng áp dụng quy định QDMTT” tích chọn 1 trong 4 loại sau:
+ Liên doanh không phải thành viên của Tập đoàn liên doanh
+ Công ty thành viên thuộc Tập đoàn liên doanh
+ Đơn vị hợp thành của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
+ Đơn vị hợp thành có công ty mẹ tối cao là chủ sở hữu thiểu số không phải là thành viên của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
11. Địa chỉ trụ sở chính của Liên doanh, Công ty mẹ có sở hữu thiểu số
Bắt buộc nhập nếu phần “Thông tin về loại đối tượng áp dụng quy định QDMTT” tích chọn 1 trong 4 loại sau:
+ Liên doanh không phải thành viên của Tập đoàn liên doanh
+ Công ty thành viên thuộc Tập đoàn liên doanh
+ Đơn vị hợp thành của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
+ Đơn vị hợp thành có công ty mẹ tối cao là chủ sở hữu thiểu số không phải là thành viên của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
12. Năm tài chính của Liên doanh, Công ty mẹ có sở hữu thiểu số: Từ....../...... đến....../......
Bắt buộc nhập nếu phần “Thông tin về loại đối tượng áp dụng quy định QDMTT” tích chọn 1 trong 4 loại sau:
+ Liên doanh không phải thành viên của Tập đoàn liên doanh
+ Công ty thành viên thuộc Tập đoàn liên doanh
+ Đơn vị hợp thành của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
+ Đơn vị hợp thành có công ty mẹ tối cao là chủ sở hữu thiểu số không phải là thành viên của Tập đoàn con có công ty mẹ tối cao là chủ sở hữu thiểu số
- II. Thông tin về đơn vị hợp thành chịu trách nhiệm kê khai
1. Tên đơn vị hợp thành chịu trách nhiệm kê khai:
+ Nếu là “Thông báo lần đầu”: Bắt buộc nhập kiểu ký tự
+ Nếu là “Thông báo thay đổi”: Hiển thị theo tên MST đăng nhập
2. Mã số thuế đã được cấp tại Việt Nam:
+ Nếu là “Thông báo lần đầu”: Bắt buộc nhập, kiểm tra đúng cấu trúc MST 10, 13 số
+ Nếu là “Thông báo thay đổi”: Hiển thị theo MST đăng nhập
3. Địa chỉ trụ sở chính.....:
+ Nếu là “Thông báo lần đầu”: Bắt buộc nhập kiểu ký tự
+Nếu là “Thông báo thay đổi”: Hiển thị theo thông tin MST đăng nhập
Xã/Phường/Đặc khu:
+ Nếu là “Thông báo lần đầu”: Bắt buộc chọn trong danh mục thuộc tỉnh đã chọn
+ Nếu là “Thông báo thay đổi”: Hiển thị theo thông tin MST đăng nhập
Tỉnh:
+ Nếu là “Thông báo lần đầu”: NSD chọn trong danh mục 34 tỉnh của Việt Nam
+ Nếu là “Thông báo thay đổi”: Hiển thị theo thông tin MST đăng nhập
- III. Danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15
1. Danh sách đơn vị hợp thành thuộc đối tượng áp dụng quy định QDMTT: Để trống nếu tích chọn “Tập đoàn đa quốc gia thuộc đối tượng áp dụng quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR)”, bắt buộc nhập nếu tích chọn “Tập đoàn đa quốc gia thuộc đối tượng áp dụng quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT)”, ràng buộc nhập như sau:
+ TT: Kiểu số tự nhiên, bắt đầu từ 1
+ Mã số thuế đã được cấp tại Việt Nam:
++ Nhập đúng MST 10, 13 số
++ Không được trùng giữa các dòng
+ Tên đơn vị hợp thành: Nhập kiểu ký tự
+ Địa chỉ trụ sở chính: Nhập kiểu ký tự
2. Danh sách đơn vị hợp thành thuộc đối tượng áp dụng quy định IIR: Để trống nếu tích chọn “Tập đoàn đa quốc gia thuộc đối tượng áp dụng quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT)”, bắt buộc nhập nếu tích chọn “Tập đoàn đa quốc gia thuộc đối tượng áp dụng quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR)”
2.1. Thông tin về các công ty mẹ thuộc đối tượng áp dụng quy định IIR
+ TT: Kiểu số tự nhiên, bắt đầu từ 1
+ Loại hình công ty mẹ: Chọn 1 trong 3 giá trị Trung gian/ Sở hữu 1 phần/ Tối cao
+ Mã số thuế đã được cấp tại Việt Nam: Nhập đúng MST 10, 13 số; không trùng giữa các dòng
+ Tên Công ty mẹ: Nhập kiểu ký tự
+ Địa chỉ trụ sở chính: Nhập kiểu ký tự
2.2. Thông tin về các đơn vị hợp thành thuộc đối tượng áp dụng quy định IIR
+ TT: Kiểu số tự nhiên, bắt đầu từ 1
+ Mã số thuế/Mã số doanh nghiệp (hoặc tương tự): Nhập kiểu ký tự; không trùng giữa các dòng
+ Tên đơn vị hợp thành: Nhập kiểu ký tự
+ Quốc gia cư trú: NSD chọn trong danh mục. Trường hợp không xác định được nước cư trú thì chọn giá trị “Khác”
+ Địa chỉ trụ sở chính: Nhập kiểu ký tự
Trên đây là hướng dẫn lập Thông báo đơn vị hợp thành chịu trách nhiệm kê khai 01/TB-ĐVHT trên phần mềm HTKK mới nhất
Hướng dẫn lập Thông báo đơn vị hợp thành chịu trách nhiệm kê khai 01/TB-ĐVHT trên HTKK mới nhất?
Thời hạn gửi Thông báo đơn vị hợp thành tới cơ quan thuế là bao lâu?
Căn cứ Điều 14 Nghị định 236/2025/NĐ-CP quy định về Thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết 107/2023/QH15 như sau:
Thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15
1. Tập đoàn đa quốc gia thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15 hoặc đơn vị hợp thành được Tập đoàn giao trách nhiệm gửi thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15 tới cơ quan thuế được giao nhiệm vụ quản lý thuế thu nhập doanh nghiệp bổ sung theo Quy định về thuế tối thiểu toàn cầu (sau đây gọi là cơ quan thuế) theo mẫu số 01/TB-ĐVHT ban hành kèm theo Nghị định này trong thời hạn 30 ngày kể từ ngày kết thúc năm tài chính báo cáo.
2. Trường hợp tập đoàn đa quốc gia có thay đổi đơn vị hợp thành chịu trách nhiệm kê khai hoặc danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15 thì đơn vị hợp thành chịu trách nhiệm kê khai phải gửi lại thông báo tới cơ quan thuế theo mẫu số 01/TB-ĐVHT ban hành kèm theo Nghị định này chậm nhất là ngày hết hạn nộp Tờ khai thông tin, Tờ khai thuế thu nhập doanh nghiệp bổ sung theo Quy định về thuế tối thiểu toàn cầu của năm tài chính báo cáo phát sinh thay đổi.
...
Như vậy, theo quy định trên, tập đoàn đa quốc gia thuộc đối tượng áp dụng Nghị quyết 107/2023/QH15 hoặc đơn vị hợp thành được Tập đoàn giao trách nhiệm gửi thông báo đơn vị hợp thành theo mẫu số 01/TB-ĐVHT tới cơ quan thuế trong thời hạn 30 ngày kể từ ngày kết thúc năm tài chính báo cáo.
Đồng tiền khai thuế và nộp thuế tối thiểu toàn cầu là gì?
Căn cứ Điều 17 Nghị định 236/2025/NĐ-CP quy định đồng tiền khai thuế, nộp thuế tối thiểu toàn cầu như sau:
- Đơn vị hợp thành chịu trách nhiệm kê khai thực hiện khai Tờ khai thông tin, Bản giải trình thuyết minh chênh lệch do khác biệt chuẩn mực kế toán tài chính theo Quy định về thuế tối thiểu toàn cầu bằng đồng tiền sử dụng lập Báo cáo tài chính hợp nhất của công ty mẹ tối cao.
- Đơn vị hợp thành chịu trách nhiệm kê khai thực hiện khai Tờ khai thuế thu nhập doanh nghiệp bổ sung, nộp thuế thu nhập doanh nghiệp bổ sung bằng Đồng Việt Nam, trừ trường hợp lựa chọn áp dụng quy định tại khoản 3 Điều 17 Nghị định 236/2025/NĐ-CP.
- Trường hợp số thuế bổ sung phải nộp trên Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu được trình bày bằng đồng tiền sử dụng lập báo cáo tài chính hợp nhất của công ty mẹ tối cao (khác Đồng Việt Nam) thì đơn vị hợp thành chịu trách nhiệm kê khai được lựa chọn khai Tờ khai thuế thu nhập doanh nghiệp bổ sung, nộp thuế thu nhập doanh nghiệp bổ sung bằng đồng tiền này.
Trường hợp đơn vị hợp thành chịu trách nhiệm kê khai lựa chọn kê khai và nộp thuế bằng Đồng Việt Nam thì tỷ giá quy đổi là tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi đơn vị hợp thành chịu trách nhiệm kê khai thường xuyên có giao dịch tại ngày nộp hồ sơ khai thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];





































