- Hướng dẫn lập Giấy nộp tiền vào ngân sách nhà nước qua dịch vụ eTax trong trường hợp NNT nộp cho các khoản thuế đã được thông báo về ID khoản phải nộp?
- Chủ thể của quan hệ nộp tiền vào ngân sách nhà nước gồm những ai?
- Việc giải quyết khi nộp tiền vào ngân sách nhà nước thực hiện trong thời hạn bao lâu?
Hướng dẫn lập Giấy nộp tiền vào ngân sách nhà nước qua dịch vụ eTax trong trường hợp NNT nộp cho các khoản thuế đã được thông báo về ID khoản phải nộp?
Hướng dẫn lập Giấy nộp tiền vào ngân sách nhà nước (sau đây gọi là NSNN) qua dịch vụ eTax trong trường hợp Người nộp thuế (sau đây gọi là NNT) nộp cho các khoản thuế đã được thông báo về ID khoản phải nộp như sau:
Bước 1: Người nộp thuế đăng nhập vào hệ thống eTax và chọn chức năng “Nộp thuế”, chọn tiếp “Lập giấy nộp tiền”.
Hệ thống hiển thị màn hình chọn ngân hàng nộp thuế và tra cứu thông tin số thuế phải nộp gồm các thông tin sau:
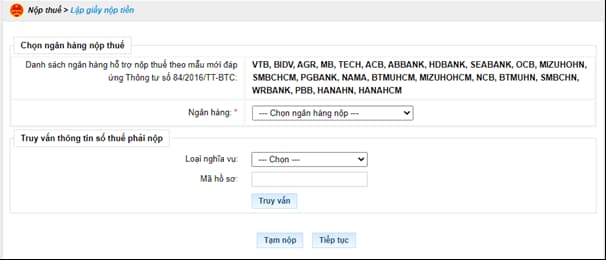
Bước 2: NNT lựa chọn ngân hàng nộp thuế và lựa chọn truy vấn thông tin số thuế phải nộp như sau:
- Thông tin “Ngân hàng”: hệ thống hiển thị danh sách ngân hàng của NNT đã đăng ký sử dụng dịch vụ nộp thuế điện tử thành công.
- Thông tin “Loại nghĩa vụ”: hệ thống hiển thị cho NNT chọn “Tất cả nghĩa vụ phải nộp” hoặc chọn “Nghĩa vụ tài chính về đất” hoặc chọn “Lệ phí trước bạ phương tiện”.
- Thông tin “Mã hồ sơ”: hệ thống yêu cầu nhập nếu NNT lựa chọn truy vấn nghĩa vụ tài chính về đất hoặc lệ phí trước bạ phương tiện.
Bước 3: NNT nhấn “Truy vấn” thì hệ thống xử lý dữ liệu và hiển thị kết quả theo điều kiện tra cứu:
- Trường hợp không có dữ liệu thỏa mãn: Hệ thống hiển thị thông báo “Không có dữ liệu thỏa mãn điều kiện tra cứu”.
- Trường hợp có dữ liệu thỏa mãn: hệ thống hiển thị danh sách kết quả tra cứu gồm 3 mục A, B và C:
+ Mục A: Các khoản thuế, tiền chậm nộp, tiền phạt:
+ Mục B: Các khoản thu khác thuộc NSNN trừ tiền chậm nộp, tiền phạt
+ Mục C: Khoản thuế đang chờ xử lý
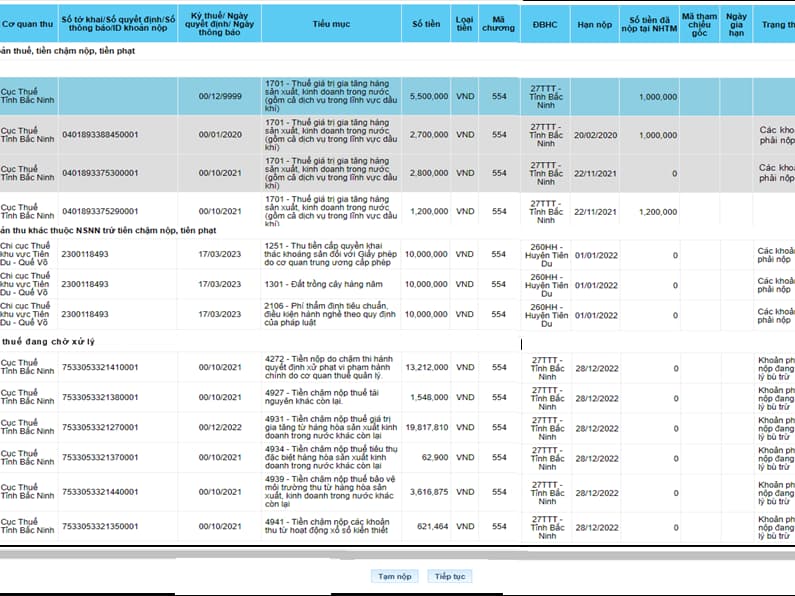
Trong đó các cột hiển thị thông tin như:
- Thông tin “Thứ tự thanh toán”
- Thông tin “Cơ quan thu”
- Thông tin “Số tờ khai/ Số quyết định/ Số thông báo/ID khoản nộp”
- Thông tin “Kỳ thuế/ Ngày quyết định/ Ngày thông báo”
- Thông tin “Tiểu mục”
- Thông tin “Số khung”
- Thông tin “Số máy”
- Thông tin “Số tiền”
- Thông tin “Loại tiền”
- Thông tin “Mã chương”
- Thông tin “ĐBHC”
- Thông tin “Hạn nộp”
- Thông tin “Số tiền đã nộp tại NHTM”
- Thông tin “Mã tham chiếu gốc”
- Thông tin “Ngày gia hạn”
- Thông tin “Trạng thái”
- Thông tin “Chọn khoản nộp”
Bước 4: NNT xem xét và tích chọn khoản thuế muốn nộp tại Cột “Chọn khoản nộp”.
- Đối với các khoản nộp thuộc mục “A. Các khoản thuế, tiền chậm nộp, tiền phạt”
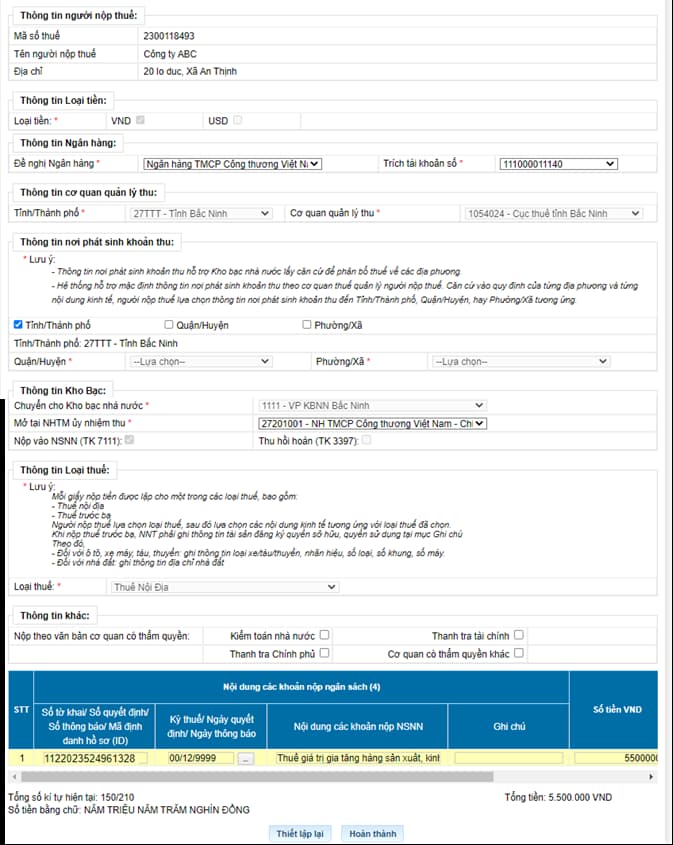
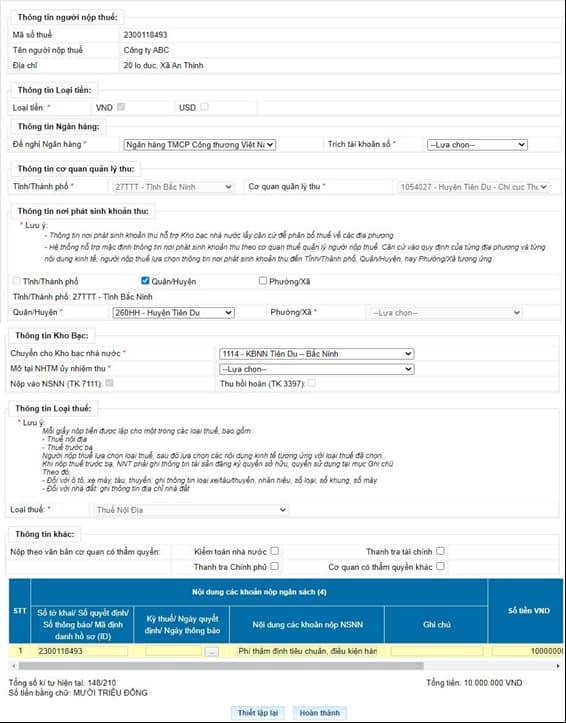
Trường hợp 1: NNT tích chọn dòng khoản phải nộp đã gom, nhấn “Tiếp tục”, hệ thống hiển thị màn hình lập GNT đã được điền sẵn các thông tin:
+ Số tờ khai/Số quyết định/Số thông báo/Mã định danh hồ sơ (ID): trong đó ID khoản gom hiển thị mặc định là số hệ thống tự sinh duy nhất 16 ký tự
+ Kỳ thuế/Ngày quyết định/Ngày thông báo: hiển thị mặc định 00/12/9999.
+ Các thông tin Cơ quan thu, Tiểu mục, Số tiền, Loại tiền, Mã chương tự động hiển thị theo khoản nộp đã gom, không cho sửa.
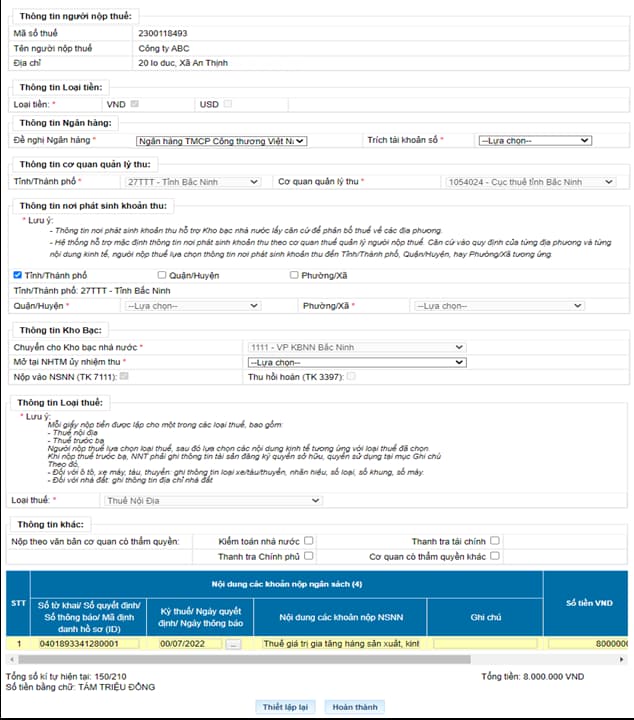
Trường hợp 2: NNT tích chọn các dòng khoản nộp chi tiết và nhấn “Tiếp tục”. Hệ thống kiểm tra thứ tự thanh toán của khoản phải nộp, NNT phải thanh toán theo thứ tự từ nhỏ đến lớn.
+ Trường hợp khoản phải nộp NNT chọn không đúng thứ tự thanh toán, hệ thống hiển thị cảnh báo để NNT chọn lại.
+ Trường hợp khoản phải nộp NNT chọn đủ điều kiện thanh toán, hệ thống tự động hiển thị màn hình lập Giấy nộp tiền đã được điền sẵn các thông tin: Cơ quan thu, KBNN, Số tờ khai/Số quyết định/Số thông báo/Mã định danh hồ sơ (ID), Kỳ thuế/Ngày quyết định/Ngày thông báo, Tiểu mục, Mã chương, Số tiền, Loại tiền tự động hiển thị theo khoản nộp đã chọn. NNT được chọn lại KBNN phù hợp với hướng dẫn của cơ quan thuế và sửa số tiền. Các thông tin khác không sửa.
- Đối với các khoản nộp thuộc mục “B. Các khoản thu khác thuộc NSNN trừ tiền chậm nộp, tiền phạt”
+ NNT chọn một hoặc nhiều khoản phải nộp, nhấn “Tiếp tục”, hệ thống tự động hiển thị màn hình lập Giấy nộp tiền đã được điền sẵn các thông tin: Cơ quan thu, KBNN, Số tờ khai/Số quyết định/Số thông báo/Mã định danh hồ sơ (ID), Kỳ thuế/Ngày quyết định/Ngày thông báo, Tiểu mục, Mã chương, Số tiền, Loại tiền. NNT được chọn lại KBNN phù hợp với hướng dẫn của cơ quan thuế và sửa số tiền (trừ số phải nộp về lệ phí trước bạ phương tiện). Các thông tin khác không sửa.
- Đối với các khoản nộp thuộc mục “C. Khoản thuế đang chờ xử lý”: Không cho phép tích chọn khoản phải nộp.
Bước 5: NNT chọn “Hoàn thành” để hệ thống hiển thị Giấy nộp tiền, NNT kiểm tra, xác nhận chuyển tiếp các bước ký và gửi Giấy nộp tiền đến ngân hàng phục vụ NNT theo quy trình hiện hành hoặc NNT chọn “Thiết lập lại” để quay lại Bước 1.
Hướng dẫn lập Giấy nộp tiền vào NSNN qua dịch vụ eTax trong trường hợp NNT nộp cho các khoản thuế đã được thông báo về ID khoản phải nộp? Hình từ Internet)
Chủ thể của quan hệ nộp tiền vào ngân sách nhà nước gồm những ai?
Căn cứ khoản 7 và khoản 8 Điều 4 Nghị định 11/2020/NĐ-CP quy định chủ thể của quan hệ nộp tiền vào ngân sách nhà nước bao gồm:
- Đối tượng thực hiện: Người nộp ngân sách nhà nước (căn cứ khoản 1 Điều 3 Nghị định 11/2020/NĐ-CP quy định người nộp ngân sách nhà nước là các đơn vị, tổ chức, hộ gia đình, cá nhân có nghĩa vụ nộp thuế, lệ phí, phí và các khoản thu khác thuộc ngân sách nhà nước).
- Cơ quan giải quyết: Kho bạc Nhà nước, cơ quan thu và ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
>> Cập nhật quy định mới: Hiện nay Nghị định 11/2020/NĐ-CP đã hết hiệu lực và đã được thay thế bằng Nghị định 347/2025/NĐ-CP.
Theo đó, tại khoản 7 và khoản 8 Điều 4 Nghị định 347/2025/NĐ-CP quy định chủ thể của quan hệ nộp tiền vào ngân sách nhà nước hiện nay bao gồm:
- Đối tượng thực hiện: Người nộp ngân sách nhà nước.
- Cơ quan giải quyết:
+ Trường hợp nộp ngân sách nhà nước theo phương thức trực tiếp: Kho bạc Nhà nước/cơ quan thu ngân sách/ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các tổ chức khác theo quy định của pháp luật về quản lý thuế, phí, lệ phí, xử lý vi phạm hành chính và các quy định của pháp luật khác có liên quan.
+ Trường hợp nộp ngân sách nhà nước theo phương thức điện tử: ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các tổ chức khác theo quy định của pháp luật về quản lý thuế, phí, lệ phí, xử lý vi phạm hành chính và các quy định của pháp luật khác có liên quan.
Việc giải quyết khi nộp tiền vào ngân sách nhà nước thực hiện trong thời hạn bao lâu?
Căn cứ tại khoản 6 Điều 4 Nghị định 11/2020/NĐ-CP quy định việc giải quyết khi nộp tiền vào ngân sách nhà nước thực hiện trong thời hạn như sau:
- Trường hợp nộp ngân sách nhà nước theo phương thức nộp trực tiếp: Chậm nhất 30 phút, kể từ khi Kho bạc Nhà nước hoặc ngân hàng hoặc cơ quan thu nhận đủ hồ sơ hợp lệ của người nộp ngân sách nhà nước.
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử: Chậm nhất 05 phút, kể từ khi Cổng thông tin điện tử của cơ quan quản lý thuế hoặc Cổng Dịch vụ công Quốc gia hoặc hệ thống ứng dụng thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nhận được chứng từ nộp ngân sách nhà nước hợp lệ của người nộp ngân sách nhà nước; đồng thời, tài khoản của người nộp ngân sách nhà nước có đủ số dư để trích nộp ngân sách nhà nước theo số tiền ghi trên chứng từ nộp ngân sách nhà nước.
>> Cập nhật quy định mới: Theo khoản 6 Điều 4 Nghị định 347/2025/NĐ-CP quy định thời hạn giải quyết khi nộp tiền vào ngân sách nhà nước như sau:
- Trường hợp nộp ngân sách nhà nước theo phương thức trực tiếp: chậm nhất 30 phút, kể từ khi cơ quan giải quyết thủ tục hành chính quy định tại điểm a khoản 8 Điều này nhận được hồ sơ hợp lệ của người nộp.
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử: chậm nhất 05 phút, kể từ khi Cổng Dịch vụ công quốc gia hoặc ứng dụng thanh toán điện tử của cơ quan thu ngân sách/ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các phương thức điện tử khác theo quy định của pháp luật nhận được chứng từ nộp ngân sách nhà nước hợp lệ; đồng thời, tài khoản của người nộp đủ điều kiện trích nợ theo số tiền ghi trên chứng từ nộp ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];