Hướng dẫn lập bảng kê Excel PL 142 Phụ lục giảm thuế GTGT lên phần mềm HTKK?
Căn cứ tại Điều 1 Nghị định 174/2025/NĐ-CP, cơ sở kinh doanh phải thực hiện kê khai các hàng hóa, dịch vụ được giảm thuế GTGT theo Mẫu số 01 tại Phụ lục III ban hành kèm theo Nghị định 174/2025/NĐ-CP (nay được cập nhật trên phần mềm HTKK là PL 142/2024/QH15-174/2024/QH15-204/2025/QH15) cùng với Tờ khai thuế giá trị gia tăng.
Ngoài cách kê khai trực tiếp trên phần mềm HTKK, người nộp thuế có thể lập bảng kê Phụ lục giảm thuế Excel chi tiết mặt hàng của hóa đơn rồi lại tải lên phần mềm HTKK.
Bước 1:
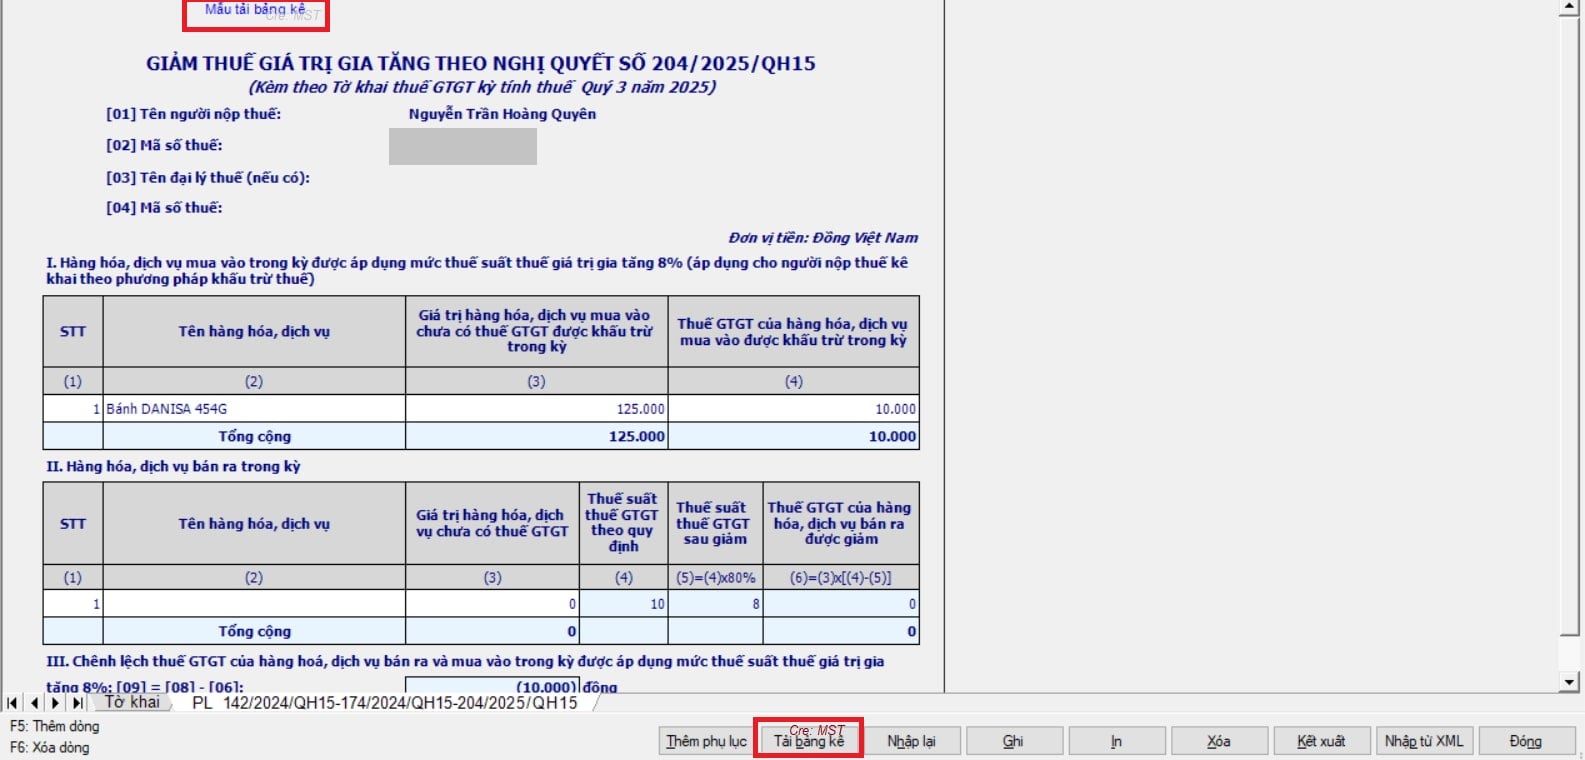
Tại phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15” trên phần mềm HTKK => Chọn “Mẫu tải bảng kê” để tải bảng kê Excel.
Bước 2: Kê khai các hàng hóa, dịch vụ mua vào, bán ra được giảm thuế GTGT vào sheet “Bang Ke” trên file excel Bảng kê đã tải
Cột 1 [STT]: Khi làm bảng kê: không được bỏ trống Cột 1 “STT” (cột số thứ tự) vì những dòng không có thông tin về số thứ tự, khi tải lên phần mềm sẽ không còn dữ liệu.
Ngoài ra, những dòng phía dưới của dòng không có số thứ tự đó cũng sẽ không hiển thị thông tin lên phần mềm (dù cho những dòng phía dưới này có số thứ tự thì cũng sẽ không hiển thị)
Do đó, nếu bảng kê có từ 6 dòng trở lên (Nhiều hơn 5 dòng có sẵn của bảng kê tải từ phần mềm) thì phải đưa thêm số thứ tự cho các dòng đó tại cột “STT” trên bảng kê.
Cột 2 [Tên hàng hóa dịch vụ]: Ghi tên hàng hóa dịch vụ được giảm thuế GTGT còn 8% phát sinh trong kỳ
Cột 3 [Giá trị hàng hóa, dịch vụ chưa có thuế GTGT]: Tổng hợp doanh thu chưa có thuế của từng hàng hóa dịch vụ đã ghi tại cột 2
Lưu ý đối với cột 2 và cột 3:
+ Nếu trên hóa đơn vừa có mặt hàng được giảm thuế GTGT (8%) vừa có mặt hàng không được giảm thuế GTGT (KKKNT, KCT, 5%, 10%) thì chỉ kê khai những mặt hàng được giảm thuế GTGT còn 8% vào phụ lục “PL 142/2024/QH15 - 174/2024/QH15” thôi (Không kê khai các mặt hàng không được giảm thuế GTGT vào phụ lục “PL 142/2024/QH15 - 174/2024/QH15”)
+ Mỗi mặt hàng đưa vào 1 dòng
+ Được kê khai chung theo tên hàng hóa dịch vụ lên phụ lục [PL 142/2024/QH15 - 174/2024/QH15], mà không cần kê khai chi tiết theo từng hóa đơn hoặc từng lần bán
Nếu mặt hàng được giảm thuế đó được xuất bán nhiều lần trong kỳ kê khai thì tổng hợp, tổng cộng tất cả các lần bán trong kỳ đó lại để kê khai vào 1 dòng trên phụ lục
+ Cột 4, 5, 6: Không phải kê khai lên bảng kê, các cột này khi tải lên phần mềm HTKK sẽ được phần mềm HTKK tự động tổng hợp, tính toán
Bước 3: Lưu bảng kê
Bước 4: Đóng bảng kê
Sau khi đã lưu xong bảng kê đã được đưa thông tin xong thì NNT tiến hành đóng bảng kê (tắt bảng kê đi)
Lưu ý: Bắt buộc phải tắt bảng kê đi thì mới tải được bảng kê lên phần mềm HTKK
Bước 5: Tải bảng kê đã có số liệu lên phần mềm HTKK
Tại Tab phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15” trên phần mềm HTKK => Chọn “Tải bảng kê”
Rồi chọn ô có dấu 3 chấm để chọn đường dẫn nơi đã lưu bảng kê tại bước 3 => Rồi chọn “Tải dữ liệu”
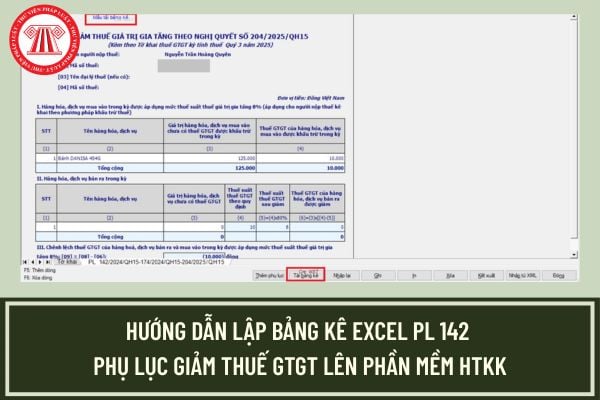
Hướng dẫn lập bảng kê Excel PL 142 Phụ lục giảm thuế GTGT lên phần mềm HTKK?
Cách nộp tờ khai thuế GTGT Quý 3 trên https://dichvucong.gdt.gov.vn/?
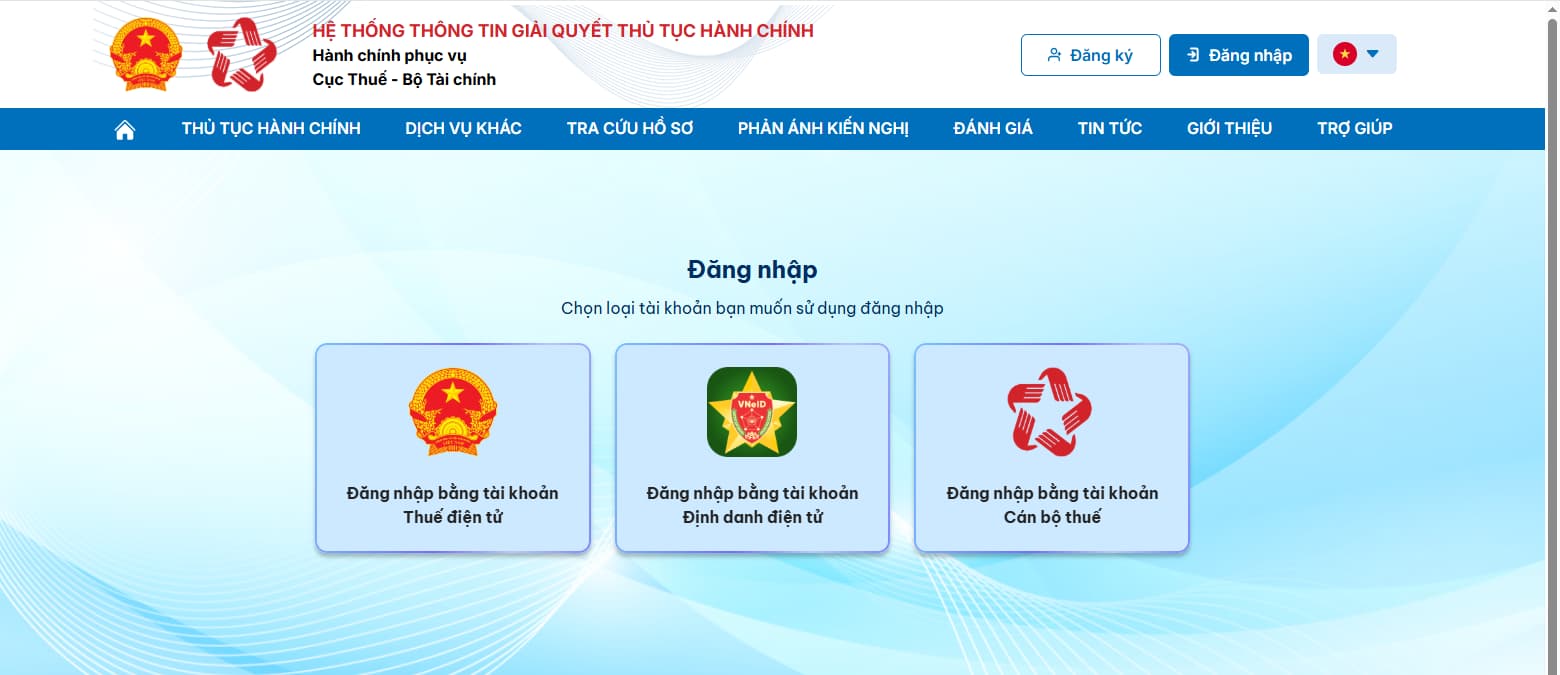
Bước 1: Truy cập Cổng dịch vụ công tại địa chỉ https://dichvucong.gdt.gov.vn/ và nhấn vào nút "Đăng nhập"

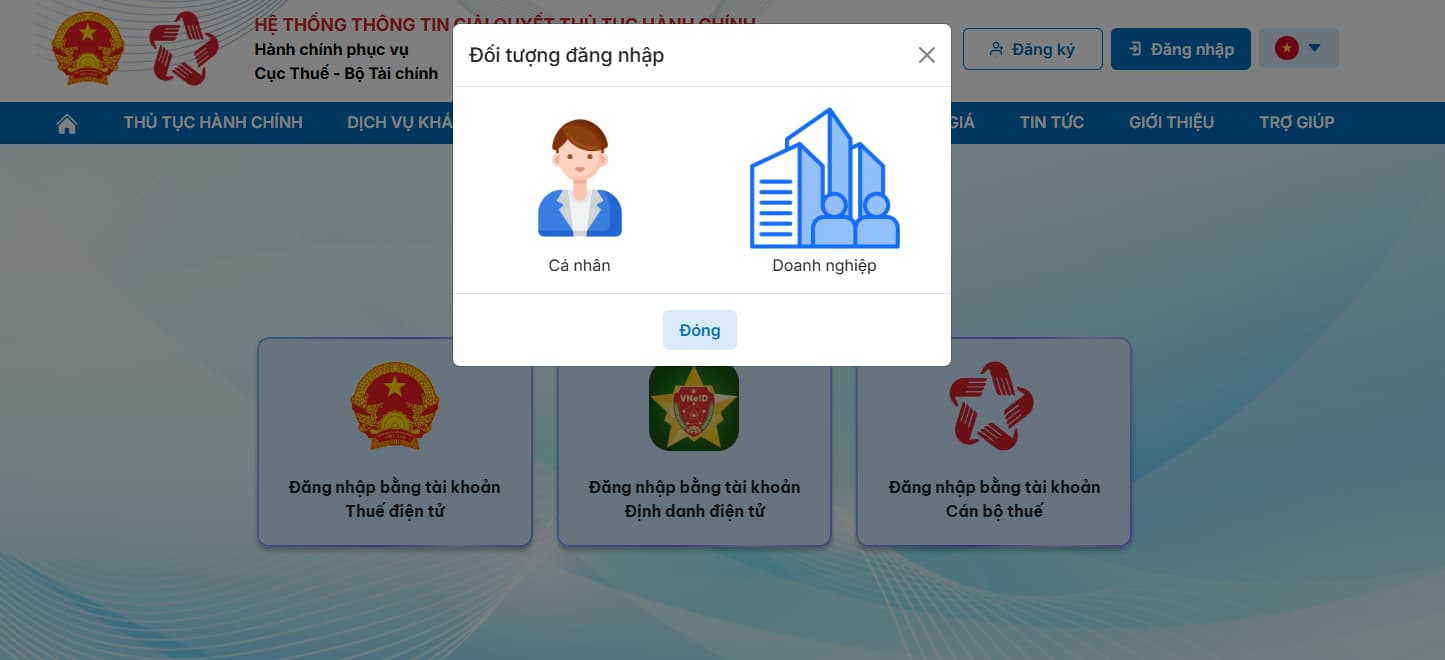
Bước 2: Chọn "Đăng nhập bằng tài khoản Thuế điện tử" sau đó chọn "Doanh nghiệp"
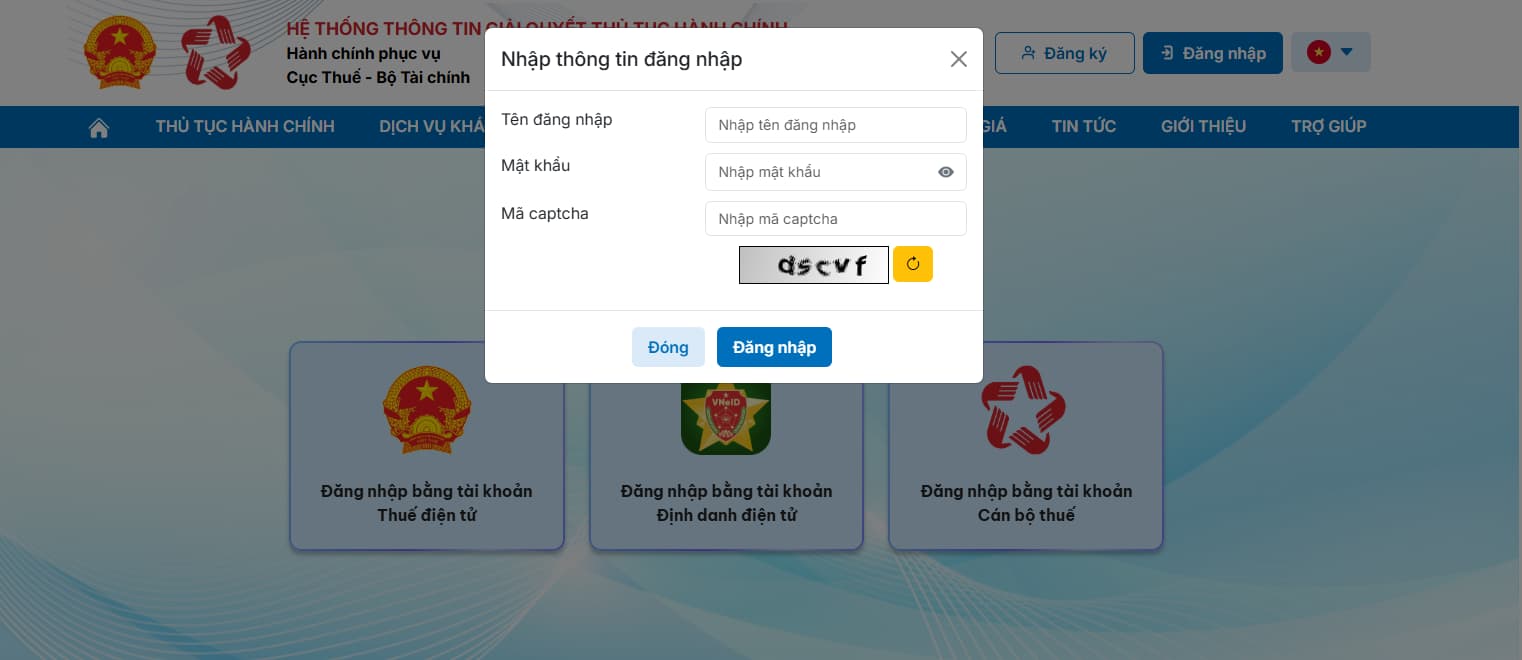
Bước 3: Nhập đầy đủ các thông tin:
- Tên đăng nhập
- Mật khẩu
- Mã xác thực Captcha
Sau đó nhấn "Đăng nhập"
Bước 4: Vào tab "Dịch vụ khác", chọn "Tổ chức" sau đó nhấn mục Trình ký thuộc phần Hồ sơ khai thuế khác
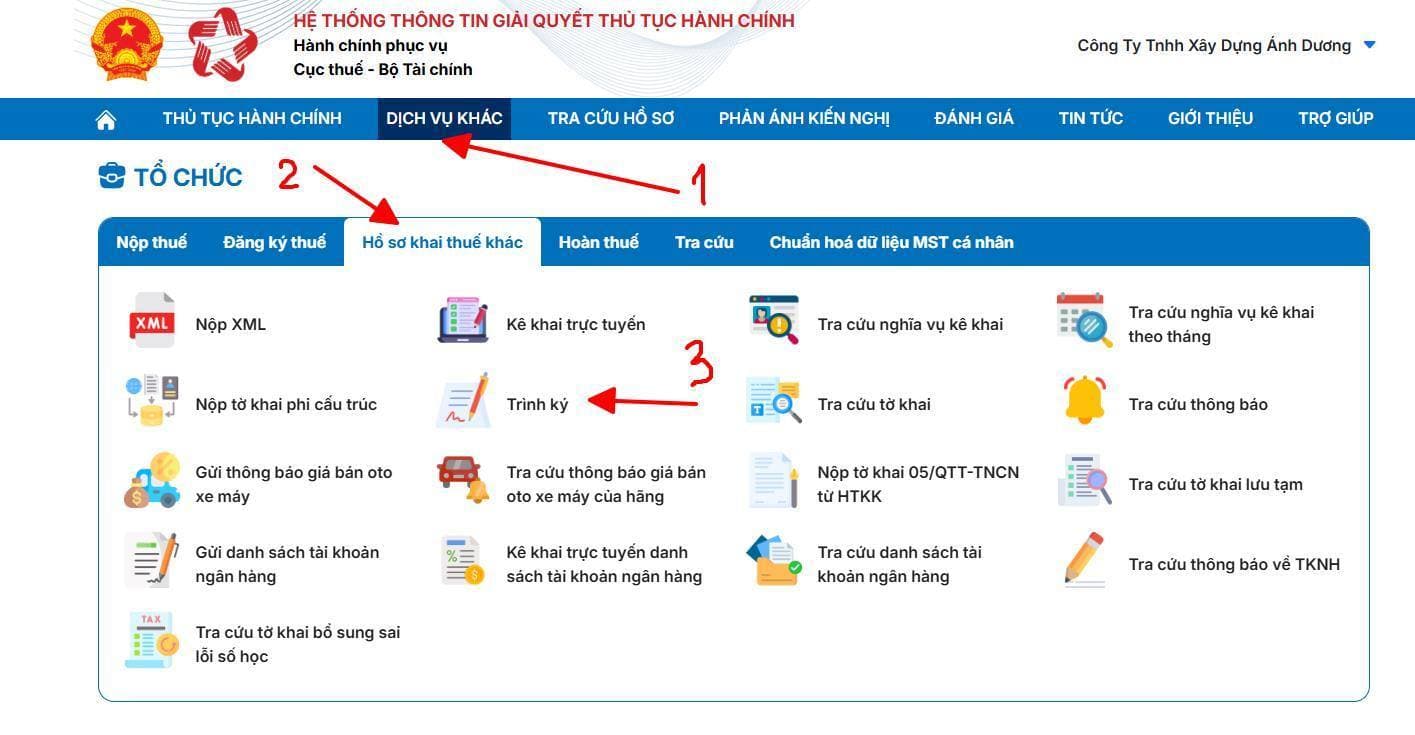
Bước 5: Nhấn Chọn tệp tờ khai và tải lên file .xml được kết xuất từ phần mềm HTKK.
- Chọn đúng mã Thủ tục hành chính và nhấn Trình ký
- Nếu không chọn đúng loại thủ tục, tờ khai có thể không được ghi nhận hợp lệ, có thể ảnh hưởng đến nghĩa vụ thuế và thời hạn nộp của người nộp thuế)

Bước 6: Sau khi hệ thống hiển thị danh sách tờ khai, nhấn Ký và nộp tờ khai để hoàn tất
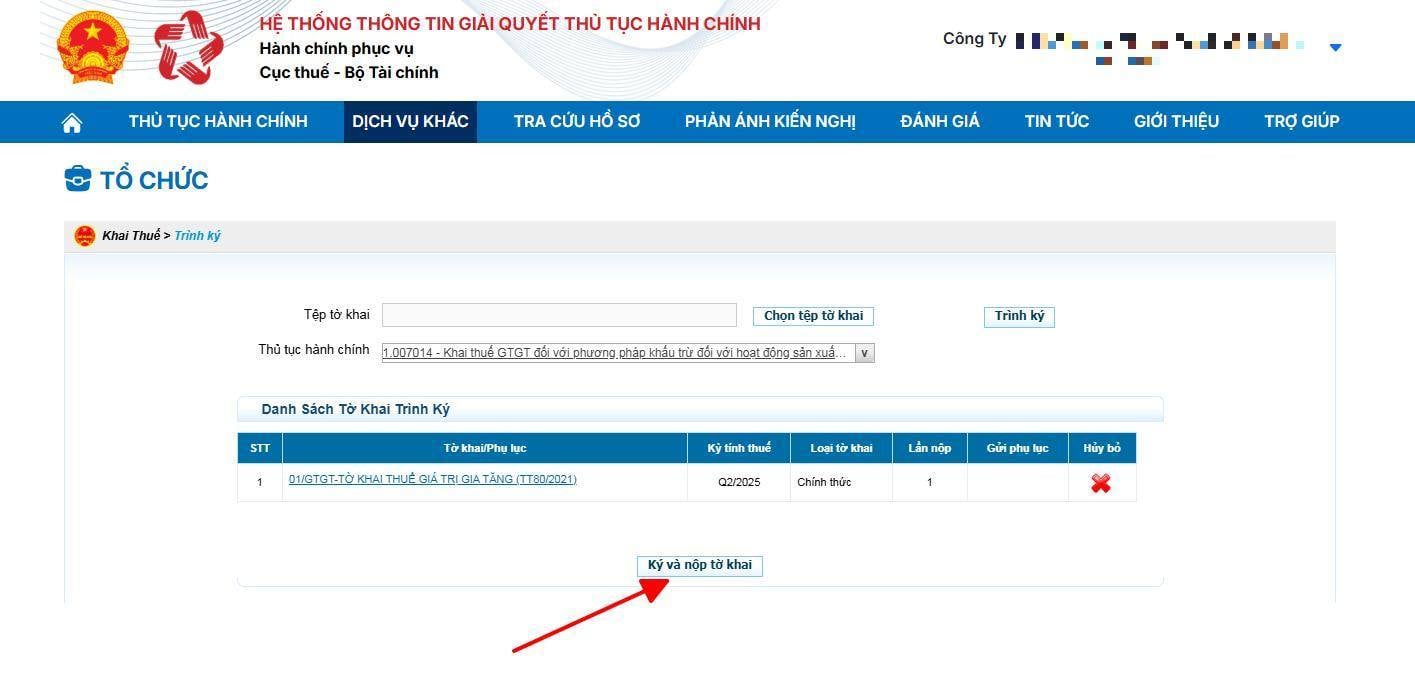
Bước 7:
Sau khi hoàn thành nộp tờ khai thuế, màn hình sẽ hiển thị như hình sau:

Lúc này, người nộp thuế cần kiểm tra lại Danh sách tờ khai đã gửi tới cơ quan thuế để chắc chắn báo cáo đã được tiếp nhận.
Phụ lục hàng hóa dịch vụ không được giảm thuế GTGT 2%?
căn cứ Điều 1 Nghị định 174/2025/NĐ-CP quy định về giảm thuế gia trị gia tăng như sau:
Giảm thuế giá trị gia tăng
1. Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
a) Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.
b) Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
Theo quy định trên, sẽ giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ:
(1) Nhóm hàng hóa, dịch vụ Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than): Tải về
(2) Nhóm hàng hóa, dịch vụ Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng): Tải về
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];