Hướng dẫn hộ kinh doanh khai thuế online theo phương pháp kê khai trên dichvucong gdt gov mới nhất?
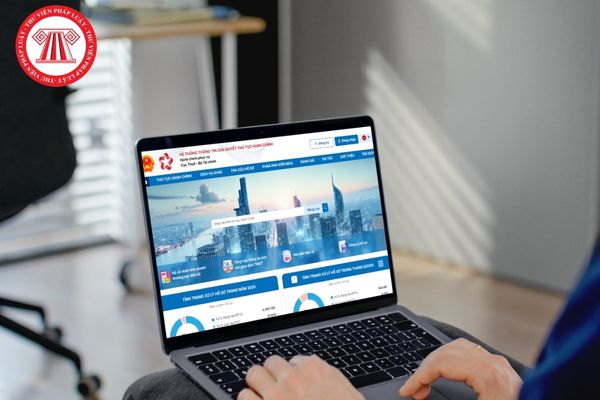
Vừa qua, Thuế thành phố Hồ Chí Minh đã có hướng dẫn chi tiết các bước hộ kinh doanh khai thuế trực tuyến theo phương pháp kê khai qua Hệ thống thông tin giải quyết thủ tục hành chính.
Sau đây là Hướng dẫn hộ kinh doanh khai thuế online theo phương pháp kê khai trên dichvucong gdt gov mới nhất:
Bước 1: Truy cập đường link: https://dichvucong.gdt.gov.vn và chọn "Đăng nhập".
Bước 2: Lựa chọn “Đăng nhập bằng tài khoản Thuế điện tử” hoặc “Đăng nhập bằng tài khoản Định danh điện tử”.
Bước 3:
- Đăng nhập bằng tài khoản Thuế điện tử: Nhập mã số thuế, mật khẩu đăng nhập và mã xác nhận sau đó chọn "Đăng nhập".
- Đăng nhập bằng tài khoản Định danh điện tử: Nhập mã số định danh cá nhân (số CCCD) và mật khẩu đăng nhập tài khoản VnelID, nhập mã xác thực OTP được gửi về số điện thoại đã đăng ký tại tài khoản VnelID.
Bước 4: Chọn “THỦ TỤC HÀNH CHÍNH”, chọn loại tờ khai “01/CKND - Tờ khai thuế đối với cá nhân kinh doanh (TT40/2021)” sau đó nhấn “Tìm kiếm”.
Bước 5: Lựa chọn nộp hồ sơ tại mã thuế 1.011022 và chọn “Tờ khai thuế đối với cá nhân kinh doanh (TT40/2021)”, nhấn “Tiếp tục”.
Bước 6: Chọn loại tờ khai “01/CKND - Tờ khai thuế đối với cá nhân kinh doanh (TT40/2021)” sau đó nhấn “Tiếp tục”.
Bước 7: Chọn địa điểm kinh doanh sau đó chọn “Tiếp tục”.
Bước 8: Chọn hình thức khai thuế, phương pháp kê khai tháng hoặc quý và nhấn “Tiếp tục”.
Bước 9: Tích chọn “HKD, CNKD nộp thuế theo phương pháp kê khai” và kê khai đầy đủ các thông tin trong tờ khai 01/CKND và phụ lục 01-2/BK-HKD.
Bước 10: Sau khi khai xong, NNT chọn "Hoàn thành".
>>> Xem chi tiết hình ảnh Hướng dẫn hộ kinh doanh khai thuế trực tuyến theo phương pháp kê khai trên dichvucong gdt gov mới nhất: Tại đây <<<
Trên đây là hướng dẫn hộ kinh doanh khai thuế online theo phương pháp kê khai trên dichvucong gdt gov mới nhất
Hướng dẫn hộ kinh doanh khai thuế online theo phương pháp kê khai trên dichvucong gdt gov mới nhất?
Những trường hợp nào sẽ sử dụng Mẫu 01/CNKD hiện nay?
Căn cứ điểm a khoản 1 Điều 11, điểm a khoản 1 Điều 12, điểm b, c khoản 2, tiết b.2, b.2, b.6 điểm b Điều 13, điểm a khoản 1 Điều 16 Thông tư 40/2021/TT-BTC thì trong các trường hợp sau đây sẽ sử dụng mẫu Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh Mẫu 01/CNKD:
- Hồ sơ khai thuế của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai;
- Hồ sơ khai thuế của cá nhân kinh doanh nộp thuế theo từng lần phát sinh;
- Hồ sơ khai thuế của hộ khoán (bao gồm cả trường hợp hộ khoán thay đổi quy mô kinh doanh (diện tích kinh doanh, lao động sử dụng, doanh thu); trường hợp thay đổi ngành nghề, lĩnh vực kinh doanh (kể cả trường hợp không thay đổi về tỷ lệ, thuế suất áp dụng) và trường hợp hộ khoán chuyển đổi sang phương pháp kê khai);
- Hồ sơ khai thuế tháng khi tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân.
Phương pháp kê khai thuế được hiểu như thế nào?
Căn cứ khoản 3 và khoản 4 Điều 3 Thông tư 40/2021/TT-BTC giải thích từ ngữ nộp thuế theo "phương pháp kê khai” như sau:
Giải thích từ ngữ
…
2. “Hộ kinh doanh, cá nhân kinh doanh quy mô lớn” là hộ kinh doanh, cá nhân kinh doanh có quy mô về doanh thu, lao động đáp ứng từ mức cao nhất về tiêu chí của doanh nghiệp siêu nhỏ trở lên, cụ thể như sau: hộ kinh doanh, cá nhân kinh doanh trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản và lĩnh vực công nghiệp, xây dựng có số lao động tham gia bảo hiểm xã hội bình quân năm từ 10 người trở lên hoặc tổng doanh thu của năm trước liền kề từ 3 tỷ đồng trở lên; hộ kinh doanh, cá nhân kinh doanh trong lĩnh vực thương mại, dịch vụ có số lao động tham gia bảo hiểm xã hội bình quân năm từ 10 người trở lên hoặc tổng doanh thu của năm trước liền kề từ 10 tỷ đồng trở lên.
3. “Phương pháp kê khai” là phương pháp khai thuế, tính thuế theo tỷ lệ trên doanh thu thực tế phát sinh theo kỳ tháng hoặc quý.
4. “Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai” là hộ kinh doanh, cá nhân kinh doanh quy mô lớn; hộ kinh doanh, cá nhân kinh doanh chưa đáp ứng quy mô lớn nhưng lựa chọn nộp thuế theo phương pháp kê khai.
5. “Phương pháp khai thuế theo từng lần phát sinh” là phương pháp khai thuế, tính thuế theo tỷ lệ trên doanh thu thực tế từng lần phát sinh.
...
Như vậy, phương pháp kê khai thuế có thể được hiểu là cách khai thuế và tính thuế dựa trên tỷ lệ doanh thu thực tế phát sinh theo kỳ tháng hoặc quý. Áp dụng cho hộ kinh doanh, cá nhân kinh doanh quy mô lớn hoặc những đối tượng chưa đạt quy mô lớn nhưng lựa chọn phương pháp này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];