Hướng dẫn ghi Mẫu số 12 giấy đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp theo Thông tư 121 ra sao?
Hiện hành, Mẫu số 12 Phụ lục I ban hành kèm theo Thông tư 68/2025/TT-BTC được sử dụng khi doanh nghiệp đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp, thông báo thay đổi nội dung đăng ký doanh nghiệp, bổ sung, cập nhật thông tin hoặc đề nghị hiệu đính thông tin đăng ký doanh nghiệp.
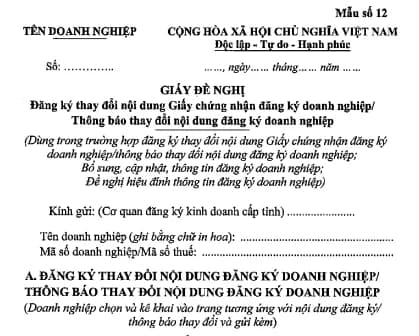
<<< Tải về Mẫu số 12 Thông tư 121/2026 - Mẫu thông báo thay đổi nội dung đăng ký doanh nghiệp>>>
Dưới đây là hướng dẫn ghi Mẫu số 12 theo Thông tư 121/2026/TT-BTC như sau:
[1] Phần thông tin chung của doanh nghiệp Doanh nghiệp điền các thông tin tại phần đầu biểu mẫu, gồm: - Tên doanh nghiệp: Ghi bằng chữ in hoa theo tên doanh nghiệp đã đăng ký. - Mã số doanh nghiệp/Mã số thuế: Ghi đúng mã số doanh nghiệp hoặc mã số thuế của doanh nghiệp. - Kính gửi: Ghi tên Cơ quan đăng ký kinh doanh cấp tỉnh có thẩm quyền tiếp nhận hồ sơ. [2] Phần A - Đăng ký thay đổi nội dung đăng ký doanh nghiệp/Thông báo thay đổi nội dung đăng ký doanh nghiệp Tại phần A, doanh nghiệp chỉ lựa chọn và kê khai các trang tương ứng với nội dung cần thay đổi, đồng thời gửi kèm các tài liệu theo yêu cầu của từng trường hợp. [2.1] Thay đổi trên cơ sở tách hoặc sáp nhập doanh nghiệp Mục này chỉ áp dụng khi doanh nghiệp đăng ký thay đổi trên cơ sở tách doanh nghiệp hoặc sáp nhập doanh nghiệp. - Trường hợp tách doanh nghiệp: Đánh dấu X vào ô đăng ký thay đổi trên cơ sở tách doanh nghiệp. - Trường hợp sáp nhập doanh nghiệp: Đánh dấu X vào ô đăng ký thay đổi trên cơ sở sáp nhập doanh nghiệp; đồng thời kê khai tên và mã số doanh nghiệp/mã số thuế của doanh nghiệp bị sáp nhập. Đối với trường hợp sáp nhập, doanh nghiệp đề nghị Cơ quan đăng ký kinh doanh chấm dứt tồn tại đối với doanh nghiệp bị sáp nhập và các chi nhánh, văn phòng đại diện, địa điểm kinh doanh của doanh nghiệp đó. Trường hợp có nhà đầu tư nước ngoài góp vốn, mua cổ phần hoặc phần vốn góp dẫn đến thay đổi nội dung đăng ký doanh nghiệp, doanh nghiệp kê khai thông tin về việc có hay không có Giấy chứng nhận quyền sử dụng đất tại đảo, xã, phường biên giới, xã, phường ven biển hoặc khu vực khác có ảnh hưởng đến quốc phòng, an ninh theo chỉ dẫn của biểu mẫu. [2.2] Đăng ký thay đổi tên doanh nghiệp Doanh nghiệp điền tên sau khi thay đổi vào các chỉ tiêu tương ứng: - Tên doanh nghiệp bằng tiếng Việt: Ghi bằng chữ in hoa. - Tên doanh nghiệp bằng tiếng nước ngoài: Ghi nếu có đăng ký. - Tên doanh nghiệp viết tắt: Ghi nếu có đăng ký. Các thông tin cần bảo đảm thống nhất với tên doanh nghiệp dự kiến đăng ký thay đổi. [2.3] Đăng ký thay đổi địa chỉ trụ sở chính Doanh nghiệp kê khai đầy đủ địa chỉ trụ sở chính sau khi thay đổi, gồm: - Số nhà/phòng, ngách/hẻm, ngõ/kiệt, đường/phố/đại lộ, tổ/xóm/ấp/thôn. - Xã/phường/đặc khu. - Tỉnh/thành phố trực thuộc trung ương. - Điện thoại, số fax, thư điện tử và website (nếu có). Nếu đồng thời thay đổi địa chỉ nhận thông báo thuế theo địa chỉ trụ sở chính, doanh nghiệp đánh dấu X vào ô tương ứng. Tiếp theo, doanh nghiệp đánh dấu X vào loại khu vực mình thuộc về, gồm khu công nghiệp, khu chế xuất, khu kinh tế hoặc khu công nghệ cao. Theo hướng dẫn trên biểu mẫu, nếu nộp hồ sơ đến Ban quản lý khu công nghệ cao thì phải đánh dấu vào ô khu công nghệ cao. Doanh nghiệp/chủ doanh nghiệp tư nhân cũng phải cam kết trụ sở thuộc quyền sử dụng hợp pháp và được sử dụng đúng mục đích theo quy định pháp luật. [2.4] Đăng ký thay đổi thành viên công ty TNHH hoặc thành viên hợp danh công ty hợp danh Tùy loại hình doanh nghiệp, doanh nghiệp chuẩn bị danh sách thành viên theo mẫu tương ứng và gửi kèm hồ sơ: - Công ty TNHH: Kê khai Danh sách thành viên theo Mẫu số 6. - Công ty hợp danh: Kê khai Danh sách thành viên hợp danh theo Mẫu số 9 Phụ lục I; không kê khai thông tin về thành viên góp vốn của công ty hợp danh tại danh sách này. [2.5] Đăng ký thay đổi vốn điều lệ, phần vốn góp, tỷ lệ phần vốn góp a) Thay đổi vốn điều lệ của công ty - Doanh nghiệp kê khai các thông tin sau: - Vốn điều lệ đã đăng ký và vốn điều lệ sau khi thay đổi, ghi bằng số, bằng chữ và đơn vị VNĐ. - Giá trị tương đương theo đơn vị tiền nước ngoài (nếu có), ghi rõ số tiền và loại ngoại tệ. - Việc có hoặc không hiển thị giá trị tương đương theo đơn vị tiền tệ nước ngoài trên Giấy chứng nhận đăng ký doanh nghiệp. - Thời điểm thay đổi vốn. - Hình thức tăng hoặc giảm vốn. Ngoài ra, doanh nghiệp kê khai nguồn vốn điều lệ sau thay đổi theo từng loại nguồn vốn, gồm vốn ngân sách nhà nước, vốn tư nhân, vốn nước ngoài và vốn khác; tổng hợp số tiền và tỷ lệ tương ứng. Tại bảng tài sản góp vốn sau khi thay đổi vốn điều lệ, doanh nghiệp kê khai giá trị và tỷ lệ của từng loại tài sản như đồng Việt Nam, ngoại tệ tự do chuyển đổi, vàng, quyền sử dụng đất, quyền sở hữu trí tuệ và các tài sản khác. Đối với tài sản khác, cần ghi rõ loại tài sản, số lượng và giá trị còn lại; có thể lập danh mục riêng kèm hồ sơ. Đối với công ty cổ phần, doanh nghiệp kê khai thêm mệnh giá cổ phần và thông tin về từng loại cổ phần, gồm số lượng, giá trị và tỷ lệ so với vốn điều lệ. b) Thay đổi phần vốn góp, tỷ lệ phần vốn góp Công ty TNHH hai thành viên trở lên và công ty hợp danh kê khai phần vốn góp, tỷ lệ phần vốn góp mới của thành viên theo Mẫu số 6 hoặc Mẫu số 9 Phụ lục I, tùy loại hình doanh nghiệp. Đối với thành viên có phần vốn góp không thay đổi, danh sách thành viên không bắt buộc phải có chữ ký của thành viên đó. Nếu đăng ký giảm vốn điều lệ, doanh nghiệp phải ghi cam kết bảo đảm thanh toán đủ các khoản nợ và nghĩa vụ tài sản khác sau khi giảm vốn. [2.6] Thông báo thay đổi ngành, nghề kinh doanh Doanh nghiệp kê khai theo một hoặc nhiều nội dung tương ứng dưới đây: - Bổ sung ngành, nghề kinh doanh: Ghi tên ngành, nghề và mã ngành bổ sung; đánh dấu X để chọn ngành, nghề kinh doanh chính trong số các ngành, nghề đã kê khai nếu có thay đổi ngành nghề kinh doanh chính. - Bỏ ngành, nghề kinh doanh: Ghi tên ngành, nghề và mã ngành cần bỏ khỏi danh sách đã đăng ký. - Sửa đổi chi tiết ngành, nghề kinh doanh: Ghi tên ngành, nghề, mã ngành và nội dung chi tiết sau khi sửa đổi; đánh dấu X nếu ngành, nghề được sửa đổi là ngành, nghề kinh doanh chính. Một số trường hợp cần lưu ý: Nếu chuyển từ ngành, nghề kinh doanh này sang ngành, nghề khác, doanh nghiệp kê khai đồng thời ngành, nghề mới tại mục 1 và ngành, nghề cũ tại mục 2. Nếu chỉ thay đổi ngành, nghề kinh doanh chính nhưng không thay đổi danh sách ngành, nghề đã đăng ký, doanh nghiệp thực hiện cập nhật, bổ sung thông tin theo quy định. Nếu chỉ bỏ ngành, nghề kinh doanh chính và chọn một ngành, nghề khác trong danh sách hiện có làm ngành, nghề kinh doanh chính mới, doanh nghiệp kê khai đồng thời tại mục 2 và mục 3. Doanh nghiệp có quyền tự do kinh doanh trong những ngành, nghề mà luật không cấm. Đối với ngành, nghề kinh doanh có điều kiện, doanh nghiệp phải đáp ứng điều kiện theo quy định pháp luật trước khi kinh doanh. [2.7] Đăng ký thay đổi vốn đầu tư của chủ doanh nghiệp tư nhân Chủ doanh nghiệp tư nhân kê khai: - Vốn đầu tư đã đăng ký và vốn đầu tư sau khi thay đổi, bằng số, bằng chữ và đơn vị VNĐ. - Giá trị tương đương theo đơn vị tiền nước ngoài (nếu có). - Việc có hoặc không hiển thị giá trị tương đương theo đơn vị tiền tệ nước ngoài trên Giấy chứng nhận đăng ký doanh nghiệp. - Thời điểm thay đổi vốn và hình thức tăng, giảm vốn. - Tại bảng tài sản góp vốn sau khi thay đổi vốn đầu tư, kê khai giá trị và tỷ lệ của từng loại tài sản như đồng Việt Nam, ngoại tệ tự do chuyển đổi, vàng, quyền sử dụng đất, quyền sở hữu trí tuệ và các tài sản khác; sau đó tổng hợp tổng giá trị vốn đầu tư. [2.8] Thông báo thay đổi người đại diện theo ủy quyền Mục này áp dụng khi thay đổi từ người đại diện theo ủy quyền hiện tại sang người đại diện theo ủy quyền khác của chủ sở hữu/thành viên công ty TNHH là tổ chức hoặc cổ đông là tổ chức nước ngoài. Doanh nghiệp kê khai thông tin người đại diện theo ủy quyền sau khi thay đổi theo các cột trên biểu mẫu, gồm thông tin về chủ sở hữu/thành viên/cổ đông là tổ chức, người đại diện theo ủy quyền, giấy tờ pháp lý, địa chỉ liên lạc, vốn được ủy quyền đại diện, tỷ lệ, thời điểm đại diện và chữ ký. Nếu đã kê khai số định danh cá nhân tại cột số 6 thì không phải kê khai các cột số 7 và số 8. Tỷ lệ phần vốn góp được ủy quyền đại diện được tính trên tổng số vốn góp của thành viên đó tại doanh nghiệp. Người được kê khai thông tin ký vào phần tương ứng. Người đại diện theo ủy quyền không thay đổi không bắt buộc phải ký. Nếu chỉ thay đổi thông tin của người đại diện theo ủy quyền hiện có mà không thay đổi người đại diện, doanh nghiệp thực hiện cập nhật tại Mục B của biểu mẫu. [2.9.] Thông báo thay đổi cổ đông sáng lập hoặc cổ đông là nhà đầu tư nước ngoài Đối với công ty cổ phần, doanh nghiệp gửi kèm danh sách theo mẫu tương ứng: - Thay đổi cổ đông sáng lập: Kê khai theo Mẫu số 7 Phụ lục I. - Thay đổi cổ đông là nhà đầu tư nước ngoài: Kê khai theo Mẫu số 8 Phụ lục I. Đối với cổ đông có phần vốn góp không thay đổi, danh sách tương ứng không bắt buộc phải có chữ ký của cổ đông đó. Mục này được sử dụng trong các trường hợp thay đổi cổ đông là nhà đầu tư nước ngoài hoặc thay đổi cổ đông sáng lập khi cổ đông sáng lập chưa thanh toán số cổ phần đã đăng ký mua theo Điều 113 Luật Doanh nghiệp 2020. Nếu chỉ thay đổi thông tin của cổ đông hiện có mà không thay đổi cổ đông, doanh nghiệp thực hiện cập nhật tại Mục B của biểu mẫu. Doanh nghiệp phải cam kết đáp ứng điều kiện tiếp cận thị trường đối với ngành, nghề thuộc Danh mục ngành, nghề hạn chế tiếp cận thị trường đối với nhà đầu tư nước ngoài theo quy định pháp luật về đầu tư. [2.10] Thông báo thay đổi thông tin đăng ký thuế Doanh nghiệp kê khai các chỉ tiêu đăng ký thuế tương ứng với thông tin cần thay đổi, gồm: - Thông tin Giám đốc/Tổng giám đốc (nếu có): Họ tên, ngày sinh, giới tính, số định danh cá nhân và điện thoại. - Thông tin Kế toán trưởng/Phụ trách kế toán (nếu có): Họ tên, ngày sinh, giới tính, số định danh cá nhân và điện thoại. Nếu doanh nghiệp chọn hình thức hạch toán độc lập tại chỉ tiêu 5 thì bắt buộc kê khai thông tin này. - Địa chỉ nhận thông báo thuế: Ghi địa chỉ đầy đủ, điện thoại, số fax và thư điện tử (nếu có). - Ngày bắt đầu hoạt động: Ghi ngày bắt đầu hoạt động; nếu ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp sau ngày bắt đầu hoạt động đã kê khai thì ngày bắt đầu hoạt động được xác định là ngày cấp giấy chứng nhận. - Hình thức hạch toán: Đánh dấu X vào một trong hai ô “Hạch toán độc lập” hoặc “Hạch toán phụ thuộc”. Nếu chọn hạch toán độc lập và thuộc đối tượng phải lập, gửi báo cáo tài chính hợp nhất thì đánh dấu thêm vào ô “Có báo cáo tài chính hợp nhất”. - Năm tài chính: Ghi ngày bắt đầu và kết thúc niên độ kế toán. Nếu theo năm dương lịch, ghi từ ngày 01/01 đến ngày 31/12. Nếu theo năm tài chính khác năm dương lịch, ngày bắt đầu phải là ngày đầu tiên của quý và ngày kết thúc là ngày cuối cùng của quý; tổng thời gian phải đủ 12 tháng hoặc 4 quý liên tiếp. - Tổng số lao động: Ghi tổng số lao động của doanh nghiệp. - Hoạt động theo dự án BOT/BTO/BT/BOO, BLT, BTL, O&M: Đánh dấu X vào ô Có hoặc Không. - Phương pháp tính thuế GTGT: Chọn một trong bốn phương pháp gồm khấu trừ, trực tiếp trên GTGT, trực tiếp trên doanh số hoặc không phải nộp thuế GTGT. Doanh nghiệp căn cứ quy định pháp luật về thuế GTGT và dự kiến hoạt động kinh doanh để lựa chọn; doanh nghiệp mua bán, chế tác vàng, bạc, đá quý có thể chọn thêm phương pháp trực tiếp trên GTGT ngoài phương pháp khác nếu có. [2.11] Thông báo thay đổi thông tin về chủ sở hữu hưởng lợi Doanh nghiệp kê khai nội dung này trong các trường hợp tương ứng: - Thay đổi thông tin về chủ sở hữu hưởng lợi đã kê khai: Kê khai theo Mẫu số 10 Phụ lục I ban hành kèm theo Thông tư 121/2026/TT-BTC và gửi kèm. - Bổ sung thông tin chủ sở hữu hưởng lợi đối với doanh nghiệp thành lập trước ngày 01/7/2025: Kê khai theo Mẫu số 10 Phụ lục I và gửi kèm theo hướng dẫn tại biểu mẫu. Trường hợp chỉ cập nhật, bổ sung thông tin của chủ sở hữu hưởng lợi hoặc người quản lý doanh nghiệp mà không thay đổi chủ thể, doanh nghiệp cần lựa chọn đúng nội dung kê khai và mẫu phụ lục tương ứng theo hướng dẫn của Mẫu số 12. [3] Phần B – Bổ sung, cập nhật thông tin đăng ký doanh nghiệp Doanh nghiệp sử dụng phần B khi có nhu cầu bổ sung, cập nhật thông tin đăng ký doanh nghiệp nhưng không thuộc trường hợp đăng ký thay đổi nội dung hoặc đề nghị hiệu đính thông tin. Tại phần này, doanh nghiệp ghi rõ nội dung thông tin cần bổ sung, cập nhật. Riêng trường hợp cập nhật, bổ sung thông tin đăng ký hoạt động của chi nhánh, văn phòng đại diện hoặc địa điểm kinh doanh, doanh nghiệp sử dụng Mẫu số 19 Phụ lục I ban hành kèm theo Thông tư 121/2026/TT-BTC , không sử dụng Mẫu số 12. [4] Phần C – Đề nghị hiệu đính thông tin đăng ký doanh nghiệp Doanh nghiệp sử dụng phần C khi đề nghị sửa thông tin trên Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy xác nhận về việc thay đổi nội dung đăng ký doanh nghiệp cho đúng với hồ sơ đã đăng ký. Cách kê khai như sau: - Thông tin trên giấy chứng nhận/giấy xác nhận đã cấp: Ghi thông tin đang thể hiện trên giấy tờ đã cấp, kèm ngày cấp. - Thông tin đã đăng ký trong hồ sơ: Ghi thông tin chính xác trong hồ sơ đăng ký doanh nghiệp đã nộp, kèm ngày nộp hồ sơ. - Nội dung đề nghị hiệu đính: Đề nghị Cơ quan đăng ký kinh doanh sửa thông tin trên giấy chứng nhận hoặc giấy xác nhận theo đúng thông tin trong hồ sơ đã đăng ký. Nếu có nhu cầu được cấp Giấy xác nhận thay đổi nội dung đăng ký doanh nghiệp đối với các thông tin thay đổi, doanh nghiệp đánh dấu X vào ô tương ứng. [5] Ký và cam kết ở cuối biểu mẫu Sau khi hoàn tất phần kê khai, doanh nghiệp cần kiểm tra tính đầy đủ, chính xác và thống nhất của thông tin trong biểu mẫu và các tài liệu gửi kèm. Người có thẩm quyền ký theo quy định và hướng dẫn của biểu mẫu, gồm người đại diện theo pháp luật, Chủ tịch công ty, Chủ tịch Hội đồng thành viên, Chủ tịch Hội đồng quản trị, người được ủy quyền hoặc người đại diện phù hợp với trường hợp cụ thể, ký và ghi rõ họ tên. Lưu ý: Doanh nghiệp cam kết chịu trách nhiệm trước pháp luật về tính hợp pháp, chính xác và trung thực của nội dung thông báo; người ký cam kết có quyền và nghĩa vụ thực hiện thủ tục đăng ký doanh nghiệp theo pháp luật và Điều lệ công ty. |
*Trên đây là hướng dẫn ghi Mẫu số 12 giấy đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp theo Thông tư 121

Hướng dẫn ghi Mẫu số 12 giấy đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp theo Thông tư 121 ra sao? (Hình từ Internet)
Tiêu chí xác định chủ sở hữu hưởng lợi của doanh nghiệp hiện nay là gì?
Căn cứ khoản 1 Điều 17 Nghị định 168/2025/NĐ-CP quy định chủ sở hữu hưởng lợi của doanh nghiệp như sau:
Chủ sở hữu hưởng lợi của doanh nghiệp
1. Tiêu chí xác định chủ sở hữu hưởng lợi của doanh nghiệp
Chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân (sau đây gọi là chủ sở hữu hưởng lợi của doanh nghiệp) là cá nhân đáp ứng một trong các tiêu chí sau:
a) Cá nhân sở hữu trực tiếp hoặc sở hữu gián tiếp từ 25% vốn điều lệ hoặc 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp;
b) Cá nhân có quyền chi phối việc thông qua ít nhất một trong các vấn đề sau: Bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hội đồng quản trị, chủ tịch hội đồng quản trị, chủ tịch hội đồng thành viên; người đại diện theo pháp luật, giám đốc hoặc tổng giám đốc của doanh nghiệp; sửa đổi, bổ sung điều lệ của doanh nghiệp; thay đổi cơ cấu tổ chức quản lý công ty; tổ chức lại, giải thể công ty.
2. Cá nhân sở hữu gián tiếp theo quy định tại điểm a khoản 1 Điều này là cá nhân sở hữu từ 25% vốn điều lệ hoặc 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp thông qua tổ chức khác.
Như vậy, tiêu chí xác định chủ sở hữu hưởng lợi của doanh nghiệp bao gồm:
Chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân (sau đây gọi là chủ sở hữu hưởng lợi của doanh nghiệp) là cá nhân đáp ứng một trong các tiêu chí sau:
- Cá nhân sở hữu trực tiếp hoặc sở hữu gián tiếp từ 25% vốn điều lệ hoặc 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp.
- Cá nhân có quyền chi phối việc thông qua ít nhất một trong các vấn đề sau: Bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hội đồng quản trị, chủ tịch hội đồng quản trị, chủ tịch hội đồng thành viên; người đại diện theo pháp luật, giám đốc hoặc tổng giám đốc của doanh nghiệp; sửa đổi, bổ sung điều lệ của doanh nghiệp; thay đổi cơ cấu tổ chức quản lý công ty; tổ chức lại, giải thể công ty.
Thu nhập của chủ doanh nghiệp tư nhân đã nộp thuế TNDN có phải nộp thuế TNCN không?
Căn cứ theo quy định tại khoản 21 Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định về thu nhập được miễn thuế TNCN như sau:
Thu nhập được miễn thuế
...
19. Thu nhập của nhà đầu tư cá nhân, chuyên gia từ dự án khởi nghiệp sáng tạo, sáng lập viên cho doanh nghiệp khởi nghiệp sáng tạo, nhà đầu tư cá nhân góp vốn vào quỹ đầu tư mạo hiểm.
20. Thu nhập từ tiền lương, tiền công của chuyên gia nước ngoài làm việc tại chương trình, dự án tài trợ bằng nguồn vốn ODA không hoàn lại, chương trình, dự án phi chính phủ nước ngoài tại Việt Nam; cá nhân là người Việt Nam làm việc tại cơ quan đại diện của tổ chức quốc tế thuộc Hệ thống Liên hợp quốc tại Việt Nam; cá nhân tham gia lực lượng gìn giữ hòa bình của Liên hợp quốc.
21. Thu nhập sau khi đã nộp thuế thu nhập doanh nghiệp của cá nhân là chủ doanh nghiệp tư nhân, cá nhân là chủ công ty trách nhiệm hữu hạn một thành viên.
22. Chính phủ quy định chi tiết Điều này.
Vì vậy, theo quy định trên thì thu nhập sau khi đã nộp thuế TNDN của chủ doanh nghiệp tư nhân là một trong những khoản thu nhập được miễn thuế thu nhập cá nhân nên cá nhân là chủ doanh nghiệp tư nhân sẽ không phải nộp thuế TNCN cho khoản thu nhập này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];