
Hướng dẫn cách tra cứu mã số thuế doanh nghiệp 2026?
Để tra cứu nhanh chóng và chính xác mã số thuế doanh nghiệp 2026. Các doanh nghiệp có thể tham khảo:
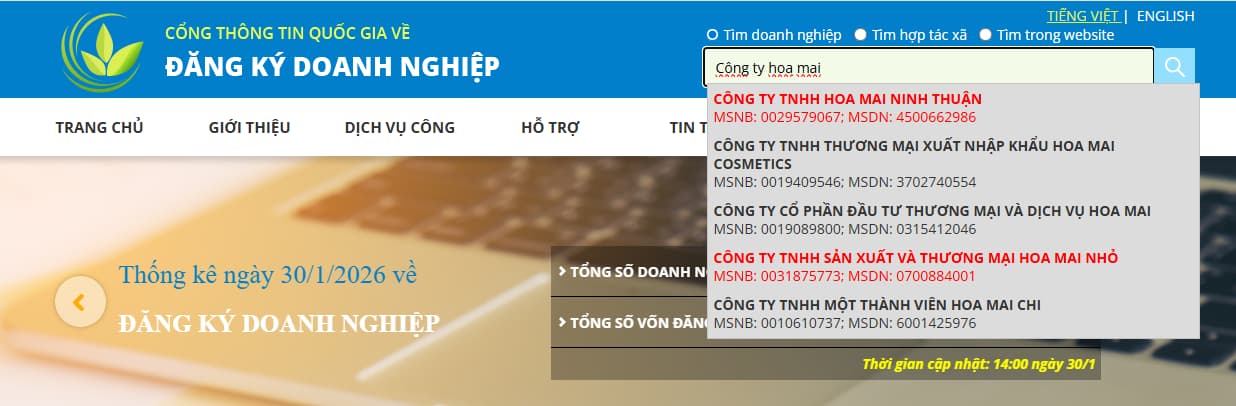
Cách 1: Tra cứu qua cổng thông tin quốc gia về đăng ký doanh nghiệp Bước 1: Truy cập địa chỉ: https://dangkykinhdoanh.gov.vn/ Bước 2: Tại phần tìm kiếm, nhập thông tin tên doanh nghiệp Bước 3: Khi đó, hệ thống sẽ gợi ý các tên doanh nghiệp giống hoặc gần giống với tên công ty mà người dùng muốn tra cứu mã số thuế doanh nghiệp. Chọn tên doanh nghiệp phù hợp với mục đích tra cứu từ các gợi ý này.
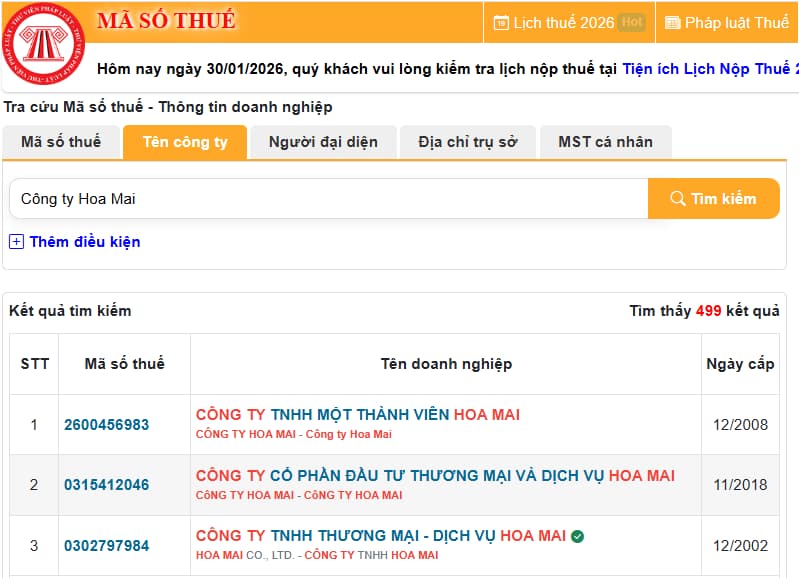
Cách 2: Tra cứu mã số thuế doanh nghiệp trên tiện ích tra cứu MST của Thư Viện Pháp Luật. Để tra cứu theo cách này, người dùng thực hiện các bước sau: Bước 1: Truy cập vào trangweb Mã số thuế của Thư viện Pháp luật theo địa chỉ: https://thuvienphapluat.vn/ma-so-thue/tra-cuu-ma-so-thue-doanh-nghiep Bước 2: Doanh nghiệp nhấn chọn "Tên công ty" và nhập tên Công ty cần tra cứu mã số thuế sau đó nhấn "Tìm kiếm" (Doanh nghiệp cũng có thể tra cứu theo thông tin Người đại diện theo pháp luật/Địa chỉ trụ sở)
Bước 3: Hệ thống sẽ hiển thị hàng loạt kết quả. Doanh nghiệp cần đối chiếu thông tin hiển thị và thông tin của công ty mình đảm bảo trùng khớp để lấy chính xác mã số thuế doanh nghiệp cần tìm. |
Trên đây là nội dung "Hướng dẫn cách tra cứu mã số thuế doanh nghiệp 2026?".
Hướng dẫn cách tra cứu mã số thuế doanh nghiệp 2026? (Hình từ Internet)
10 trạng thái mã số thuế doanh nghiệp mới nhất 2026?
Căn cứ theo Phụ lục 1 Danh mục trạng thái mã số thuế ban hành kèm theo Thông tư 86/2024/TT-BTC có hiệu lực từ ngày 06 tháng 02 năm 2025.
Trong năm 2026 trường hợp Bộ Tài chính không ban hành Thông tư thay thế Thông tư 86/2024/TT-BTC thì 10 trạng thái mã số thuế quy định tại Thông tư 86/2024/TT-BTC vẫn áp dụng cho năm 2026. Cụ thể:
Mã trạng thái 00: NNT đã được cấp MST
Mã trạng thái 01: NNT ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực MST
Mã trạng thái 02: NNT đã chuyển cơ quan thuế quản lý
Mã trạng thái 03: NNT ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST
Mã trạng thái 04: NNT đang hoạt động (áp dụng cho hộ kinh doanh, cá nhân kinh doanh chưa đủ thông tin đăng ký thuế)
Mã trạng thái 05: NNT tạm ngừng hoạt động, kinh doanh
Mã trạng thái 06: NNT không hoạt động tại địa chỉ đã đăng ký
Mã trạng thái 07: NNT chờ làm thủ tục phá sản
Mã trạng thái 09: NNT chờ xác minh tình trạng hoạt động tại địa chỉ đã đăng ký
Mã trạng thái 10: Mã số thuế chờ cập nhật thông tin số định danh cá nhân
Doanh nghiệp bị chấm dứt hiệu lực mã số thuế trong trường hợp nào?
Căn cứ Điều 39 Luật Quản lý thuế 2019 về chấm dứt hiệu lực mã số thuế như sau:
Chấm dứt hiệu lực mã số thuế
1. Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
a) Chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản;
b) Bị thu hồi giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký kinh doanh;
c) Bị chia, bị sáp nhập, bị hợp nhất.
2. Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
a) Chấm dứt hoạt động kinh doanh, không còn phát sinh nghĩa vụ thuế đối với tổ chức không kinh doanh;
b) Bị thu hồi giấy chứng nhận đăng ký kinh doanh hoặc giấy phép tương đương;
c) Bị chia, bị sáp nhập, bị hợp nhất;
d) Bị cơ quan thuế ra thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký;
đ) Cá nhân chết, mất tích, mất năng lực hành vi dân sự theo quy định của pháp luật;
e) Nhà thầu nước ngoài khi kết thúc hợp đồng;
g) Nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí khi kết thúc hợp đồng hoặc chuyển nhượng toàn bộ quyền lợi tham gia hợp đồng dầu khí.
...
Như vậy, theo quy định trên hiệu lực mã số thuế doanh nghiệp bị chấm dứt nếu thuộc một trong các trường hợp sau:
- Đối với người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
+ Chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản;
+ Bị thu hồi giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký kinh doanh;
+ Bị chia, bị sáp nhập, bị hợp nhất.
- Đối với người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
+ Chấm dứt hoạt động kinh doanh, không còn phát sinh nghĩa vụ thuế đối với tổ chức không kinh doanh;
+ Bị thu hồi giấy chứng nhận đăng ký kinh doanh hoặc giấy phép tương đương;
+ Bị chia, bị sáp nhập, bị hợp nhất;
+ Bị cơ quan thuế ra thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký;
+ Cá nhân chết, mất tích, mất năng lực hành vi dân sự theo quy định của pháp luật;
+ Nhà thầu nước ngoài khi kết thúc hợp đồng;
+ Nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí khi kết thúc hợp đồng hoặc chuyển nhượng toàn bộ quyền lợi tham gia hợp đồng dầu khí.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



































