Hạn nộp Giấy đề nghị gia hạn nộp thuế GTGT năm 2025?
Căn cứ quy định tại khoản 1 Điều 5 Nghị định 82/2025/NĐ-CP quy định địa điểm nộp hồ sơ gia hạn nộp thuế GTGT như sau:
Trình tự, thủ tục gia hạn
1. Người nộp thuế trực tiếp kê khai, nộp thuế với cơ quan thuế thuộc đối tượng được gia hạn gửi Giấy đề nghị gia hạn nộp thuế và tiền thuê đất (sau đây gọi là Giấy đề nghị gia hạn) lần đầu hoặc thay thế khi phát hiện có sai sót (bằng phương thức điện tử; gửi bản giấy trực tiếp đến cơ quan thuế hoặc gửi qua dịch vụ bưu chính) theo Mẫu tại Phụ lục ban hành kèm theo Nghị định này cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn cùng với thời điểm nộp hồ sơ khai thuế theo tháng (hoặc theo quý) theo quy định pháp luật về quản lý thuế. Trường hợp Giấy đề nghị gia hạn không nộp cùng với thời điểm nộp hồ sơ khai thuế tháng (hoặc theo quý) thì thời hạn nộp chậm nhất là ngày 30 tháng 5 năm 2025, cơ quan thuế vẫn thực hiện gia hạn nộp thuế, tiền thuê đất của các kỳ phát sinh được gia hạn trước thời điểm nộp Giấy đề nghị gia hạn.
Trường hợp người nộp thuế có các khoản được gia hạn thuộc nhiều địa bàn cơ quan thuế quản lý khác nhau thì cơ quan thuế quản lý trực tiếp người nộp thuế có trách nhiệm truyền thông tin gửi Giấy đề nghị gia hạn cho cơ quan thuế quản lý có liên quan.
Như vậy, hạn nộp Giấy đề nghị gia hạn nộp thuế GTGT là chậm nhất ngày 30 tháng 5 năm 2025.
Hạn nộp Giấy đề nghị gia hạn nộp thuế GTGT năm 2025?
Tải mẫu đề nghị gia hạn thời hạn nộp thuế GTGT năm 2025?
Căn cứ Phụ lục ban hành kèm theo Nghị định 82/2025/NĐ-CP quy định về Mẫu đề nghị gia hạn nộp thuế và tiền thuê đất 2025.
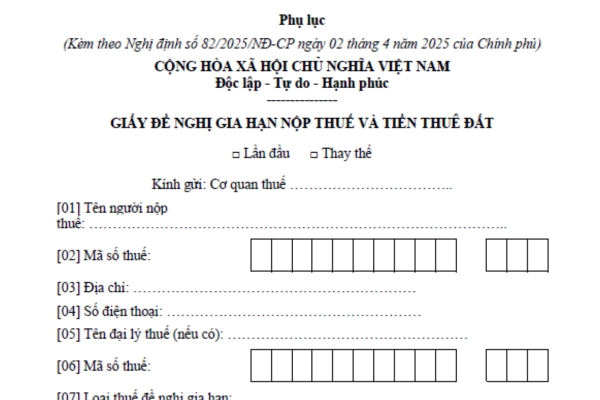
Mẫu đề nghị gia hạn nộp thuế và tiền thuê đất 2025: Tải mẫu
Nhóm đối tượng được gia hạn thời hạn nộp thuế GTGT năm 2025?
Theo Điều 3 Nghị định 82/2025/NĐ-CP, các đối tượng được gia hạn thời hạn nộp thuế và tiền thuê đất năm 2025 bao gồm:
(1) Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động sản xuất trong các ngành kinh tế sau:
- Nông nghiệp, lâm nghiệp và thủy sản;
- Sản xuất, chế biến thực phẩm; dệt; sản xuất trang phục; sản xuất da và các sản phẩm có liên quan; chế biến gỗ và sản xuất sản phẩm từ gỗ, tre, nứa (trừ giường, tủ, bàn, ghế); sản xuất sản phẩm từ rơm, rạ và vật liệu tết bện; sản xuất giấy và sản phẩm từ giấy; sản xuất sản phẩm từ cao su và plastic; sản xuất sản phẩm từ khoáng phi kim loại khác; sản xuất kim loại; gia công cơ khí; xử lý và tráng phủ kim loại; sản xuất sản phẩm điện tử, máy vi tính và sản phẩm quang học; sản xuất ô tô và xe có động cơ khác; sản xuất giường, tủ, bàn, ghế;
- Xây dựng;
- Hoạt động xuất bản; hoạt động điện ảnh, sản xuất chương trình truyền hình, ghi âm và xuất bản âm nhạc;
- Khai thác dầu thô và khí đốt tự nhiên (không gia hạn đối với thuế thu nhập doanh nghiệp của dầu thô, condensate, khí thiên nhiên thu theo hiệp định, hợp đồng);
- Sản xuất đồ uống; in, sao chép bản ghi các loại; sản xuất than cốc, sản phẩm dầu mỏ tinh chế; sản xuất hóa chất và sản phẩm hóa chất; sản xuất sản phẩm từ kim loại đúc sẵn (trừ máy móc, thiết bị); sản xuất mô tô, xe máy; sửa chữa, bảo dưỡng và lắp đặt máy móc và thiết bị;
- Thoát nước và xử lý nước thải.
(2) Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động kinh doanh trong các ngành kinh tế sau:
- Vận tải kho bãi; dịch vụ lưu trú và ăn uống; giáo dục và đào tạo; y tế và hoạt động trợ giúp xã hội; hoạt động kinh doanh bất động sản;
- Hoạt động dịch vụ lao động và việc làm; hoạt động của các đại lý du lịch, kinh doanh tua du lịch và các dịch vụ hỗ trợ, liên quan đến quảng bá và tổ chức tua du lịch;
- Hoạt động sáng tác, nghệ thuật và giải trí; hoạt động của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác; hoạt động thể thao, vui chơi giải trí; hoạt động chiếu phim;
- Hoạt động phát thanh, truyền hình; lập trình máy vi tính, dịch vụ tư vấn và các hoạt động khác liên quan đến máy vi tính; hoạt động dịch vụ thông tin;
- Hoạt động dịch vụ hỗ trợ khai khoáng.
Danh mục ngành kinh tế nêu tại khoản 1 và khoản 2 Điều 3 Nghị định 82/2025/NĐ-CP được xác định theo Quyết định 27/2018/QĐ-TTg.
Phân ngành kinh tế theo Phụ lục I ban hành kèm theo Quyết định 27/2018/QĐ-TTg gồm 5 cấp và việc xác định ngành kinh tế được áp dụng theo nguyên tắc: Trường hợp tên ngành kinh tế nêu tại khoản 1 và khoản 2 Điều 3 Nghị định 82/2025/NĐ-CP thuộc ngành cấp 1 thì ngành kinh tế được áp dụng quy định gia hạn bao gồm tất cả các ngành kinh tế thuộc phân cấp 2, cấp 3, cấp 4, cấp 5 của ngành cấp 1; trường hợp thuộc ngành cấp 2 thì ngành kinh tế được áp dụng quy định gia hạn bao gồm tất cả các ngành kinh tế thuộc phân cấp 3, cấp 4, cấp 5 của ngành cấp 2; trường hợp thuộc ngành cấp 3 thì ngành kinh tế được áp dụng quy định gia hạn bao gồm tất cả các ngành kinh tế thuộc phân cấp 4, cấp 5 của ngành cấp 3; trường hợp thuộc ngành cấp 4 thì ngành kinh tế được áp dụng quy định gia hạn bao gồm tất cả các ngành kinh tế thuộc phân cấp 5 của ngành cấp 4.
(3) Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động sản xuất sản phẩm công nghiệp hỗ trợ ưu tiên phát triển; sản phẩm cơ khí trọng điểm.
Sản phẩm công nghiệp hỗ trợ ưu tiên phát triển được xác định theo Nghị định 111/2015/NĐ-CP, sản phẩm cơ khí trọng điểm được xác định theo Quyết định 319/QĐ-TT năm 2018.
(4) Doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định 80/2021/NĐ-CP.
Ngành kinh tế, lĩnh vực của doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh quy định tại khoản 1, khoản 2 và khoản 3 Điều 3 Nghị định 82/2025/NĐ-CP là ngành, lĩnh vực mà doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh và phát sinh doanh thu trong năm 2024 hoặc 2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];