Doanh nghiệp siêu nhỏ có phải khám sức khỏe định kỳ cho người lao động không?
Xác định doanh nghiệp siêu nhỏ:
Căn cứ vào khoản 1 Điều 5 Nghị định 80/2021/NĐ-CP quy định:
Tiêu chí xác định doanh nghiệp nhỏ và vừa
1. Doanh nghiệp siêu nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 3 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
Doanh nghiệp siêu nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 10 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
...
Theo đó, doanh nghiệp siêu nhỏ được xác định theo lĩnh vực và quy mô sử dụng lao động có tham gia bảo hiểm xã hội, tổng doanh thu năm hoặc tổng nguồn vốn năm. Cụ thể:
- Doanh nghiệp siêu nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 3 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
- Doanh nghiệp siêu nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 10 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
Doanh nghiệp siêu nhỏ có phải tổ chức khám sức khỏe định kỳ cho người lao động?
Căn cứ vào khoản 1, khoản 4 Điều 21 Luật An toàn, vệ sinh lao động 2015 quy định:
Khám sức khỏe và điều trị bệnh nghề nghiệp cho người lao động
1. Hằng năm, người sử dụng lao động phải tổ chức khám sức khỏe ít nhất một lần cho người lao động; đối với người lao động làm nghề, công việc nặng nhọc, độc hại, nguy hiểm hoặc đặc biệt nặng nhọc, độc hại, nguy hiểm, người lao động là người khuyết tật, người lao động chưa thành niên, người lao động cao tuổi được khám sức khỏe ít nhất 06 tháng một lần.
...
4. Người sử dụng lao động tổ chức khám sức khỏe cho người lao động, khám phát hiện bệnh nghề nghiệp tại cơ sở khám bệnh, chữa bệnh bảo đảm yêu cầu, điều kiện chuyên môn kỹ thuật.
...
Và Điều 2 Luật An toàn, vệ sinh lao động 2015 quy định:
Đối tượng áp dụng
1. Người lao động làm việc theo hợp đồng lao động; người thử việc; người học nghề, tập nghề để làm việc cho người sử dụng lao động.
2. Cán bộ, công chức, viên chức, người thuộc lực lượng vũ trang nhân dân.
3. Người lao động làm việc không theo hợp đồng lao động.
4. Người lao động Việt Nam đi làm việc tại nước ngoài theo hợp đồng; người lao động nước ngoài làm việc tại Việt Nam.
5. Người sử dụng lao động.
6. Cơ quan, tổ chức và cá nhân khác có liên quan đến công tác an toàn, vệ sinh lao động.
Những người quy định tại các khoản 1, 2, 3 và 4 Điều này sau đây gọi chung là người lao động.
Như vậy, nghĩa vụ tổ chức khám sức khỏe cho người lao động là nghĩa vụ của người sử dụng lao động nói chung.
Người sử dụng lao động là doanh nghiệp, cơ quan, tổ chức, hợp tác xã, hộ gia đình, cá nhân có thuê mướn, sử dụng người lao động làm việc cho mình theo thỏa thuận; trường hợp người sử dụng lao động là cá nhân thì phải có năng lực hành vi dân sự đầy đủ. khoản 2 Điều 3 Bộ luật Lao động 2019 |
Như vậy chỉ cần phát sinh quan hệ thuê mướn, sử dụng người lao động làm việc cho mình theo thỏa thuận thì đã được xem là người sử dụng lao đông. Nên sẽ có nghĩa vụ tổ chức khám sức khỏe định kỳ cho người lao động mà không phụ thuộc vào quy mô tổ chức của doanh nghiệp.
Tóm lại, doanh nghiệp siêu nhỏ vẫn phải tổ chức khám sức khỏe định kỳ cho người lao động.
Rủi ro nếu không tổ chức khám sức khỏe định kỳ cho người lao động
Căn cứ vào khoản 2, khoản 11 Điều 33 Nghị định 283/2026/NĐ-CP quy định:
Vi phạm quy định về phòng ngừa tai nạn lao động, bệnh nghề nghiệp
...
2. Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng khi vi phạm với mỗi người lao động nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có hành vi không tổ chức khám sức khỏe định kỳ hoặc khám phát hiện bệnh nghề nghiệp cho người lao động.
...
11. Biện pháp khắc phục hậu quả
a) Buộc tổ chức khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động theo quy định đối với hành vi vi phạm quy định tại khoản 2 Điều này. Trường hợp người lao động đã tự thực hiện việc khám thì buộc thanh toán chi phí khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động;
b) Buộc người sử dụng lao động trả cho người lao động khoản bồi dưỡng bằng hiện vật được quy thành tiền theo đúng mức quy định đối với hành vi không thực hiện chế độ bồi dưỡng bằng hiện vật hoặc bồi dưỡng bằng hiện vật thấp hơn mức theo quy định cho người lao động làm việc trong điều kiện có yếu tố nguy hiểm, độc hại quy định tại khoản 8 Điều này.
Như vậy, người sử dụng lao động sẽ bị phạt tiền từ 1-3 triệu đồng đối mỗi người lao động không được tổ chức không tổ chức khám sức khỏe định kỳ hoặc khám phát hiện bệnh nghề nghiệp. Tuy nhiên, mức phạt tối đa là 75 triệu đồng.
Ngoài ra, người sử dụng lao động còn buộc tổ chức khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động theo quy định. Trường hợp người lao động đã tự thực hiện việc khám thì buộc thanh toán chi phí khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động.
Lưu ý: Mức phạt được đề cập trên là mức phạt đối với người sử dụng lao động là cá nhân. Đối với người sử dụng lao động là tổ chức thì bị xử phạt tiền gấp 02 lần mức phạt tiền đối với cá nhân (khoản 1 Điều 7 Nghị định 283/2026/NĐ-CP).
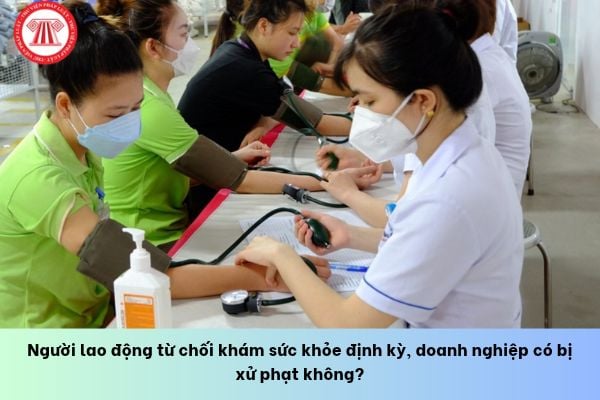
Doanh nghiệp siêu nhỏ có phải khám sức khỏe định kỳ cho người lao động không? (Hình từ Internet)
Doanh nghiệp siêu nhỏ có được lựa chọn áp dụng chế độ kế toán theo Thông tư 99 không?
Căn cứ vào khoản 2 Điều 31 Thông tư 99/2025/TT-BTC quy định:
Điều khoản thi hành
...
2. Các nội dung liên quan đến kế toán cổ phần hóa doanh nghiệp Nhà nước hướng dẫn tại các khoản 3.11, khoản 3.12 Điều 21; khoản 3.3 Điều 35; điểm h, i khoản 3 Điều 38; điểm c khoản 5 Điều 40; điểm c khoản 3.1, điểm d khoản 3.2, điểm e khoản 3.3, điểm d khoản 3.4 Điều 45; điểm k, l, m khoản 3 Điều 47; điểm l khoản 3 Điều 54; khoản 3.2, khoản 3.9 Điều 57; điểm đ khoản 3 Điều 62; điểm p khoản 3 Điều 63; khoản 3.13 Điều 67; Điều 71; điểm g khoản 3 Điều 74; điểm d khoản 3 Điều 77; khoản 3.15, khoản 3.16 Điều 92; điểm m khoản 3 Điều 93; điểm d khoản 3 Điều 94 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp vẫn tiếp tục thực hiện cho đến khi có văn bản thay thế.
Các doanh nghiệp vừa và nhỏ, cơ sở ngoài công lập, các đơn vị kế toán khác được lựa chọn áp dụng Thông tư này để kế toán phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình. Khi áp dụng Thông tư này, các đơn vị phải thực hiện nhất quán tối thiểu trong một kỳ kế toán năm. Khi doanh nghiệp thay đổi chế độ kế toán áp dụng thì phải trình bày lại số liệu, thông tin so sánh tương tự như khi thay đổi chính sách kế toán đồng thời giải trình lý do và ảnh hưởng của sự thay đổi đó trong phần thuyết minh Báo cáo tài chính theo quy định.
...
Theo quy định này, chỉ nói rõ doanh nghiệp vừa và nhỏ, cơ sở ngoài công lập được lựa chọn áp dụng Thông tư 99/2025/TT-BTC để kế toán phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình.
- Doanh nghiệp siêu nhỏ được lựa chọn áp dụng chế độ kế toán tại Thông tư 133/2016/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa.
- Trong khi đó, doanh nghiệp vừa và nhỏ được lựa chọn áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC.
Hơn nữa phạm vi áp dụng của Thông tư 99/2025/TT-BTC hướng dẫn kế toán áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế. Nên việc doanh nghiệp siêu nhỏ được lựa chọn áp dụng chế độ kế toán tại Thông tư 99/2025/TT-BTC là phù hợp với phạm vi áp dụng, tinh thần của Thông tư này.
Như vậy, doanh nghiệp siêu nhỏ có thể:
(1) Áp dụng chế độ kế toán tại Thông tư 58/2026/TT-BTC hướng dẫn chế độ kế toán cho doanh nghiệp siêu nhỏ.
(2) Lựa chọn áp dụng chế độ kế toán tại Thông tư 133/2016/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa.
(3) Lựa chọn áp dụng chế độ kế toán tại Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
Thời hạn nộp báo cáo tài chính năm của doanh nghiệp siêu nhỏ là bao lâu?
Căn cứ vào điểm a khoản 1 Điều 10 Thông tư 58/2026/TT-BTC quy định:
Báo cáo tài chính
1. Về trách nhiệm lập và nộp báo cáo tài chính
a) Hàng năm, doanh nghiệp siêu nhỏ nộp thuế TNDN theo phương pháp tính thuế trên thu nhập tính thuế phải lập báo cáo tài chính theo hướng dẫn tại Thông tư này, trừ trường hợp pháp luật có quy định khác.
Báo cáo tài chính năm của doanh nghiệp siêu nhỏ phải được nộp cho cơ quan nhà nước có thẩm quyền trong thời hạn 90 ngày, kể từ ngày kết thúc kỳ kế toán năm.
Nơi nhận báo cáo tài chính của doanh nghiệp siêu nhỏ được thực hiện theo quy định của pháp luật có liên quan, trường hợp khi báo cáo tài chính của doanh nghiệp siêu nhỏ được lưu giữ tại Hệ thống thông tin quốc gia về đăng ký doanh nghiệp thì các cơ quan nhận báo cáo tài chính của doanh nghiệp được yêu cầu cung cấp thông tin về báo cáo tài chính của doanh nghiệp theo quy định của pháp luật.
...
Theo đó, doanh nghiệp siêu nhỏ phải nộp báo báo cáo tài chính năm trong thời hạn 90 ngày, kể từ ngày kết thúc kỳ kế toán năm.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];