
Công văn hướng dẫn Nghị quyết 66.17 và Nghị quyết 66.18 liên quan đến dịch vụ kế toán?
Ngày 22/05/2026, Cục Quản lý, giám sát kế toán, kiểm toán vừa có Công văn 773/QLKT-DN năm 2026 V/v Hướng dẫn việc tổ chức triển khai thi hành Nghị quyết số 66.17/2026/NQ-CP và Nghị quyết số 66.18/2026/NQ-CP của Chính phủ liên quan đến dịch vụ kế toán.
>> Tải về Công văn 773/QLKT-DN năm 2026
Trong đó, nội cung Công văn 773/QLKT-DN năm 2026 Hướng dẫn triển khai Nghị quyết 66.17 và Nghị quyết 66.18 liên quan đến dịch vụ kế toán như sau:
Cục Quản lý, giám sát kế toán, kiểm toán hướng dẫn đến Quý đơn vị/cá nhân về hoạt động kinh doanh dịch vụ kế toán kể từ ngày 01/7/2026 như sau:
1. Ngành nghề “Kinh doanh dịch vụ kế toán” không còn thuộc Danh mục ngành, nghề đầu tư kinh doanh có điều kiện quy định tại Luật Đầu tư (chi tiết Danh mục tại Phụ lục ban hành kèm theo Nghị quyết số 66.17).
2. Một số thay đổi chính liên quan đến hoạt động kinh doanh dịch vụ kế toán (tại Mục B Phụ lục 1.7 ban hành kèm theo Nghị quyết số 66.18), cụ thể như sau:
- Không thực hiện các quy định về điều kiện cấp, hồ sơ đề nghị cấp, thời hạn cấp, cấp lại, phí cấp và cấp lại Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán tại các Điều 60, Điều 61, Điều 62, Điều 63, Điều 64 Luật Kế toán 2015 và các văn bản hướng dẫn Luật Kế toán 2015.
- Không thực hiện việc cấp, thu hồi và quản lý Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán quy định tại Điều 58 Luật Kế toán và các văn bản hướng dẫn Luật Kế toán.
- Không thực hiện quy định về hộ kinh doanh dịch vụ kế toán quy định tại Điều 65 Luật Kế toán 2015.
- Không quy định về cập nhật kiến thức hàng năm cho kế toán viên hành nghề và người đăng ký hành nghề dịch vụ kế toán quy định tại Điều 58 Luật Kế toán 2015. và các văn bản hướng dẫn Luật Kế toán.
- Không thực hiện quy định về kiểm tra hoạt động dịch vụ kế toán tại điểm c khoản 1 Điều 35 và điểm đ khoản 2 Điều 71 Luật Kế toán 2015. và các văn bản hướng dẫn Luật Kế toán.
- Không thực hiện quy định về những thay đổi phải thông báo cho Bộ Tài chính; trách nhiệm của kế toán viên hành nghề, doanh nghiệp kinh doanh dịch vụ kế toán, hộ kinh doanh dịch vụ kế toán quy định tại Điều 66, khoản 4, 5 và 6 Điều 67 Luật Kế toán và các văn bản hướng dẫn Luật Kế toán. - Không thực hiện quy định về đình chỉ kinh doanh dịch vụ kế toán và thu hồi Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán, Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán tại Điều 69 Luật Kế toán 2015. và các văn bản hướng dẫn Luật Kế toán 2015..
- Không thực hiện nhiệm vụ quyền hạn của Bộ Tài chính đối với: cấp, cấp lại, thu hồi Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán và Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán; đình chỉ hành nghề dịch vụ kế toán và đình chỉ kinh doanh dịch vụ kế toán; thi, cấp, thu hồi và quản lý chứng chi kế toán viên; cập nhật kiến thức cho kế toán viên hành nghề, cung cấp dịch vụ kế toán của tổ chức kinh doanh dịch vụ làm thủ tục về thuế tại điểm c, d, e khoản 2 Điều 71 và Điều 70a Luật Kế toán 2015. và các văn bản hướng dẫn Luật Kế toán 2015.
3. Đối với Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán, Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán đã được cấp và hồ sơ đề nghị cấp, cấp lại Giấy chứng nhận được tiếp nhận trước ngày 01/7/2026:
- Các hồ sơ đề nghị cấp, cấp lại Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán, Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán đã được Bộ Tài chính tiếp nhận hoặc đã được đóng dấu bưu chính trước ngày 01/7/2026 thì dừng việc giải quyết thủ tục hành chính, hoàn trả hồ sơ cho cá nhân, tổ chức nếu có yêu cầu.
- Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán, Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán đã được Bộ Tài chính cấp trước ngày 01/7/2026 mà chưa hết hiệu lực hoặc chưa hết thời hạn sử dụng thì tiếp
4. Nghị quyết số 66.18 (điểm b khoản 1 Điều 5) giao Bộ Tài chính tham mưu cho Chính phủ trình cơ quan có thẩm quyền ban hành hoặc trình cơ quan, người có thẩm quyền ban hành hoặc ban hành theo thẩm quyền văn bản sửa đổi, bổ sung Luật Kế toán và các văn bản hướng dẫn Luật Kế toán để cắt giảm, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh dịch vụ kế toán theo nội dung tại Nghị quyết số 66.18 có hiệu lực thi hành trước ngày 01/3/2027.
Ngoài ra, Nghị quyết số 66.18 cũng yêu cầu văn bản sửa đổi Luật Kế toán bổ sung thêm nội dung “Những người có chứng chi kế toán viên hoặc chúng chỉ hành nghề kế toán do Bộ Tài chính cấp theo quy định trước ngày 01 tháng 03 năm 2027 sẽ được dụ thi để lấy chứng chi kiểm toán viên theo quy định"
*Trên đây là nội dung Công văn hướng dẫn một số thay đổi liên quan đến dịch vụ kế toán tại Nghị quyết 66.17 và Nghị quyết 66.18?
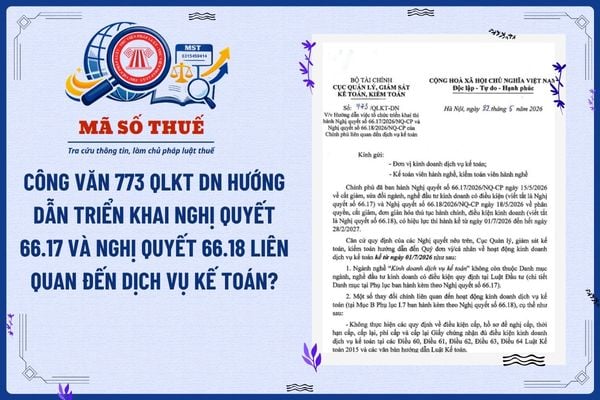
Công văn hướng dẫn một số thay đổi liên quan đến dịch vụ kế toán tại Nghị quyết 66.17 và Nghị quyết 66.18? (Hình từ Internet)
Những quy định bị bãi bỏ trong lĩnh vực kế toán từ 01/07/2026?
Tại tiểu mục 1 Mục I Phần B Phụ lục I.7 ban hành kèm theo Nghị quyết 66.18/2026/NĐ-CP có nêu những quy định trong lĩnh vực kế toán bị bãi bỏ từ 01/07/2026 như sau:
(1) Không thực hiện quy định về chứng chỉ kế toán viên quy định tại Điều 57 Luật Kế toán 2015; không thực hiện đăng ký hành nghề dịch vụ kế toán quy định tại Điều 58 Luật Kế toán 2015.
(2) Không thực hiện quy định về đơn vị kinh doanh dịch vụ kế toán quy định tại các khoản 1, 2, 3, điểm a, b khoản 4 Điều 59 Luật Kế toán 2015.
(3) Không thực hiện điều kiện cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán quy định tại Điều 60 Luật Kế toán 2015; không thực hiện quy định về tỷ lệ vốn góp của thành viên là tổ chức của công ty trách nhiệm hữu hạn hai thành viên trở lên quy định tại Điều 26 Nghị định 174/2016/NĐ-CP quy định chi tiết một số điều của Luật Kế toán, được sửa đổi, bổ sung bởi Nghị định 151/2018/NĐ-CP (Nghị định 174/2016/NĐ-CP); không thực hiện quy định về tỷ lệ vốn góp của kế toán viên hành nghề tại công ty trách nhiệm hữu hạn hai thành viên trở lên tại Điều 27 Nghị định 174/2016/NĐ-CP; không thực hiện hồ sơ đề nghị cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán quy định tại Điều 61 Luật Kế toán 2015.
(4) Không thực hiện quy định về thời hạn cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán quy định tại Điều 62 Luật Kế toán 2015.
(5) Không thực hiện quy định về cấp lại Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán quy định tại Điều 63 Luật Kế toán 2015.
(6) Không thực hiện quy định về phí cấp, cấp lại Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán quy định tại Điều 64 Luật Kế toán 2015.
(7) Không thực hiện quy định về hộ kinh doanh dịch vụ kế toán quy định tại Điều 65 Luật Kế toán 2015.
(8) Không thực hiện quy định về những thay đổi phải thông báo cho Bộ Tài chính quy định tại Điều 66 Luật Kế toán 2015.
(9) Không thực hiện quy định về trách nhiệm của kế toán viên hành nghề, doanh nghiệp kinh doanh dịch vụ kế toán, hộ kinh doanh dịch vụ kế toán quy định tại khoản 4, 5 và 6 Điều 67 Luật Kế toán 2015; không thực hiện quy định về bảo hiểm trách nhiệm nghề nghiệp tại Điều 28 Luật Kế toán 2015.
(10) Không thực hiện quy định về đình chỉ kinh doanh dịch vụ kế toán và thu hồi Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán, Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán tại Điều 69 Luật Kế toán 2015.
(11) Không thực hiện nhiệm vụ quyền hạn của Bộ Tài chính đối với: cấp, cấp lại, thu hồi Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán và Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán; đình chỉ hành nghề dịch vụ kế toán và đình chỉ kinh doanh dịch vụ kế toán; thi, cấp, thu hồi và quản lý chứng chỉ kế toán viên; cập nhật kiến thức cho kế toán viên hành nghề tại điểm c, d, e khoản 2 Điều 71 Luật Kế toán 2015; cung cấp dịch vụ kế toán của tổ chức kinh doanh dịch vụ làm thủ tục về thuế tại Điều 70a Luật Kế toán 2015.
(12) Quy định về điều khoản chuyển tiếp tại khoản 2, khoản 3 Điều 73 Luật Kế toán 2015 thực hiện như sau:
Những người có chứng chỉ kế toán viên hoặc chứng chỉ hành nghề kế toán do Bộ Tài chính cấp theo quy định trước ngày 01 tháng 03 năm 2027 sẽ được dự thi để lấy chứng chỉ kiểm toán viên theo quy định.
(13) Không thực hiện điều kiện cung cấp dịch vụ kế toán qua biên giới của doanh nghiệp kinh doanh dịch vụ kế toán nước ngoài tại Điều 30 Luật Kế toán 2015; không thực hiện về hồ sơ, trình tự, thủ tục cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán qua biên giới tại Việt Nam của doanh nghiệp kinh doanh dịch vụ kế toán nước ngoài quy định tại Điều 34 Luật Kế toán 2015.
(14) Không thực hiện quy định về việc kinh doanh dịch vụ kế toán của doanh nghiệp kiểm toán và kiểm toán viên hành nghề tại Điều 24 Nghị định 174/2016/NĐ-CP.
(15) Không thực hiện quy định điều kiện kinh doanh dịch vụ kế toán đối với doanh nghiệp kinh doanh dịch vụ kế toán nước ngoài tại khoản 2 Điều 31 Nghị định 174/2016/NĐ-CP.
(16) Không thực hiện quy định về trách nhiệm của doanh nghiệp kinh doanh dịch vụ kế toán nước ngoài cung cấp dịch vụ kế toán qua biên giới tại khoản 4 và khoản 6 Điều 32 Nghị định 174/2016/NĐ-CP.
(17) Không thực hiện quy định về trách nhiệm của doanh nghiệp kinh doanh dịch vụ kế toán tại Việt Nam có tham gia liên danh với doanh nghiệp kinh doanh dịch vụ kế toán nước ngoài để cung cấp dịch vụ kế toán qua biên giới tại khoản 3 và khoản 4 Điều 33 Nghị định 174/2016/NĐ-CP.
(18) Không quy định cụm từ “kế toán viên hành nghề” tại khoản 1, điểm a khoản 2 Điều 35 Nghị định 174/2016/NĐ-CP; không thực hiện quy định điểm c, d khoản 2 Điều 35 Nghị định 174/2016/NĐ-CP.
(19) Không thực hiện quy định về điều kiện tỷ lệ vốn góp quy định tại khoản 2 Điều 37 Nghị định 174/2016/NĐ-CP.
(20) Không thực hiện việc cấp, thu hồi và quản lý Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán quy định tại Thông tư 296/2016/TT-BTC hướng dẫn về cấp, thu hồi và quản lý Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán, được sửa đổi, bổ sung bởi Thông tư 44/2019/TT-BTC, Thông tư 43/2023/TT-BTC và Thông tư 23/2024/TT-BTC.
(21) Không quy định về cập nhật kiến thức hằng năm cho kế toán viên hành nghề và người đăng ký hành nghề dịch vụ kế toán tại Thông tư 292/2016/TT-BTC hướng dẫn cập nhật kiến thức hằng năm cho kế toán viên hành nghề và người đăng ký hành nghề dịch vụ kế toán, được sửa đổi, bổ sung bởi Thông tư 44/2019/TT-BTC, Thông tư 39/2020/TT-BTC, Thông tư 23/2024/TT-BTC và Thông tư 46/2025/TT-BTC.
(22) Không thực hiện việc cấp, quản lý và sử dụng Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán quy định tại Thông tư 297/2016/TT-BTC hướng dẫn về cấp, quản lý và sử dụng Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán, được sửa đổi, bổ sung bởi Thông tư 39/2020/TT-BTC, Thông tư 43/2023/TT-BTC và Thông tư 23/2024/TT-BTC.
(23) Không thực hiện việc phân cấp thực hiện nhiệm vụ, quyền hạn trong lĩnh vực kế toán quy định tại Điều 9 Thông tư 31/2026/TT-BTC quy định về phân cấp thực hiện một số nhiệm vụ, quyền hạn trong lĩnh vực quản lý nhà nước của Bộ Tài chính.
...
Xem đầy đủ: Tại đây.
Mã ngạch kế toán viên hiện nay?
Căn cứ theo Điều 3 Thông tư 29/2022/TT-BTC quy định các chức danh và mã số ngạch công chức chuyên ngành kế toán như sau:
Kế toán viên cao cấp | Mã số ngạch: | 06.029 |
Kế toán viên chính | Mã số ngạch: | 06.030 |
Kế toán viên | Mã số ngạch: | 06.031 |
Kế toán viên trung cấp | Mã số ngạch: | 06.032 |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































