Công văn 393 BHXH QLT Chấn chỉnh việc nộp tiền BHXH, BHYT đối với đơn vị sử dụng lao động?
Ngày 18/11/2025, Cơ quan BHXH cơ sở Thới An vừa có Công văn 393/BHXH-QLT năm 2025 về việc chấn chỉnh việc nộp tiền BHXH, BHYT đối với đơn vị sử dụng lao động.
>> Tải về Công văn 393/BHXH-QLT năm 2025
Theo đó, nội dung Công văn 393/BHXH-QLT năm 2025 chấn chỉnh việc nộp tiền BHXH, BHYT đối với đơn vị sử dụng lao động đối với việc ghi Mã đơn vị khi nộp tiền BНХН, ВНYТ, BHTN, BHTNLĐ-BNN để đảm bảo việc quản lý thu - nộp BHXH được chính xác, minh bạch, BHXH như sau:
(1) Khi thực hiện nộp tiền BHXH, BHYT, BHTN, BHTNLĐ-BNN đề nghị ghi đúng mã đơn vị đã được cấp; tuyệt đối không sử dụng mã đơn vị của đơn vị khác hoặc mã cũ đã thay đổi (theo cấu trúc nộp tiền bên dưới).
(2) Thực hiện đối chiếu số liệu trên mẫu C12-TS định kỳ hàng tháng, xác nhận số tiền đã đóng và kịp thời phản ánh về BHXH cơ sở Thới An nếu phát sinh sai lệch.
(3) Trường hợp phát hiện ghi nhầm/sai mã đơn vị trong lệnh chuyển tiền, đề nghị liên hệ BHXH cơ sở Thới An để được hướng dẫn điều chỉnh sớm nhất nhằm tránh phát sinh nợ, chậm đóng gây ảnh hưởng đến quyền lợi người lao động.
Lưu ý: Thông tin tài khoản và cấu trúc nộp tiền:
+BHXH+103+00+Mã đơn vị+ 07902+dong BHXH+ |
>> Xem chi tiết số tài khoản BHXH cơ sở Thới An tại Công văn 393/BHXH-QLT năm 2025.
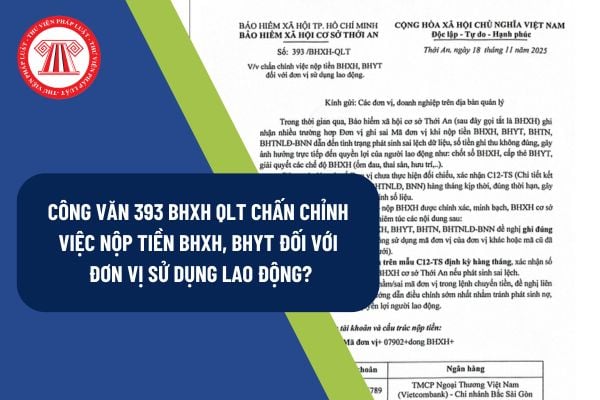
Công văn 393 BHXH QLT Chấn chỉnh việc nộp tiền BHXH, BHYT đối với đơn vị sử dụng lao động? (Hình từ Internet)
Doanh nghiệp chậm đóng, trốn đóng BHXH bắt buộc phải nộp số tiền 0,03%/ngày?
Căn cứ khoản 1 Điều 40, khoản 1 Điều 41 Luật Bảo hiểm xã hội 2024 quy định biện pháp xử lý hành vi chậm đóng, trốn bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp sẽ phải đóng đủ số tiền chậm đóng, trốn đóng; nộp số tiền bằng 0,03%/ngày tính trên số tiền bảo hiểm xã hội, bảo hiểm thất nghiệp chậm đóng, trốn đóng và số ngày chậm đóng, trốn đóng vào quỹ bảo hiểm xã hội, quỹ bảo hiểm thất nghiệp. Cụ thể,
Tại Điều 3 Nghị định 274/2025/NĐ-CP quy định về đôn đốc thực hiện trách nhiệm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp thì số tiền phải nộp bằng 0,03%/ngày tính trên số tiền, số ngày chậm đóng, trốn đóng.
Đồng thời, căn cứ khoản 2 Điều 7 Nghị định 274/2025/NĐ-CP quy định về việc xác định hành vi chậm đóng, trốn đóng; tổ chức thu số tiền chậm đóng, trốn đóng và tổ chức thu số tiền bằng 0,03%/ngày tính trên số tiền chậm đóng, trốn đóng như sau:
- Cơ quan bảo hiểm xã hội quản lý trực tiếp đối tượng tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp có trách nhiệm xác định hành vi chậm đóng, trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp; áp dụng hoặc trình cấp có thẩm quyền áp dụng các biện pháp xử lý hành vi chậm đóng, trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp.
- Hằng tháng, cơ quan bảo hiểm xã hội quản lý trực tiếp đối tượng tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp xác định số tiền bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp chậm đóng, trốn đóng và số ngày chậm đóng, trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp; tính số tiền người sử dụng lao động phải nộp bằng 0,03%/ngày đối với số tiền chậm đóng, trốn đóng; thông báo với người sử dụng lao động để đối chiếu; tổ chức thu và quản lý theo quy định.
Như vậy, từ những quy định trên thì pháp luật quy định khi chậm đóng, trốn đóng BHXH thì ngoài việc phải nộp đủ số tiền BHXH chậm đóng, trốn đóng doanh nghiệp còn phải nộp thêm số tiền bằng 0,03%/ngày tính trên số tiền, số ngày chậm đóng, trốn đóng BHXH.
04 trường hợp không bị coi là trốn đóng BHXH bắt buộc từ 30/11/2025?
Căn cứ Điều 4 Nghị định 274/2025/NĐ-CP (có hiệu lực từ 30/11/2025) đã quy định chi tiết các trường hợp không bị coi là trốn đóng BHXH bắt buộc như sau:
Các trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
Các trường hợp theo quy định tại khoản 1 Điều 39 của Luật Bảo hiểm xã hội không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp khi có một trong các lý do sau theo công bố của cơ quan có thẩm quyền về phòng, tránh thiển tai, tình trạng khẩn cấp, phòng thủ dân sự và phòng, chống dịch bệnh, bao gồm:
1. Bão, lũ, ngập lụt, động đất, hỏa hoạn lớn, hạn hán kéo dài và các loại thiên tai khác ảnh hưởng trực tiếp và nghiêm trọng đến hoạt động sản xuất, kinh doanh.
2. Dịch bệnh nguy hiểm được cơ quan nhà nước có thẩm quyền công bố, gây ảnh hưởng nghiêm trọng đến hoạt động sản xuất, kinh doanh và khả năng tài chính của cơ quan, tổ chức, người sử dụng lao động.
3. Tình trạng khẩn cấp theo quy định của pháp luật gây ảnh hưởng đột xuất, bất ngờ đến hoạt động của cơ quan, tổ chức, người sử dụng lao động.
4. Các sự kiện bắt khả kháng khác theo quy định của pháp luật dân sự.
Như vậy, căn cứ quy định trên, có thể thấy các trường hợp không bị coi là trốn đóng BHXH bắt buộc bao gồm:
(1) Bão, lũ, ngập lụt, động đất, hỏa hoạn lớn, hạn hán kéo dài và các loại thiên tai khác ảnh hưởng trực tiếp và nghiêm trọng đến hoạt động sản xuất, kinh doanh.
(2) Dịch bệnh nguy hiểm được cơ quan nhà nước có thẩm quyền công bố, gây ảnh hưởng nghiêm trọng đến hoạt động sản xuất, kinh doanh và khả năng tài chính của cơ quan, tổ chức, người sử dụng lao động.
(3) Tình trạng khẩn cấp theo quy định của pháp luật gây ảnh hưởng đột xuất, bất ngờ đến hoạt động của cơ quan, tổ chức, người sử dụng lao động.
(4) Các sự kiện bắt khả kháng khác theo quy định của pháp luật dân sự.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];