Chậm nộp mẫu 04/SS-HĐĐT Thông báo hóa đơn đã lập sai bị phạt bao nhiêu tiền?
Căn cứ tại Điều 29 Nghị định 125/2020/NĐ-CP (được đính chính bởi khoản 2 Công văn 29/CP-KTTH năm 2021) được sửa đổi bởi khoản 1 Điều 2 Nghị định 310/2025/NĐ-CP quy định mức xử phạt đối với nộp thông báo về hóa đơn như sau:
Xử phạt hành vi vi phạm quy định về lập, gửi thông báo, báo cáo về hóa đơn
1. Phạt cảnh cáo đối với hành vi nộp thông báo, báo cáo về hóa đơn quá thời hạn quy định từ 01 ngày đến 05 ngày, kể từ ngày hết thời hạn theo quy định mà có tình tiết giảm nhẹ.
2. Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng đối với một trong các hành vi sau đây:
a) Nộp thông báo, báo cáo về hóa đơn quá thời hạn quy định từ 01 ngày đến 10 ngày, kể từ ngày hết thời hạn theo quy định, trừ trường hợp quy định tại khoản 1 Điều này;
b) Lập sai hoặc không đầy đủ nội dung của thông báo, báo cáo về hóa đơn theo quy định gửi cơ quan thuế.
Trường hợp tổ chức, cá nhân tự phát hiện sai sót và lập lại thông báo, báo cáo thay thế đúng quy định gửi cơ quan thuế trước khi cơ quan thuế, cơ quan có thẩm quyền ban hành quyết định thanh tra, kiểm tra thuế tại trụ sở người nộp thuế thì không bị xử phạt.
3. Phạt tiền từ 2.000.000 đồng đến 4.000.000 đồng đối với hành vi nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế quá thời hạn quy định từ 11 ngày đến 20 ngày, kể từ ngày hết thời hạn theo quy định.
4. Phạt tiền từ 4.000.000 đồng đến 8.000.000 đồng với hành vi nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế quá thời hạn quy định từ 21 ngày đến 90 ngày, kể từ ngày hết thời hạn theo quy định.
5. Phạt tiền từ 5.000.000 đồng đến 15.000.000 đồng đối với một trong các hành vi sau đây:
a) Nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế quá thời hạn quy định từ 91 ngày trở lên, kể từ ngày hết thời hạn theo quy định;
b) Không nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế theo quy định.
6. Các hành vi vi phạm về lập, gửi thông báo, báo cáo về hóa đơn đã được quy định tại Điều 23, 25 Nghị định này thì không áp dụng Điều này khi xử phạt vi phạm hành chính.
Như vậy, chậm nộp mẫu 04/SS-HĐĐT Thông báo hóa đơn đã lập sai sẽ bị xử phạt tương ứng với số ngày chậm nộp như sau:
Số ngày chậm nộp | Mức phạt |
Quá thời hạn quy định từ 01 - 05 ngày, có tình tiết giảm nhẹ | Phạt cảnh cáo |
Quá thời hạn quy định từ 01 - 10 ngày, không có tình tiết giảm nhẹ | Phạt tiền từ 01 - 03 triệu đồng |
Quá thời hạn quy định từ 11 - 20 ngày | Phạt tiền từ 02 - 04 triệu đồng |
Quá thời hạn quy định từ 21 - 90 ngày | Phạt tiền từ 04 - 08 triệu đồng |
Quá thời hạn quy định từ 91 ngày trở lên | Phạt tiền từ 05 - 15 triệu đồng |
Lưu ý: Các hành vi vi phạm về lập, gửi thông báo, báo cáo về hóa đơn đã được quy định tại Điều 23, 25 Nghị định 125/2020/NĐ-CP thì không áp dụng Điều 29 Nghị định 125/2020/NĐ-CP khi xử phạt vi phạm hành chính
Mức phạt tiền nêu trên áp dụng đối với tổ chức. Trường hợp cá nhân vi phạm thì mức phạt tiền bằng 1/2 tổ chức.
Chậm nộp mẫu 04/SS-HĐĐT Thông báo hóa đơn đã lập sai bị phạt bao nhiêu tiền? (Hình từ Internet)
Mẫu 04/SS-HÐÐT Thông báo hóa đơn đã lập sai được quy định ở đâu?
Hiện hành, mẫu 04/SS-HÐÐT Thông báo hóa đơn điện tử đã lập sai được quy định tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC, mẫu 04/SS-HÐÐT Thông báo hóa đơn điện tử đã lập sai có dạng như sau:
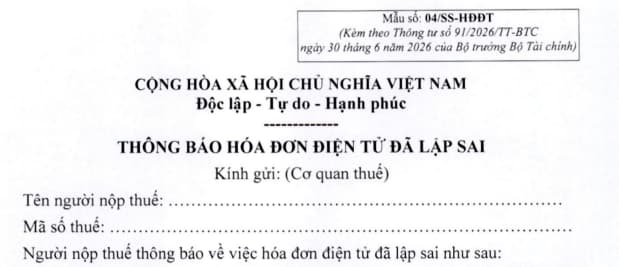
>> Tải về Mẫu 04/SS-HÐÐT Thông báo hóa đơn điện tử đã lập sai
Trường hợp nào phải gửi mẫu 04/SS-HĐĐT Thông báo hóa đơn điện tử đã lập sai?
Căn cứ tại khoản 1 Điều 10 Thông tư 91/2026/TT-BTC quy định như sau:
Xử lý hóa đơn điện tử đã lập
1. Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
a) Trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư này;
b) Trường hợp hóa đơn điện tử đã lập sai các nội dung về: mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp quy định tại điểm a khoản này) thì người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử như sau:
b.1) Người bán lập hóa đơn điện tử điều chỉnh hóa đơn đã lập sai:
Hóa đơn điện tử điều chỉnh hóa đơn điện tử đã lập sai phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”;
b.2) Người bán lập hóa đơn điện tử mới thay thế cho hóa đơn điện tử lập sai:
Hóa đơn điện tử mới thay thế hóa đơn điện tử đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
...
Như vậy, trường hợp sai số tiền bằng chữ hoặc các nội dung khác mà không sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa, dịch vụ thì không phải lập hóa đơn điều chỉnh/thay thế, người nộp thuế gửi Mẫu 04/SS-HĐĐT cho cơ quan thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];