Cách xử lý khi xuất chứng từ khấu trừ thuế TNCN theo quy định cũ trước khi Nghị định 70 có hiệu lực?
Căn cứ theo khoản 2 Điều 12 Thông tư 32/2025/TT-BTC quy định chứng từ khấu trừ thuế TNCN theo quy định cũ như sau:
Điều khoản thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01 tháng 6 năm 2025 và thay thế Thông tư số 78/2021/TT-BTC ngày 17 tháng 9 năm 2021 hướng dẫn thực hiện một số điều của Luật Quản lý thuế ngày 13 tháng 6 năm 2019, Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ.
2. Kể từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành, tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP. Trường hợp tổ chức, cá nhân sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP, nếu phát hiện chứng từ khấu trừ thuế thu nhập cá nhân đã lập theo các quy định trước đây bị sai thì lập chứng từ khấu trừ thuế thu nhập cá nhân điện tử mới thay thế cho chứng từ khấu trừ thuế thu nhập cá nhân đã lập sai.
...
Theo đó, từ ngày 01/06/2025, tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế TNCN điện tử theo quy định cũ và phải chuyển sang áp dụng chứng từ khấu trừ thuế TNCN điện tử theo quy định tại Nghị định 70/2025/NĐ-CP.
Lưu ý: Từ ngày 01/06/2025 trở đi, nếu phát hiện ra chứng từ khấu trừ thuế TNCN đã lập có sai sót thì phải xác định xem chứng từ khấu trừ thuế TNCN đã lập sai đó là chứng từ khấu trừ thuế TNCN theo quy định tại Nghị định 70/2025/NĐ-CP hay theo quy định cũ (trước ngày 01/06/2025).
Theo quy định tại Nghị định 70/2025/NĐ-CP, thì theo quy định bổ sung Điều 34a vào sau Điều 34 Nghị định 123/2020/NĐ-CP:
Xử lý chứng từ điện tử đã lập
Trường hợp chứng từ điện tử đã lập sai thì tổ chức khấu trừ thuế thực hiện xử lý chứng từ điện tử đã lập theo nguyên tắc tương tự xử lý hóa đơn điện tử đã lập quy định tại Điều 19 Nghị định này. Thông báo chứng từ đã lập sai theo Mẫu số 04/SS-CTĐT Phụ lục IA ban hành kèm theo Nghị định này.
Đồng thời, tại Điều 19 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP quy định về từ 01/06/2025 không còn áp dụng việc hủy hóa đơn chứng từ đã lập sai, mà chỉ điều chỉnh hoặc thay thế hóa đơn chứng từ đã lập sai.
Cụ thể, cách xử lý khi xuất chứng từ khấu trừ thuế TNCN theo quy định cũ trước khi Nghị định 70/2025/NĐ-CP có hiệu lực như sau:
- Trường hợp có sai về tên, địa chỉ của tổ chức, cá nhân bị khấu trừ nhưng không sai mã số thuế, số định danh cá nhân, giấy tờ tùy thân hoặc số hộ chiếu và các nội dung khác không sai:
Tổ chức, cá nhân trả thu nhập thông báo cho người bị khấu trừ thuế về việc chứng từ khấu trừ thuế bị sai và không phải lập lại chứng từ mới. Tổ chức trả thu nhập thực hiện thông báo với cơ quan thuế về chứng từ điện tử đã lập sai theo Mẫu số 04/SS-CTĐT Phụ lục IA ban hành kèm theo Nghị định 70/2025/NĐ-CP ngày 20/3/2025 của Chính phủ.
- Trường hợp có sai về số tiền, sai mã số thuế, số định danh cá nhân, giấy tờ tùy thân hoặc số hộ chiếu thì có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử như sau:
+ Tổ chức khấu trừ thuế thu nhập cá nhân lập chứng từ khấu trừ thuế thu nhập cá nhân điều chỉnh chứng từ đã lập sai.
Chứng từ khấu trừ thuế thu nhập cá nhân điều chỉnh phải có dòng chữ “Điều chỉnh cho chứng từ Mẫu số... ký hiệu... số... ngày... tháng... năm”.
+ Tổ chức khấu trừ thuế thu nhập cá nhân lập chứng từ khấu trừ thuế thu nhập cá nhân mới thay thế cho chứng từ điện tử đã lập sai.
Chứng từ khấu trừ thuế thu nhập cá nhân điện tử mới thay thế phải có dòng chữ “Thay thế cho chứng từ Mẫu số... ký hiệu... số... ngày... tháng... năm”.
Lưu ý: Trước khi điều chỉnh, thay thế Chứng từ khấu trừ thuế TNCN điện tử đã lập sai thì Tổ chức khấu trừ thuế thu nhập cá nhân phải thông báo cho người có thu nhập bị khấu trừ thuế hoặc thông báo trên website của Tổ chức khấu trừ thuế thu nhập cá nhân (nếu có).
Trên đây là cách xử lý Cách xử lý khi xuất chứng từ khấu trừ thuế TNCN theo quy định cũ trước khi Nghị định 70 có hiệu lực

Cách xử lý khi xuất chứng từ khấu trừ thuế TNCN theo quy định cũ trước khi Nghị định 70 có hiệu lực? (Hình từ Internet)
Mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70 là mẫu nào?
Căn cứ theo khoản 4 Điều 3 Nghị định 123/2020/NĐ-CP quy định chứng từ như sau:
Giải thích từ ngữ
...
4. Chứng từ là tài liệu dùng để ghi nhận thông tin về các khoản thuế khấu trừ, các khoản thu thuế, phí và lệ phí thuộc ngân sách nhà nước theo quy định của pháp luật quản lý thuế. Chứng từ theo quy định tại Nghị định này bao gồm chứng từ khấu trừ thuế thu nhập cá nhân, biên lai thuế, phí, lệ phí được thể hiện theo hình thức điện tử hoặc đặt in, tự in.
...
Đồng thời, theo Điều 25 Thông tư 111/2013/TT-BTC quy định chứng từ khấu trừ thuế TNCN như sau:
Khấu trừ thuế và chứng từ khấu trừ thuế
1. Khấu trừ thuế
Khấu trừ thuế là việc tổ chức, cá nhân trả thu nhập thực hiện tính trừ số thuế phải nộp vào thu nhập của người nộp thuế trước khi trả thu nhập.
...
Theo quy định, chứng từ khấu trừ thuế TNCN là một loại giấy tờ do tổ chức/cá nhân trả thu nhập cấp cho người lao động bị khấu trừ thuế TNCN để ghi nhận thông tin về khoản thuế TNCN đã khấu trừ.
Hiện hành, mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70/2025/NĐ-CP là mẫu số 03/TNCN được quy định tại Phụ lục III ban hành kèm theo Nghị định 123/2020/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP.
Theo đó, mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70/2025/NĐ-CP có dạng như sau:
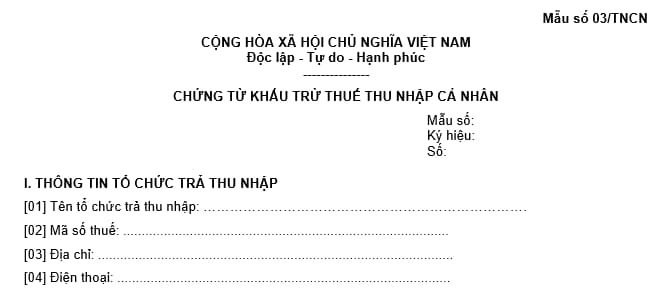
Tải về Mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70 mới nhất 2026
Nội dung nào phải có trong chứng từ khấu trừ thuế TNCN theo Nghị định 70?
Căn cứ khoản 1 Điều 32 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 18 Điều 1 Nghị định 70/2025/NĐ-CP quy định những nội dung bắt buộc phải có trong chứng từ khấu trừ thuế TNCN từ 1/6/2025:
(1) Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
(2) Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
(3) Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
(4) Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
(5) Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
(6) Ngày, tháng, năm lập chứng từ khấu trừ thuế;
(7) Họ tên, chữ ký của người trả thu nhập.
Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];