Cách tích hợp hóa đơn điện tử với biên lai thu thuế, phí, lệ phí mới nhất 2025?
Căn cứ theo Mục 1 Phần II PHỤ LỤC I ban hành kèm Quyết định 1913/QĐ-BTC năm 2025 quy định về cách tích hợp hóa đơn điện tử với biên lai thu thuế, phí, lệ phí mới nhất 2025 như sau:
Bước 1:
Các trường hợp sau đây thực hiện truy cập vào Cổng thông tin điện tử hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử, để tích hợp hóa đơn điện tử với biên lai thu thuế, phí, lệ phí:
(i) Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp được sử dụng hóa đơn điện tử;
(ii) Trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế không phải trả tiền dịch vụ;
(iii) Cơ quan thuế hoặc cơ quan được giao nhiệm vụ tổ chức, xử lý tài sản công;
(iv) Doanh nghiệp là tổ chức kết nối chuyển dữ liệu hóa đơn điện tử theo hình thức gửi trực tiếp
Đối với Nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác thực hiện truy cập vào Cổng thông tin điện tử dành cho nhà cung cấp ở nước ngoài của Cục Thuế để thay đổi nội dung đăng ký sử dụng hoá đơn điện tử.
Trường hợp tổ chức thu thuế, phí, lệ phí và người cung cấp dịch vụ cùng thực hiện thu thuế, phí, lệ phí và tiền bán hàng hóa, cung cấp dịch vụ của một khách hàng thì được tích hợp biên lai thu thuế, phí, lệ phí và hóa đơn trên cùng một định dạng điện tử để giao cho người mua.
Hóa đơn điện tử tích hợp phải đảm bảo có đủ nội dung của hóa đơn điện tử, biên lai điện tử và theo đúng định dạng do cơ quan thuế quy định.
Người bán hàng hóa, cung cấp dịch vụ và tổ chức thu thuế, phí, lệ phí có trách nhiệm thỏa thuận về đơn vị chịu trách nhiệm lập hóa đơn điện tử tích hợp cho khách hàng và phải thông báo đến cơ quan thuế quản lý trực tiếp theo Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục IA ban hành kèm theo Nghị định 70/2025/NĐ-CP
Tải về Mẫu số 01/ĐKTĐ-HĐĐT
Bước 2: Người nộp thuế ký và gửi đến cơ quan thuế quản lý qua Hệ thống thông tin giải quyết thủ tục hành chính của ngành thuế hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử, hoặc Cổng thông tin điện tử dành cho nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam của Cục Thuế.
Bước 3: Cục Thuế tiếp nhận hồ sơ theo Mẫu số 01/TB-TNĐT Phụ lục IB ban hành kèm theo Nghị định 70/2025/NĐ-CP qua Hệ thống thông tin giải quyết thủ tục hành chính của ngành thuế hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử, hoặc Cổng thông tin điện tử dành cho nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam của Cục Thuế thực hiện kiểm tra, giải quyết hồ sơ thông qua hệ thống xử lý dữ liệu điện tử của cơ quan thuế và trả thông báo trực tiếp theo Mẫu số Thông báo số 01/TB-ĐKĐT Phụ lục IB ban hành kèm theo Nghị định 70/2025/NĐ-CP
Tải về Mẫu số 01/TB-TNĐT
Tải về Mẫu số Thông báo số 01/TB-ĐKĐT

Cách tích hợp hóa đơn điện tử với biên lai thu thuế, phí, lệ phí mới nhất 2025? (Hình từ Internet)
Mẫu Hóa đơn bán hàng tích hợp biên lai thu thuế, phí, lệ phí mới nhất hiện nay là mẫu nào?
Theo Phụ lục III ban hàng kèm theo Thông tư 32/2025/TT-BTC Mẫu Hóa đơn bán hàng tích hợp biên lai thu thuế, phí, lệ phí mới nhất hiện nay là Mẫu tham khảo số 03
Theo đó, mẫu hóa đơn bán hàng tích hợp biên lai thu thuế, phí, lệ phí có dạng như sau:
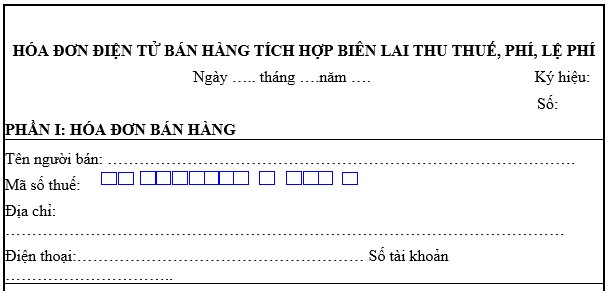
Tải về Mẫu Hóa đơn bán hàng tích hợp biên lai thu thuế, phí, lệ phí mới nhất hiện nay.
Xử lý sự cố đối với hóa đơn điện tử có mã của cơ quan thuế ra sao?
Theo Điều 20 Nghị định 123/2020/NĐ-CP, hướng dẫn xử lý sự cố đối với hóa đơn điện tử có mã của cơ quan thuế như sau:
(1) Đối trường hợp người bán hàng hóa, cung cấp dịch vụ sử dụng hóa đơn điện tử có mã của cơ quan thuế nhưng gặp sự cố dẫn đến không sử dụng được hóa đơn điện tử có mã của cơ quan thuế thì liên hệ với cơ quan thuế hoặc tổ chức cung cấp dịch vụ để hỗ trợ xử lý sự cố.
Trong thời gian xử lý sự cố người bán hàng hóa, cung cấp dịch vụ có yêu cầu sử dụng hóa đơn điện tử có mã của cơ quan thuế thì đến cơ quan thuế để sử dụng hóa đơn điện tử có mã của cơ quan thuế.
(2) Đối với trường hợp hệ thống cấp mã của cơ quan thuế gặp sự cố, Tổng cục Thuế thực hiện các giải pháp kỹ thuật chuyển sang hệ thống dự phòng và có trách nhiệm thông báo trên Cổng thông tin điện tử của Tổng cục Thuế về các sự cố nêu trên.
Tổng cục Thuế lựa chọn một số tổ chức cung cấp dịch vụ về hóa đơn điện tử có đủ điều kiện để ủy quyền cấp mã hóa đơn điện tử trong trường hợp hệ thống của cơ quan thuế gặp sự cố.
Trường hợp trong thời gian chưa khắc phục được sự cố của cơ quan thuế thì cơ quan thuế có giải pháp bán hóa đơn do cơ quan thuế đặt in cho một số tổ chức, cá nhân để sử dụng.
Sau khi hệ thống cấp mã của cơ quan thuế được khắc phục, cơ quan thuế thông báo để các tổ chức, cá nhân tiếp tục sử dụng hóa đơn điện tử có mã của cơ quan thuế chậm nhất 02 ngày làm việc kể từ thời hạn ghi trên thông báo của cơ quan thuế, tổ chức, cá nhân gửi báo cáo tình hình sử dụng hóa đơn giấy đã mua của cơ quan thuế theo Mẫu số BC26/HĐG Phụ lục IA ban hành kèm theo Nghị định 123/2020/NĐ-CP.
Tải về Mẫu số BC26/HĐG tại đây.
(3) Đối với trường hợp do lỗi hệ thống hạ tầng kỹ thuật của tổ chức cung cấp dịch vụ hóa đơn điện tử thì tổ chức cung cấp dịch vụ hóa đơn điện tử có trách nhiệm thông báo cho người bán được biết, phối hợp với Tổng cục Thuế để được hỗ trợ kịp thời.
Tổ chức cung cấp dịch vụ hóa đơn điện tử phải khắc phục nhanh nhất sự cố, có biện pháp hỗ trợ người bán lập hóa đơn điện tử để gửi cơ quan thuế cấp mã trong thời gian ngắn nhất.
(4) Đối với trường hợp Cổng thông tin điện tử của Tổng cục Thuế gặp lỗi kỹ thuật chưa tiếp nhận được dữ liệu hóa đơn điện tử không có mã, Tổng cục Thuế có trách nhiệm thông báo trên Cổng thông tin điện tử của Tổng cục Thuế.
Trong thời gian này tổ chức, doanh nghiệp, tổ chức cung cấp dịch vụ hóa đơn điện tử tạm thời chưa chuyển dữ liệu hóa đơn không có mã đến cơ quan thuế.
Trong vòng 2 ngày làm việc kể từ ngày Tổng cục Thuế có thông báo Cổng thông tin điện tử của Tổng cục Thuế hoạt động trở lại bình thường, tổ chức, doanh nghiệp cung cấp dịch vụ hóa đơn điện tử chuyển dữ liệu hóa đơn đến cơ quan thuế.
Việc gửi dữ liệu hóa đơn điện tử sau khi có thông báo Cổng thông tin điện tử của Tổng cục Thuế gặp lỗi kỹ thuật không được xác định là hành vi chậm gửi dữ liệu hóa đơn điện tử.
Lưu ý: Từ 01/3/2025, Tổng cục Thuế chính thức đổi tên thành Cục Thuế từ 01/3/2025. (Theo Thông báo 275/TB-TCT năm 2025 và Nghị định 29/2025/NĐ-CP)

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];