Thưởng lễ Tết có tính thuế thu nhập cá nhân không?
Căn cứ tại điểm a khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định thu nhập chịu thuế TNCN đối với tiền lương, tiền công như sau:
Điều 3. Thu nhập chịu thuế
Thu nhập chịu thuế thu nhập cá nhân gồm các loại thu nhập sau đây, trừ thu nhập được miễn thuế quy định tại Điều 4 của Luật này:
[...]
2. Thu nhập từ tiền lương, tiền công, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
b) Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
c) Các khoản phụ cấp, trợ cấp, thu nhập khác trừ các khoản: phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.
Đồng thời, điểm a khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP cũng quy định các khoản tiền thưởng không mang tính chất tiền lương, tiền công không tính vào thu nhập chịu thuế TNCN như sau:
Điều 8. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
[...]
4. Các khoản thu nhập không mang tính chất tiền lương, tiền công không tính vào thu nhập chịu thuế thu nhập cá nhân bao gồm:
a) Các khoản tiền thưởng kèm theo các danh hiệu được Nhà nước phong tặng; tiền thưởng kèm theo các danh hiệu thi đua, các hình thức khen thưởng theo quy định của pháp luật về thi đua khen thưởng; tiền thưởng kèm theo giải thưởng quốc gia, giải thưởng quốc tế được Nhà nước Việt Nam thừa nhận; tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh được cơ quan nhà nước có thẩm quyền công nhận; tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan nhà nước có thẩm quyền;
[...]
Căn cứ các quy định nêu trên thì tiền thưởng lễ Tết không thuộc trường hợp được loại trừ khỏi thu nhập chịu thuế TNCN theo điểm a khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP. Vì vậy, khoản tiền thưởng này khi người sử dụng lao động chi trả cho người lao động được xác định là thu nhập từ tiền lương, tiền công và phải tính vào thu nhập chịu thuế TNCN theo quy định.
Tiền thưởng lễ Tết bao gồm các khoản thưởng nhân dịp Tết Nguyên đán, Tết Dương lịch, Quốc khánh 2/9, Giỗ Tổ Hùng Vương, 30/4 - 1/5, Tết Trung thu, Giáng sinh hoặc các dịp lễ khác cũng được xác định theo nguyên tắc nêu trên. |
Lưu ý: Đối với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên thì khoản tiền thưởng 2/9 được cộng vào thu nhập từ tiền lương, tiền công của kỳ chi trả để tạm khấu trừ thuế TNCN theo quy định. Khi kết thúc năm tính thuế thì khoản tiền thưởng 2/9 sẽ được tổng hợp vào thu nhập của cả năm để quyết toán thuế TNCN qua đó xác định số thuế phải nộp thêm hoặc được hoàn nếu có.
Đối với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng và cá nhân không cư trú thì việc khấu trừ, tính thuế TNCN được thực hiện theo quy định riêng.
*Nội dung Thưởng lễ Tết có tính thuế thu nhập cá nhân không?
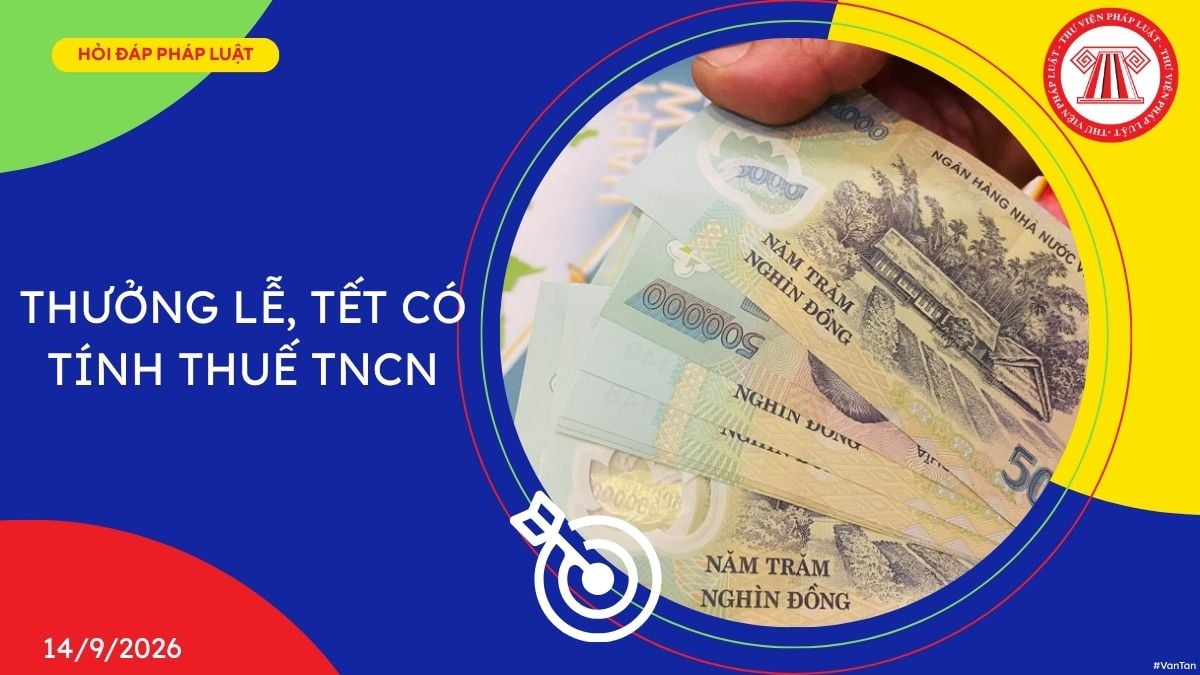
Thưởng lễ Tết có tính thuế TNCN không? (Hình từ Internet)
Bộ luật Lao động quy định về nghỉ lễ, tết như thế nào?
Căn cứ tại Điều 112 Bộ luật Lao động 2019 quy định về nghỉ lễ, tết như sau:
[1] Người lao động được nghỉ làm việc, hưởng nguyên lương trong những ngày lễ, tết sau đây:
- Tết Dương lịch: 01 ngày (ngày 01 tháng 01 dương lịch);
- Tết Âm lịch: 05 ngày;
- Ngày Chiến thắng: 01 ngày (ngày 30 tháng 4 dương lịch);
- Ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch);
- Quốc khánh: 02 ngày (ngày 02 tháng 9 dương lịch và 01 ngày liền kề trước hoặc sau);
- Ngày Giỗ Tổ Hùng Vương: 01 ngày (ngày 10 tháng 3 âm lịch).
[2] Lao động là người nước ngoài làm việc tại Việt Nam ngoài các ngày nghỉ theo quy định tại khoản 1 Điều 112 Bộ luật Lao động 2019 còn được nghỉ thêm 01 ngày Tết cổ truyền dân tộc và 01 ngày Quốc khánh của nước họ.
*[3] Hằng năm, căn cứ vào điều kiện thực tế, Thủ tướng Chính phủ quyết định cụ thể ngày nghỉ quy định tại điểm b và điểm đ khoản 1 Điều 112 Bộ luật Lao động 2019.
*Nhiệm vụ thông báo cụ thể ngày nghỉ lễ, tết hằng năm theo quy định tại Khoản này do Bộ trưởng Bộ Nội vụ thực hiện (để áp dụng cán bộ, công chức, viên chức và người lao động làm việc trong cơ quan hành chính, đơn vị sự nghiệp, tổ chức chính trị, tổ chức chính trị - xã hội) bởi Khoản 2 Điều 7 Nghị định 128/2025/NĐ-CP có hiệu lực từ ngày 01/07/2025 (VB hết hiệu lực: 01/03/2027)
Danh sách các ngày lễ lớn trong nước gồm những ngày nào?
Căn cứ tại Điều 4 Nghị định 145/2013/NĐ-CP quy định các ngày lễ lớn trong nước bao gồm:
- Ngày Tết Nguyên đán (01 tháng Giêng Âm lịch).
- Ngày thành lập Đảng Cộng sản Việt Nam (03-02-1930).
- Ngày Giỗ Tổ Hùng Vương (10-3 Âm lịch).
- Ngày Giải phóng miền Nam, thống nhất đất nước (30-4-1975).
- Ngày Chiến thắng Điện Biên Phủ (07-5-1954).
- Ngày sinh Chủ tịch Hồ Chí Minh (19-5-1890).
- Ngày Cách mạng Tháng Tám (19-8-1945) và Ngày Quốc khánh nước Cộng hòa xã hội chủ nghĩa Việt Nam (02-9-1945).
*Bài viết Thưởng lễ Tết có tính thuế TNCN không?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];