Thu nhập trên 132 triệu có được hoàn thuế thu nhập cá nhân không?
Căn cứ tại khoản 2 Điều 8 Luật Thuế thu nhập cá nhân 2007 quy định về quản lý thuế và hoàn thuế như sau:
Điều 8. Quản lý thuế và hoàn thuế
[...]
2. Cá nhân được hoàn thuế trong các trường hợp sau đây:
a) Số tiền thuế đã nộp lớn hơn số thuế phải nộp;
b) Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế;
c) Các trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền.
Căn cứ theo Điều 1 Nghị quyết 954/2020/UBTVQH14 quy định mức giảm trừ gia cảnh như sau:
Điều 1. Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Căn cứ tại khoản 1 Điều 21 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 5 Điều 1 Luật thuế thu nhập cá nhân sửa đổi 2012 quy định về thu nhập tính thuế như sau:
Điều 21. Thu nhập tính thuế
1. Thu nhập tính thuế đối với thu nhập từ kinh doanh, tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 10 và Điều 11 của Luật này, trừ các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, các khoản giảm trừ quy định tại Điều 19 và Điều 20 của Luật này.
Chính phủ quy định mức tối đa được trừ đối với khoản đóng góp quỹ hưu trí tự nguyện quy định tại khoản này.
[...]
Theo đó, cá nhân phải phát sinh thu nhập tính thuế đối với thu nhập từ kinh doanh, tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 10 Luật Thuế thu nhập cá nhân 2007 và Điều 11 Luật Thuế thu nhập cá nhân 2007, trừ các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, các khoản giảm trừ quy định tại Điều 19 Luật Thuế thu nhập cá nhân 2007 và Điều 20 Luật Thuế thu nhập cá nhân 2007 mới phải nộp thuế thu nhập cá nhân.
Như vậy, cá nhân có tổng thu nhập trong năm trên 132 triệu đồng/năm (sau khi đã trừ các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp) thì không được hoàn thuế thu nhập cá nhân.
Tuy nhiên, trường hợp số tiền thuế đã nộp lớn hơn số thuế phải nộp thì được hoàn thuế.
Lưu ý: Quy định liên quan đến việc xác định thuế đối với cá nhân kinh doanh tại khoản 1 Điều 21 Luật Thuế thu nhập cá nhân 2007 bị bãi bỏ bởi khoản 4 Điều 6 Luật sửa đổi các Luật về thuế 2014

Thu nhập trên 132 triệu có được hoàn thuế thu nhập cá nhân không? (Hình từ Internet)
Mẫu đề nghị hoàn thuế TNCN theo Thông tư 80 hiện nay?
Căn cứ theo Điều 42 Thông tư 80/2021/TT-BTC về hồ sơ hoàn nộp thừa như sau:
Điều 42. Hồ sơ hoàn nộp thừa
1. Hồ sơ hoàn thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
a) Trường hợp tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện quyết toán cho các cá nhân có uỷ quyền
Hồ sơ gồm:
a.1) Văn bản đề nghị xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa theo mẫu số 01/DNXLNT ban hành kèm theo phụ lục I Thông tư này;
[....]
Theo đó, mẫu đề nghị hoàn thuế TNCN hiện nay sử dụng văn bản đề nghị xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa mẫu số 01/DNXLNT ban hành kèm theo Phụ lục 1 Thông tư 80/2021/TT-BTC.
Mẫu đề nghị hoàn thuế TNCN theo Thông tư 80 như sau:
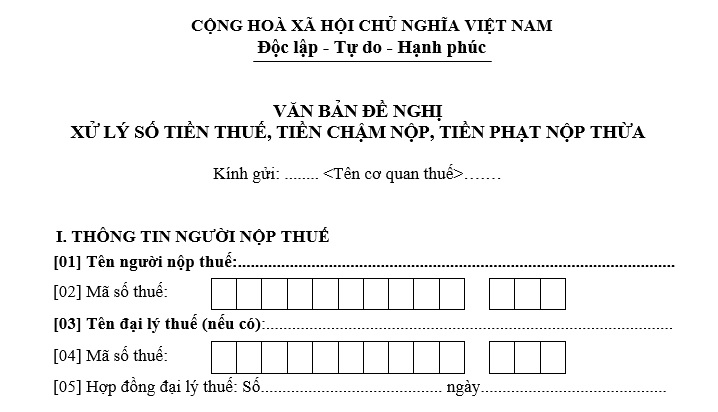
Tải Mẫu đề nghị hoàn thuế TNCN theo Thông tư 80 hiện nay tại đây. Tải về.
Thời hạn giải quyết hồ sơ hoàn thuế thu nhập cá nhân là bao lâu?
Căn cứ theo Điều 75 Luật Quản lý thuế 2019 một số khoản bị bãi bỏ bởi khoản 13 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 (có hiệu lực từ ngày 01/01/2025) quy định về thời hạn giải quyết hồ sơ hoàn thuế thu nhập cá nhân như sau:
Điều 75. Thời hạn giải quyết hồ sơ hoàn thuế
1. Đối với hồ sơ thuộc diện hoàn thuế trước, chậm nhất là 06 ngày làm việc kể từ ngày cơ quan quản lý thuế có thông báo về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế hoặc thông báo chuyển hồ sơ của người nộp thuế sang kiểm tra trước hoàn thuế nếu thuộc trường hợp quy định tại khoản 2 Điều 73 của Luật này hoặc thông báo không hoàn thuế cho người nộp thuế nếu hồ sơ không đủ điều kiện hoàn thuế.
Trường hợp thông tin khai trên hồ sơ hoàn thuế khác với thông tin quản lý của cơ quan quản lý thuế thì cơ quan quản lý thuế thông báo bằng văn bản để người nộp thuế giải trình, bổ sung thông tin. Thời gian giải trình, bổ sung thông tin không tính trong thời hạn giải quyết hồ sơ hoàn thuế.
2. Đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế, chậm nhất là 40 ngày kể từ ngày cơ quan quản lý thuế có thông báo bằng văn bản về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế hoặc không hoàn thuế cho người nộp thuế nếu hồ sơ không đủ điều kiện hoàn thuế.
Như vậy, thời hạn giải quyết hồ sơ hoàn thuế thu nhập cá nhân được quy định như sau:
- Đối với hồ sơ thuộc diện hoàn thuế thu nhập cá nhân trước: chậm nhất là 06 ngày làm việc kể từ ngày cơ quan thuế có thông báo chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế.
- Đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế thu nhập cá nhân: châm nhất 40 ngày từ ngày cơ quan thuế có thông báo bằng văn bản về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];