Sửa lỗi cập nhật HTKK cũ lên HTKK 5.6.2 không thành công như thế nào?
***NÓNG*** |
Nhiều người dùng gặp lỗi cập nhật HTKK cũ lên cập nhật HTKK 5.6.2 không thành công.
Nguyên nhân có thể xảy ra do xung đột các phiên bản cũ hoặc lỗi trong quá trình nâng cấp HTKK mới.
MỚI NHẤT: Phần mềm HTKK 5.6.3 mới nhất ngày 21/03/2026
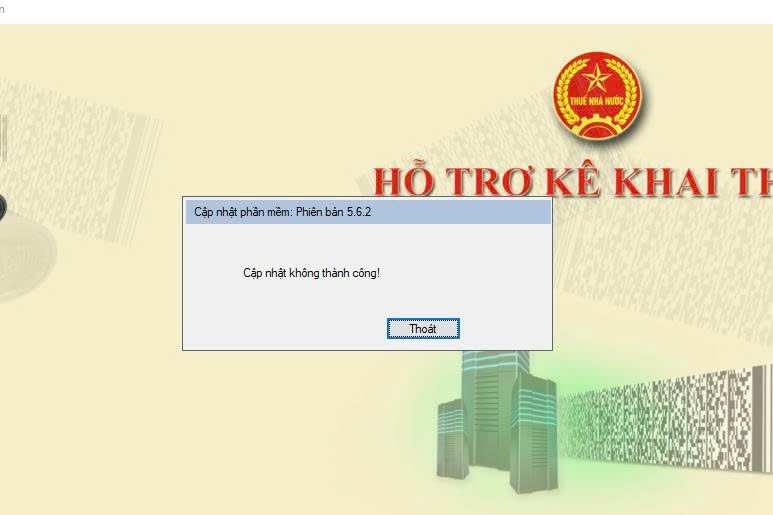
Dưới đây là cách sửa lỗi cập nhật HTKK cũ lên HTKK 5.6.2 không thành công hiệu quả có thể tham khảo:
Bước 1: Sao lưu dữ liệu hiện tại
- Mở HTKK hiện tại
- Vào Công cụ → Sao lưu dữ liệu
- Lưu file backup vào máy tính
Bước 2: Gỡ bỏ hoàn toàn phiên bản HTKK cũ
- Vào Control Panel → Programs and Features
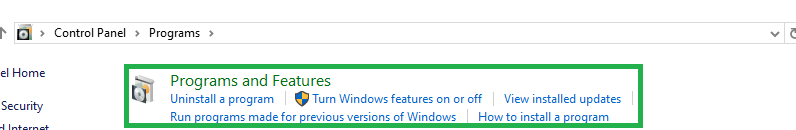
- Chọn HTKK → Uninstall
Bước 3: Cài đặt phần mềm HTKK mới (5.6.2)
Truy cập tại website của Cục Thuế để tải và cài đặt ứng dụng https://gdt.gov.vn/wps/portal/home/hotrokekhai
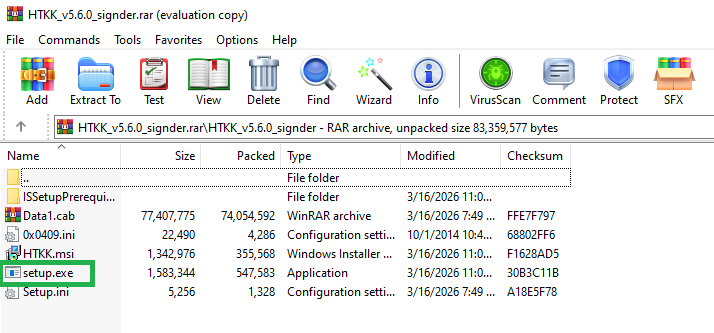
- Giải nén file zip → chạy file Setup.exe
- Nên click chuột phải chọn Run as Administrator khi cài
Bước 4: Phục hồi dữ liệu
- Mở HTKK 5.6.2 mới cài
- Vào Công cụ → Phục hồi dữ liệu
- Chọn file backup đã lưu
* Trên đây là nội dung Sửa lỗi cập nhật HTKK cũ lên HTKK 5.6.2 không thành công
Sửa lỗi cập nhật HTKK cũ lên HTKK 5.6.2 không thành công thế nào? (Hình từ Internet)
Phần mềm hỗ trợ kê khai HTKK 5.6.2 cập nhật với nội dung gì mới?
Ngày 19/03/2026 Cục Thuế ra thông báo nâng cấp HTKK 5.6.2 với nội dung như sau:
(1) Nâng cấp Tờ khai Quyết toán thuế thu nhập doanh nghiệp (03/TNDN)
- Nâng cấp bổ sung cột M trên phụ lục giao dịch liên kết (GDLK_NĐ132_01). Hình thức quan hệ liên kết (5) cho phép tích chọn 1 hoặc nhiều giá trị gồm: A, B, C, D, Đ, E, G, H, I, K, L, M
(2) Nâng cấp Tờ khai Quyết toán thuế thu nhập doanh nghiệp đối với dầu khí (02TNDN-DK)
- Nâng cấp bổ sung cột M trên phụ lục giao dịch liên kết (GDLK_NĐ132_01).
Hình thức quan hệ liên kết (5) cho phép tích chọn 1 hoặc nhiều giá trị gồm: A, B, C, D, Đ, E, G, H, I, K, L, M
Người nộp thuế được truy cập thực hiện nộp hồ sơ thuế điện tử, nộp thuế điện tử vào thời gian nào?
Căn cứ khoản 1 Điều 8 Thông tư 19/2021/TT-BTC quy định như sau:
Điều 8. Cách xác định thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử của người nộp thuế và thời gian cơ quan thuế gửi thông báo, quyết định, văn bản cho người nộp thuế
1. Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử
a) Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
b) Thời điểm xác nhận nộp hồ sơ thuế điện tử được xác định như sau:
b.1) Đối với hồ sơ đăng ký thuế điện tử: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ đăng ký thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư này).
b.2) Đối với hồ sơ khai thuế (trừ các hồ sơ khai thuế thuộc trường hợp cơ quan quản lý thuế tính thuế, thông báo nộp thuế theo quy định tại Điều 13 Nghị định số 126/2020/NĐ-CP): là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư này) nếu hồ sơ khai thuế được cơ quan thuế chấp nhận tại Thông báo chấp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-2/TB-TĐT ban hành kèm theo Thông tư này).
Riêng đối với hồ sơ khai thuế có bao gồm tài liệu kèm theo được nộp trực tiếp hoặc gửi qua đường bưu chính: Thời điểm xác nhận nộp hồ sơ khai thuế được tính theo ngày người nộp thuế hoàn thành việc nộp đầy đủ hồ sơ theo quy định.
b.3) Đối với các hồ sơ không thuộc quy định tại điểm b.1, b.2 nêu trên: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo chấp nhận hồ sơ điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-2/TB-TĐT ban hành kèm theo Thông tư này).
b.4) Thời điểm xác nhận nộp hồ sơ thuế điện tử nêu tại khoản này là căn cứ để cơ quan thuế xác định thời gian nộp hồ sơ thuế; tính thời gian chậm nộp hồ sơ thuế hoặc tính thời gian để giải quyết hồ sơ thuế theo quy định của Luật Quản lý thuế, các văn bản hướng dẫn thi hành và các quy định tại Thông tư này.
c) Ngày nộp thuế điện tử được xác định theo quy định tại khoản 1 Điều 58 Luật Quản lý thuế.
Như vậy Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];