Quy định về thông báo địa điểm kinh doanh đối với hộ kinh doanh 2026 đầy đủ, chi tiết?
Nhằm tăng cường hiệu quả quản lý thuế và tạo điều kiện thuận lợi cho hộ kinh doanh, cá nhân kinh doanh thực hiện đúng quy định của pháp luật, Bộ Tài chính ban hành Thông tư 18/2026/TT-BTC ngày 05/3/2026 quy định về hồ sơ, thủ tục quản lý thuế đối với HKD/CNKD.
Dưới đây là Quy định về thông báo địa điểm kinh doanh đối với hộ kinh doanh 2026 đầy đủ, chi tiết:
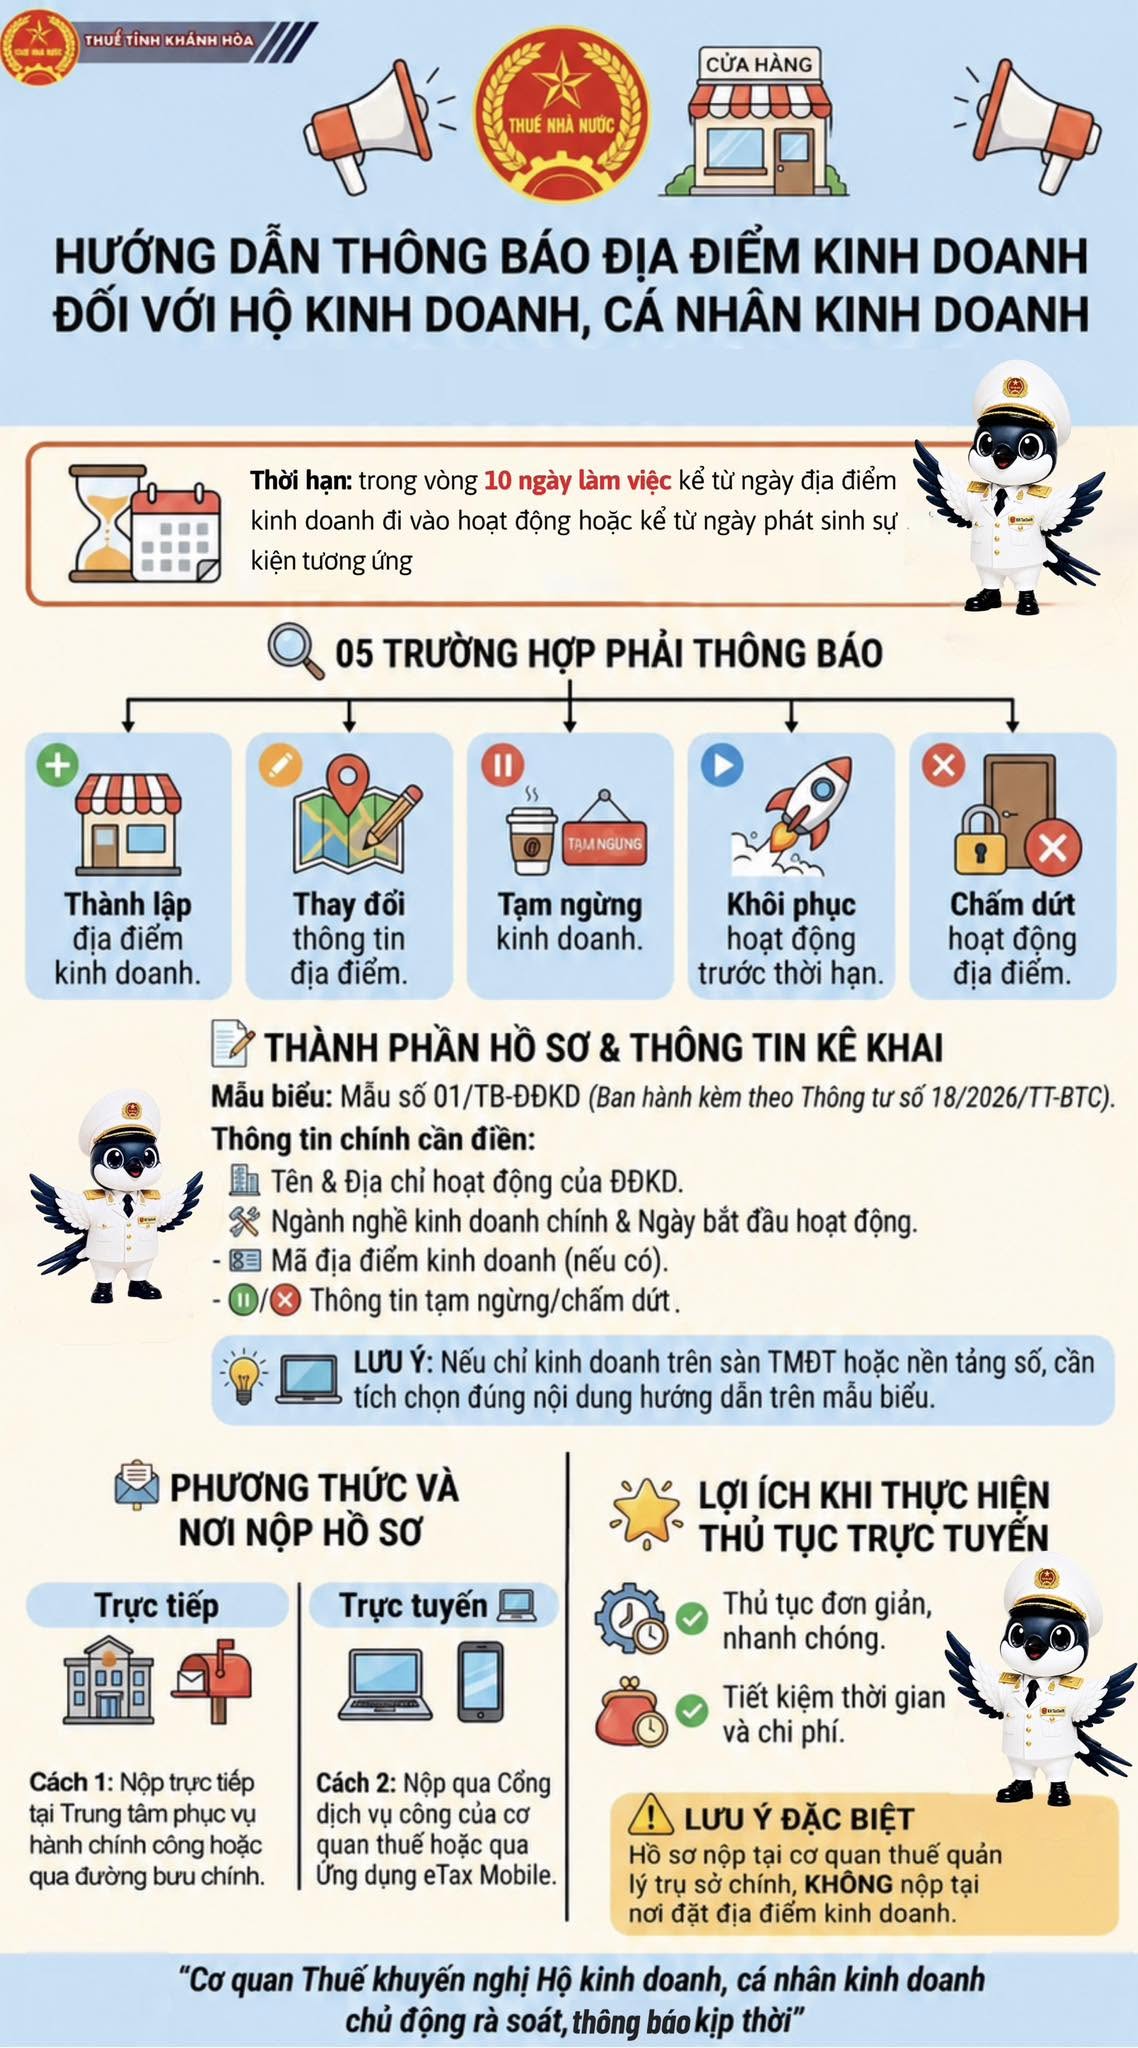
Các trường hợp phải thực hiện thông báo địa điểm kinh doanh
Tại Điều 3 Thông tư 18/2026/TT-BTC, HKD phải thông báo địa điểm kinh doanh khi:
- Thành lập địa điểm kinh doanh
- Thay đổi thông tin địa điểm kinh doanh
- Tạm ngừng kinh doanh
- Chấm dứt hoạt động địa điểm kinh doanh
Thời hạn thực hiện thông báo
Tại điểm đ khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP quy định:
- Hộ kinh doanh, cá nhân kinh doanh có địa điểm kinh doanh ngoài trụ sở chính thì thực hiện thông báo địa điểm kinh doanh với cơ quan thuế quản lý trực tiếp trụ sở của hộ kinh doanh, cá nhân kinh doanh trong thời hạn 10 ngày làm việc kể từ ngày địa điểm kinh doanh đi vào hoạt động theo mẫu do Bộ trưởng Bộ Tài chính quy định.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh thay đổi thông tin, tạm ngừng, chấm dứt hoạt động đối với địa điểm kinh doanh thì thực hiện thông báo đến cơ quan thuế quản lý trực tiếp trụ sở của hộ kinh doanh, cá nhân kinh doanh trong thời hạn 10 ngày làm việc kể từ ngày thay đổi thông tin, tạm ngừng, chấm dứt hoạt động theo quy định của Bộ trưởng Bộ Tài chính.
Hồ sơ thông báo
Người nộp thuế sử dụng Mẫu số 01/TB-ĐĐKD ban hành kèm theo Thông tư 18/2026/TT-BTC để thực hiện thông báo với cơ quan thuế.
Một số thông tin chủ yếu cần kê khai gồm:
• Tên địa điểm kinh doanh;
• Địa chỉ địa điểm kinh doanh;
• Ngành, nghề kinh doanh chính;
• Ngày bắt đầu hoạt động;
• Mã địa điểm kinh doanh (nếu có);
• Thông tin về việc tạm ngừng hoặc chấm dứt hoạt động theo từng trường hợp cụ thể.
Đối với trường hợp chỉ kinh doanh trên nền tảng thương mại điện tử hoặc nền tảng số khác, HKD/CNKD cần kê khai đầy đủ, chính xác các nội dung theo hướng dẫn trên mẫu biểu.
Nơi nộp hồ sơ
Tại Điều 3 Thông tư 18/2026/TT-BTC có quy định về thông báo địa điểm kinh doanh như sau:
Điều 3. Thông báo địa điểm kinh doanh
1. Hộ kinh doanh, cá nhân kinh doanh gửi Thông báo về việc thành lập địa điểm kinh doanh, thay đổi thông tin, tạm ngừng kinh doanh, chấm dứt hoạt động địa điểm kinh doanh đến cơ quan thuế quản lý trụ sở kinh doanh quy định tại điểm đ khoản 4 Điều 8 Nghị định số 68/2026/NĐ-CP theo Mẫu số 01/TB-ĐĐKD ban hành kèm theo Thông tư này.
2. Cơ quan thuế gửi thông báo cho người nộp thuế biết theo Mẫu số 02/TB-ĐĐKD ban hành kèm theo Thông tư này.
Như vậy, hộ kinh doanh nộp thông báo địa điểm kinh doanh đến cơ quan thuế quản lý trụ sở kinh doanh.
Hoặc nộp hồ sơ theo một trong các phương thức sau:
- Nộp trực tiếp tại Trung tâm phục vụ hành chính công;
- Gửi qua dịch vụ bưu chính;
- Nộp hồ sơ điện tử thông qua Cổng thông tin điện tử của cơ quan thuế: https://dichvucong.gdt.gov.vn hoặc qua ứng dụng eTax Mobile.
Lợi ích của việc thực hiện thông báo đúng quy định
Việc thực hiện thông báo địa điểm kinh doanh đầy đủ, chính xác và đúng thời hạn giúp HKD/CNKD:
- Tuân thủ đúng quy định của pháp luật về thuế;
- Thuận lợi trong việc thực hiện nghĩa vụ thuế và sử dụng hóa đơn điện tử (nếu thuộc trường hợp sử dụng hóa đơn);
- Hạn chế rủi ro và các vi phạm hành chính về thuế;
- Góp phần bảo đảm hoạt động kinh doanh minh bạch, ổn định và hiệu quả.
BÊN CẠNH ĐÓ, Thuế tỉnh Khánh Hòa hướng dẫn thông báo địa điểm kinh doanh đối với hộ kinh doanh, CNKD chi tiết như sau:
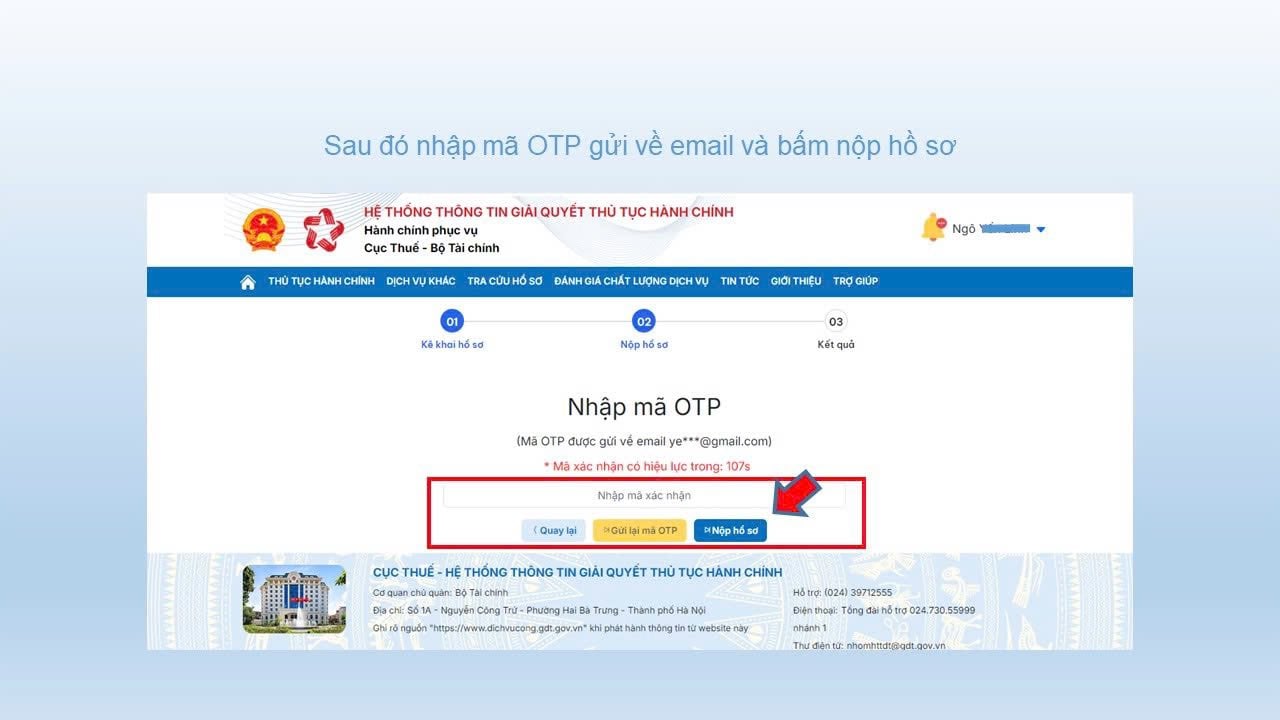
Hướng dẫn Hộ kinh doanh đăng ký thêm địa điểm kinh doanh trên Cổng Dịch vụ công:





Cách tra cứu mã địa điểm kinh doanh của HKD trên Dịch vụ công thuế nhà nước
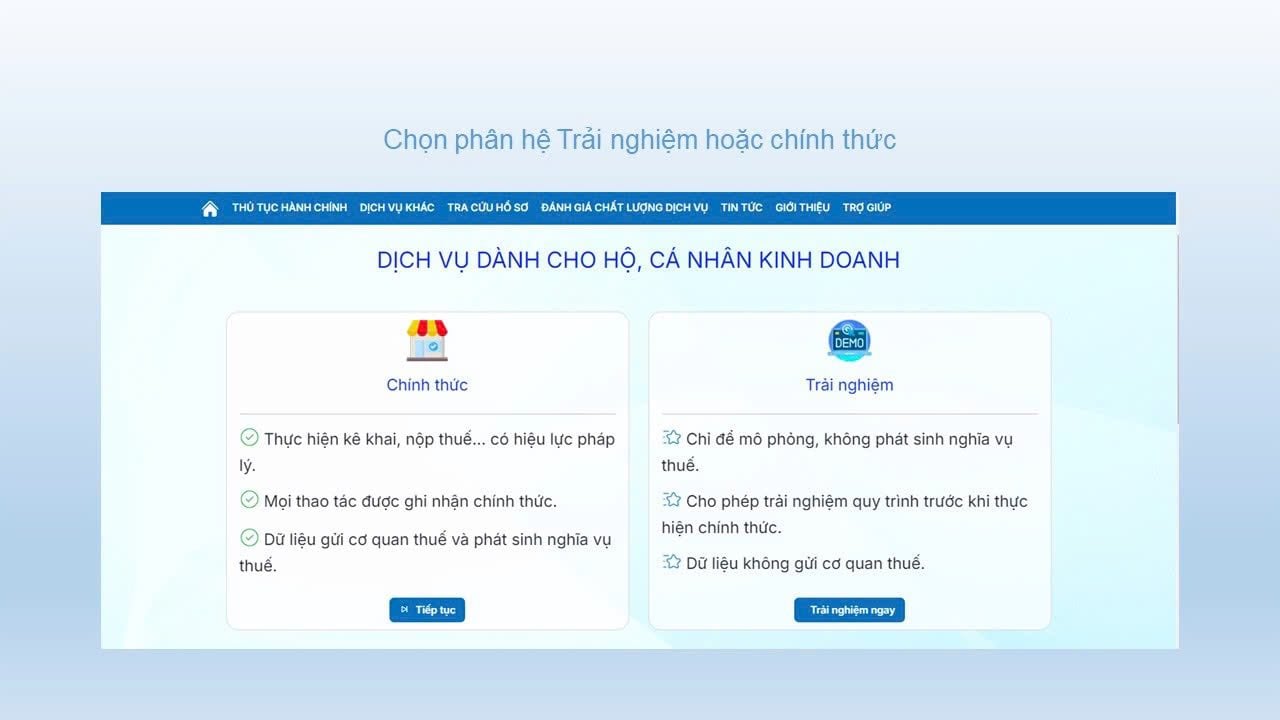
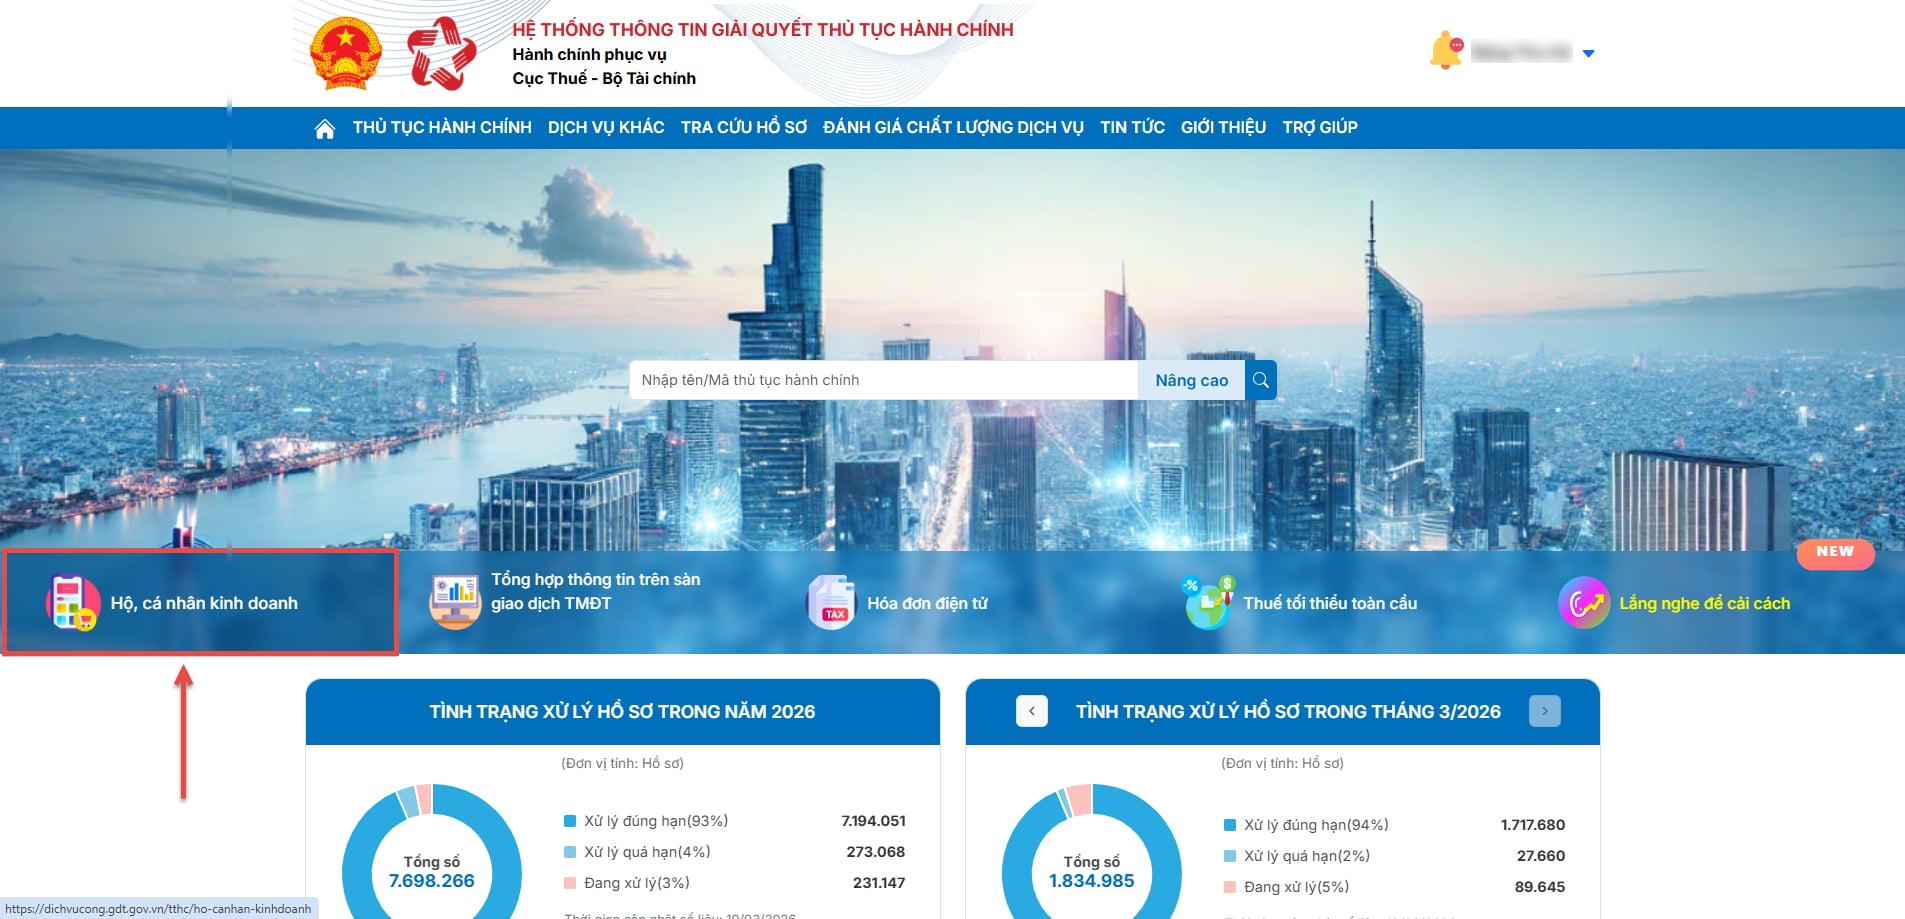
Bước 1: Truy cập trang Dịch vụ công thuế nhà nước và đăng nhập vào tài khoản hộ kinh doanh. Link Truy cập trang Dịch vụ công thuế nhà nước tại:
https://dichvucong.gdt.gov.vn/tthc/homelogin
Tại trang chủ Dịch vụ công thuế nhà nước, chọn Hộ, cá nhân kinh doanh.
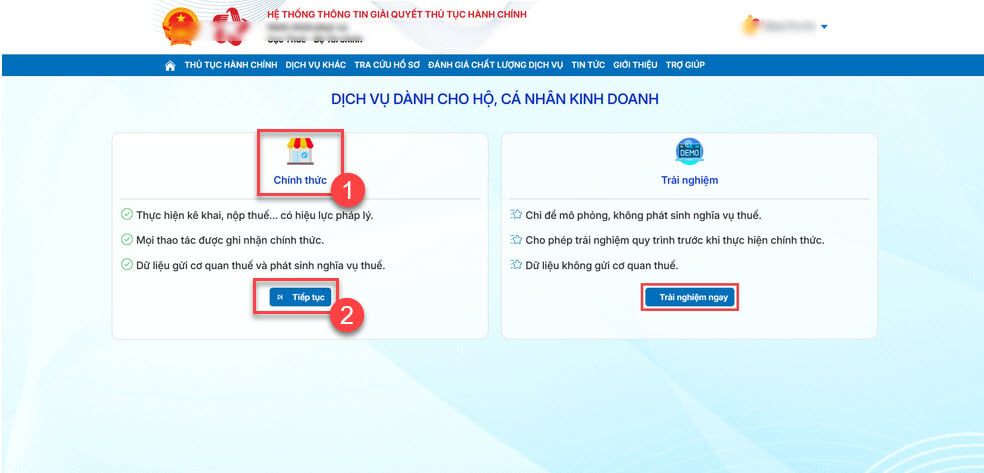
Bước 2: Sau đó tại phần Chính thức nhấn Tiếp tục.
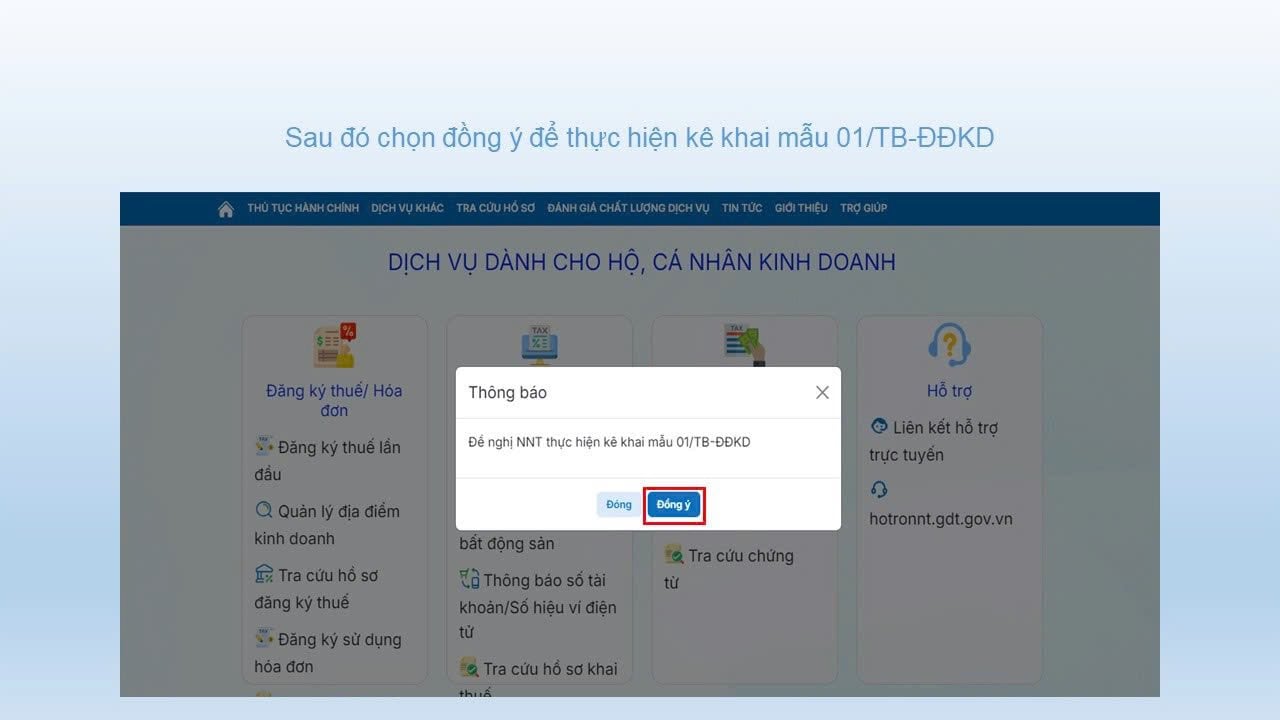
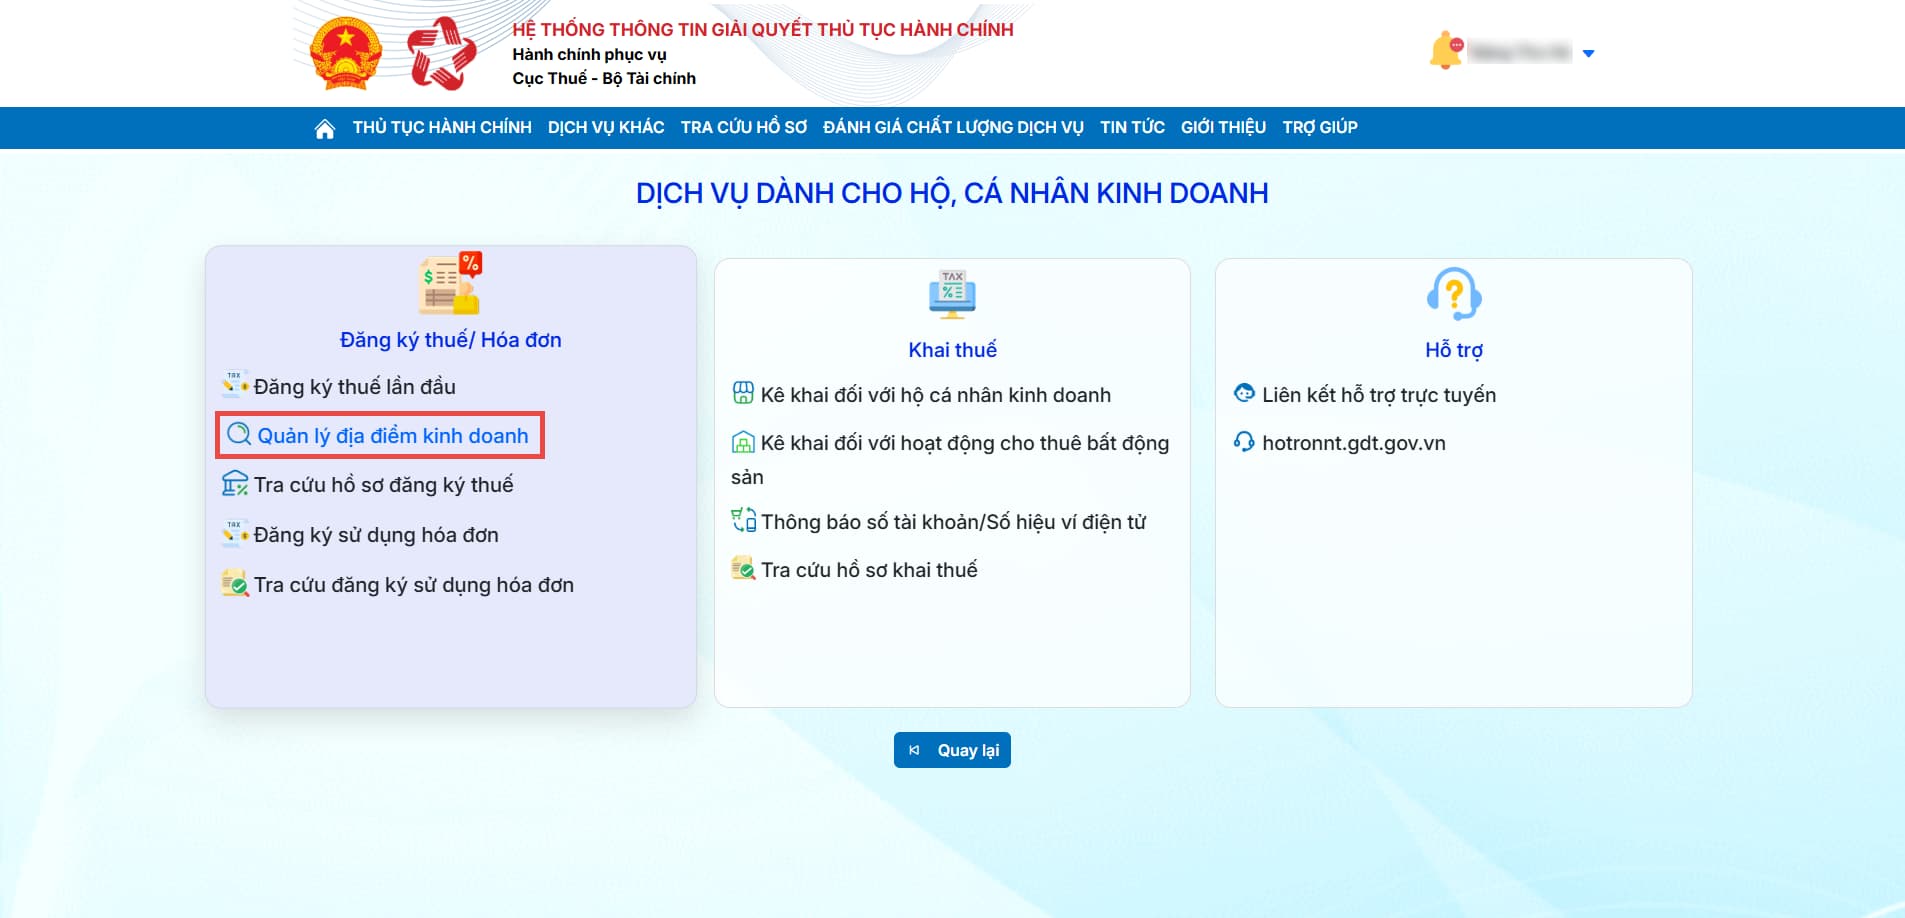
Bước 3: Màn hình chuyền sang mục Dịch vụ dành cho hộ, Cá nhân kinh doanh. Tại đây mục Đăng ký thuế/Hóa đơn, chọn Quản lý địa điểm kinh doanh.
Bước 4: Hệ thống sẽ hiển thị danh sách các địa điểm kinh doanh đã đăng ký.
Địa chỉ địa điểm kinh doanh bao gồm: Số nhà, đường phố (thôn/xóm) + Xã/Phường/Đặc khu + Tỉnh/Thành phố. |
Cách tra cứu mã địa điểm kinh doanh online của hộ kinh doanh trên eTax Mobile
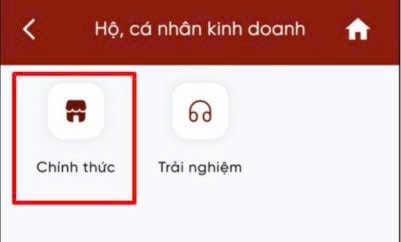
Bước 1: Truy cập chứng năng Hộ Kinh doanh trên eTax Mobile
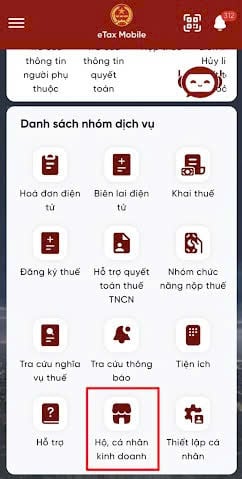
Tại màn hình Hộ, cá nhân kinh doanh, chọn Chính thức: Hệ thống hiển thị nội dung hướng dẫn, bấm Tiếp tục.
Bước 2: Tiến hành tra cứu mã địa điểm kinh doanh
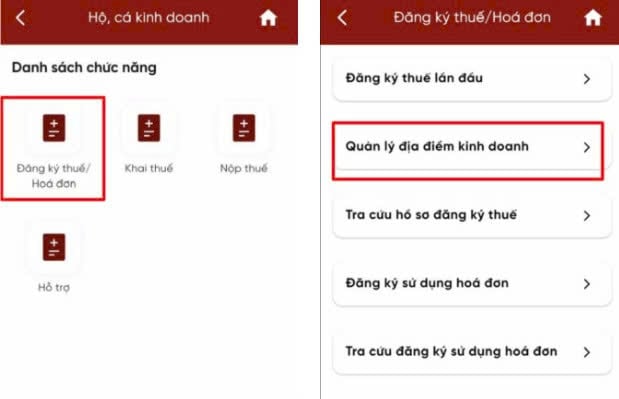
- Tại màn hình chính, NNT truy cập vào chức năng Đăng ký thuế/Hóa đơn
- Chọn Quản lý địa điểm kinh doanh
Tại mục Tra cứu thông tin địa điểm kinh doanh, NNT nhập các tiêu chí tìm kiếm phù hợp với thông tin hộ của mình
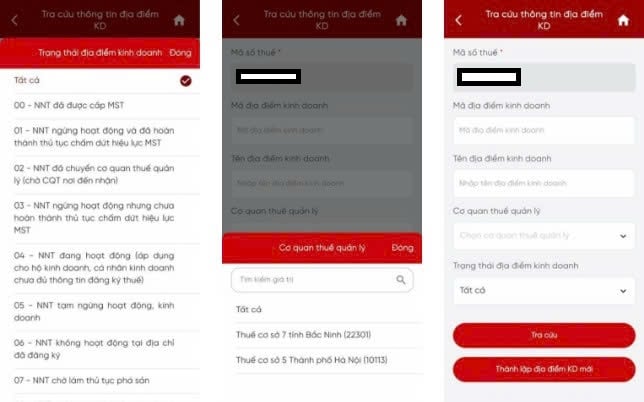
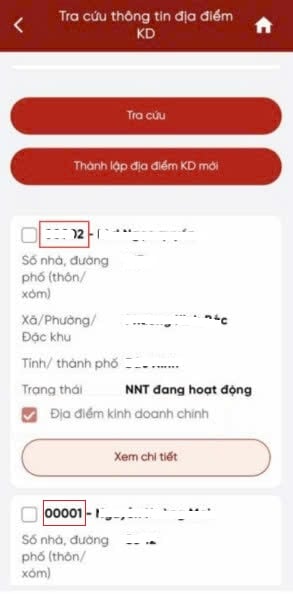
- Sau khi điền thông tin => bấm Tra cứu: Hệ thống trả về danh sách địa điểm kinh doanh tương ứng với từ khóa đã nhập với Mã địa điểm kinh doanh (5 số) + tên địa điểm kinh doanh
* Trên đây là Thông tin Quy định về thông báo địa điểm kinh doanh đối với hộ kinh doanh 2026 đầy đủ, chi tiết?
Quy định về thông báo địa điểm kinh doanh đối với hộ kinh doanh 2026 đầy đủ, chi tiết? (Hình từ Internet)
Theo Nghị định 68, trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh được quy định như thế nào?
Tại Điều 16 Nghị định 68/2026/NĐ-CP quy định trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
[1] Cơ quan thuế có trách nhiệm hỗ trợ và tạo điều kiện thuận lợi cho hộ kinh doanh, cá nhân kinh doanh
- Cung cấp đầy đủ, kịp thời thông tin, hướng dẫn chính sách thuế, thủ tục đăng ký, kê khai, nộp thuế bằng các hình thức phù hợp;
- Hướng dẫn sử dụng các ứng dụng, nền tảng kê khai, nộp thuế điện tử;
- Thiết lập các kênh hỗ trợ người nộp thuế như đường dây nóng, bộ phận tư vấn trực tiếp, phản hồi trực tuyến;
- Công khai quy trình, thời hạn giải quyết hồ sơ, biểu mẫu, tỷ lệ tính thuế, thuế suất, mức phạt (nếu có) để người nộp thuế dễ theo dõi và thực hiện;
- Kịp thời tiếp nhận và xử lý các ý kiến, phản ánh, vướng mắc từ hộ kinh doanh, cá nhân kinh doanh theo đúng thời hạn quy định;
- Trường hợp kiểm tra, làm việc trực tiếp, cơ quan thuế phải thông báo trước, tránh gây ảnh hưởng đến hoạt động bình thường của hộ kinh doanh, cá nhân kinh doanh.
[2] Cơ quan thuế có trách nhiệm thực hiện quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh theo nguyên tắc minh bạch thông tin, thuận tiện, không làm phát sinh thêm thủ tục, giấy tờ ngoài quy định của pháp luật.
[3] Cơ quan thuế có trách nhiệm kiểm tra, giám sát việc thực hiện nhiệm vụ hỗ trợ người nộp thuế trong nội bộ ngành; kịp thời chấn chỉnh, xử lý trường hợp cán bộ gây phiền hà, sách nhiễu hoặc thực hiện không đúng quy định, không được yêu cầu hộ kinh doanh, cá nhân kinh doanh cung cấp lại thông tin, hồ sơ đã có trong hệ thống hoặc đã được cơ quan khác xác nhận.
Không được sử dụng các cụm từ nào để đặt tên riêng cho hộ kinh doanh?
Căn cứ theo Điều 86 Nghị định 168/2025/NĐ-CP quy định về tên hộ kinh doanh như sau:
Điều 86. Tên hộ kinh doanh
1. Hộ kinh doanh có tên gọi riêng. Tên hộ kinh doanh bao gồm hai thành tố theo thứ tự sau đây:
a) Cụm từ “Hộ kinh doanh”;
b) Tên riêng của hộ kinh doanh.
Tên riêng được viết bằng các chữ cái trong bảng chữ cái tiếng Việt, các chữ F, J, Z, W, có thể kèm theo chữ số, ký hiệu.
2. Không được sử dụng từ ngữ, ký hiệu vi phạm truyền thống lịch sử, văn hóa, đạo đức và thuần phong mỹ tục của dân tộc để đặt tên riêng cho hộ kinh doanh.
3. Không được sử dụng các cụm từ “công ty”, “tổng công ty”, “tập đoàn”, “doanh nghiệp” để đặt tên hộ kinh doanh.
[...]
Như vậy, không được sử dụng các cụm từ “công ty”, “tổng công ty”, “tập đoàn”, “doanh nghiệp” để đặt tên hộ kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];