Phạt chậm đăng ký thuế hộ kinh doanh năm 2026 bao nhiêu?
Căn cứ theo Điều 10 Nghị định 125/2020/NĐ-CP sửa đổi bởi khoản 8 Điều 1 Nghị định 310/2025/NĐ-CP quy định xử phạt hành vi vi phạm về thời hạn đăng ký thuế; thông báo tạm ngừng hoạt động kinh doanh; thông báo tiếp tục kinh doanh trước thời hạn; thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết 107/2023/QH15 như sau:
Điều 10. Xử phạt hành vi vi phạm về thời hạn đăng ký thuế; thông báo tạm ngừng hoạt động kinh doanh; thông báo tiếp tục kinh doanh trước thời hạn; thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15
1. Phạt cảnh cáo đối với một trong các hành vi sau đây:
a) Đăng ký thuế; thông báo tạm ngừng hoạt động kinh doanh; thông báo tiếp tục kinh doanh trước thời hạn đã thông báo quá thời hạn quy định từ 01 ngày đến 10 ngày và có tình tiết giảm nhẹ;
b) Thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15 quá thời hạn quy định.
2. Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng đối với một trong các hành vi sau đây:
a) Đăng ký thuế; thông báo tiếp tục kinh doanh trước thời hạn đã thông báo quá thời hạn quy định từ 01 ngày đến 30 ngày, trừ trường hợp quy định tại khoản 1 Điều này;
b) Thông báo tạm ngừng hoạt động kinh doanh quá thời hạn quy định, trừ trường hợp quy định tại khoản 1 Điều này;
c) Không thông báo tạm ngừng hoạt động kinh doanh
[...]
Như vậy, mức phạt chậm đăng ký thuế hộ kinh doanh năm 2026 như sau:
- Chậm đăng ký thuế từ 01 ngày đến 10 ngày và có tình tiết giảm nhẹ: Phạt cảnh cáo.
- Chậm đăng ký thuế từ 01 ngày đến 30 ngày: Phạt tiền từ 500.000 đồng đến 1.000.000 đồng, trừ trường hợp trên
- Chậm đăng ký thuế từ 31 ngày đến 90 ngày: Phạt tiền từ 1.500.000 đồng đến 3.000.000 đồng.
- Chậm đăng ký thuế từ 91 ngày trở lên: Phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng.
Trong đó: Những tình tiết sau đây là tình tiết giảm nhẹ (theo Điều 8 Luật Xử lý vi phạm hành chính 2012):
- Người vi phạm hành chính đã có hành vi ngăn chặn, làm giảm bớt hậu quả của vi phạm hoặc tự nguyện khắc phục hậu quả, bồi thường thiệt hại;
- Người vi phạm hành chính đã tự nguyện khai báo, thành thật hối lỗi; tích cực giúp đỡ cơ quan chức năng phát hiện vi phạm hành chính, xử lý vi phạm hành chính;
- Vi phạm hành chính trong tình trạng bị kích động về tinh thần do hành vi trái pháp luật của người khác gây ra; vượt quá giới hạn phòng vệ chính đáng; vượt quá yêu cầu của tình thế cấp thiết;
- Vi phạm hành chính do bị ép buộc hoặc bị lệ thuộc về vật chất hoặc tinh thần;
- Người vi phạm hành chính là phụ nữ mang thai, người già yếu, người có bệnh hoặc khuyết tật làm hạn chế khả năng nhận thức hoặc khả năng điều khiển hành vi của mình;
- Vi phạm hành chính vì hoàn cảnh đặc biệt khó khăn mà không do mình gây ra;
- Vi phạm hành chính do trình độ lạc hậu;
- Những tình tiết giảm nhẹ khác do Chính phủ quy định.
Vừa rồi là câu trả lời câu hỏi: "Phạt chậm đăng ký thuế hộ kinh doanh năm 2026 bao nhiêu?"
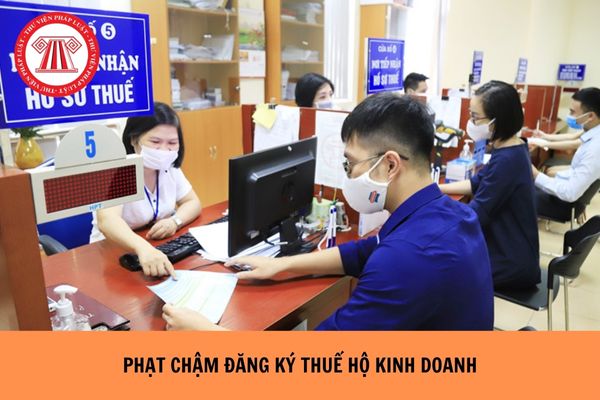
Phạt chậm đăng ký thuế hộ kinh doanh năm 2026 bao nhiêu? (Hình từ Internet)
Giấy chứng nhận đăng ký thuế cho hộ kinh doanh được cấp trong bao nhiêu ngày?
Theo Điều 34 Luật Quản lý thuế 2019 quy định về cấp giấy chứng nhận đăng ký thuế như sau:
Điều 34. Cấp giấy chứng nhận đăng ký thuế
1. Cơ quan thuế cấp giấy chứng nhận đăng ký thuế cho người nộp thuế trong thời hạn 03 ngày làm việc kể từ ngày nhận đủ hồ sơ đăng ký thuế của người nộp thuế theo quy định. Thông tin của giấy chứng nhận đăng ký thuế bao gồm:
a) Tên người nộp thuế;
b) Mã số thuế;
c) Số, ngày, tháng, năm của giấy chứng nhận đăng ký kinh doanh hoặc giấy phép thành lập và hoạt động hoặc giấy chứng nhận đăng ký đầu tư đối với tổ chức, cá nhân kinh doanh; số, ngày, tháng, năm của quyết định thành lập đối với tổ chức không thuộc diện đăng ký kinh doanh; thông tin của giấy chứng minh nhân dân, thẻ căn cước công dân hoặc hộ chiếu đối với cá nhân không thuộc diện đăng ký kinh doanh;
[...]
Thông qua quy định trên, giấy chứng nhận đăng ký thuế cho hộ kinh doanh được cơ quan thuế cấp trong thời hạn 03 ngày làm việc kể từ ngày nhận đủ hồ sơ đăng ký thuế của người nộp thuế theo quy định.
Địa điểm nộp hồ sơ đăng ký thuế trực tiếp với cơ quan thuế đối với hộ kinh doanh là ở đâu?
Tại Điều 32 Luật Quản lý thuế 2019 quy định địa điểm nộp hồ sơ đăng ký thuế trực tiếp với cơ quan thuế đối với hộ kinh doanh như sau:
- Hộ kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi hộ kinh doanh.
- Hộ kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi phát sinh thu nhập chịu thuế, nơi đăng ký hộ khẩu thường trú hoặc nơi đăng ký tạm trú hoặc nơi phát sinh nghĩa vụ với ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];