- Hướng dẫn lập Mẫu số 15a/BCQT-SP/GSQL Thông tư 121/2025/TT-BTC như thế nào?
- Phương thức, địa điểm gửi báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu như thế nào?
- Xử lý quá hạn nộp báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư, máy móc, thiết bị và hàng hóa xuất khẩu ra sao?
Hướng dẫn lập Mẫu số 15a/BCQT-SP/GSQL Thông tư 121/2025/TT-BTC như thế nào?
Theo Phụ lục I ban hành kèm theo Thông tư 121/2025/TT-BTC Mẫu số 15a/BCQT-SP/GSQL (Thay thế Mẫu số 15a/BCQT-SP/GSQL Thông tư 39/2018/TT-BTC) là Mẫu Báo cáo quyết toán nhập - xuất - tồn kho sản phẩm xuất khẩu được sản xuất từ nguyên liệu, vật tư nhập khẩu loại hình… có dạng như sau:
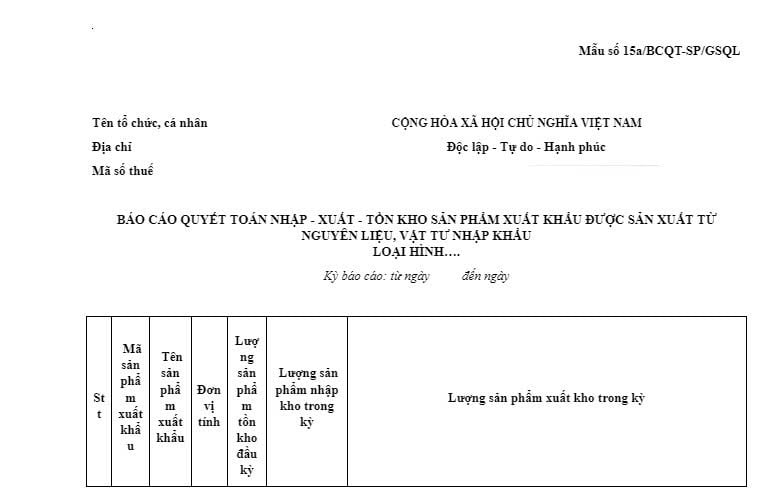
Tải Mẫu số 15a BCQT SP GSQL Thông tư 121/2025/TT-BTC: Tải về
Hướng dẫn lập Mẫu số 15a/BCQT-SP/GSQL Thông tư 121/2025/TT-BTC Mẫu Báo cáo quyết toán nhập - xuất - tồn kho sản phẩm xuất khẩu được sản xuất từ nguyên liệu, vật tư nhập khẩu loại hình…:
[1] Thông tin nhập – xuất – tồn sản phẩm được lập trên cơ sở quản lý theo dõi sản phẩm để xuất khẩu trên hệ thống sổ sách kế toán theo quy định về chế độ kế toán của Bộ Tài chính và theo nguồn.
[2] Hướng dẫn chỉ tiêu lập báo cáo quyết toán:
Cột (2): Là mã của sản phẩm do doanh nghiệp tự xây dựng để quản lý nhập – xuất – tồn kho. Lưu ý sử dụng mã sản phẩm theo quản trị doanh nghiệp để khai báo trên tờ khai xuất khẩu.
Cột (4): Là đơn vị tính của sản phẩm được sử dụng trong quản lý sản xuất, giao dịch mua bán hàng hóa với đối tác nước ngoài và được khai trên tờ khai hải quan.
Cột (5): Là lượng sản phẩm tồn cuối kỳ trước được chuyển sang kỳ báo cáo hiện tại.
Cột (6): Là lượng sản phẩm nhập kho trong kỳ báo cáo gồm sản phẩm do tổ chức, cá nhân sản xuất trong kỳ nhập kho thành phẩm; sản phẩm gia công lại;…
Cột (7): Là lượng sản phẩm nhập kho trong kỳ báo cáo từ nguồn sản phẩm đã xuất khẩu nhưng bị khách hàng trả lại;
Cột (8): Là lượng sản phẩm có sử dụng nguyên liệu, vật tư từ nguồn nhập khẩu để gia công, sản xuất xuất khẩu nhưng không xuất khẩu mà được chuyển mục đích sử dụng, chuyển tiêu thụ nội địa, tiêu hủy (trường hợp tiêu hủy giải thích rõ tại cột số 11 và cung cấp hồ sơ kèm theo nếu có).
Cột (9): Là lượng sản phẩm có sử dụng nguyên liệu, vật tư nhập khẩu để gia công, sản xuất xuất khẩu thực tế đã xuất kho để xuất khẩu.
Cột (10): Trong trường hợp xuất kho chưa được chi tiết tại các cột (7), (8) bao gồm sản phẩm xuất kho để xuất khẩu nhưng chưa đăng ký tờ khai; xuất cho nghiên cứu sản phẩm, hư hỏng mất mát do thiên tai, hỏa hoạn…
Cột (11): Là lượng sản phẩm tồn tại kho cuối kỳ báo cáo.
Cột (12): Điền số/ngày quyết định miễn thuế đối với trường hợp nguyên liệu, vật tư bị hỏng hóc, mất mát do thiên tai, hỏa hoạn... và các thông tin khác (nếu có). Trường hợp có sản phẩm đã xuất khẩu nhưng bị khách hàng trả lại tại cột 7 thì liệt kê số tờ khai tái nhập.
[3] Chỉ tiêu (12), (13): Trường hợp hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố, không tiếp nhận được báo cáo quyết toán thì phải điền đầy đủ thông tin tại ô này.

Hướng dẫn lập Mẫu số 15a BCQT SP GSQL Thông tư 121/2025/TT-BTC như thế nào? (HÌnh từ Internet)
Phương thức, địa điểm gửi báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu như thế nào?
Căn cứ khoản 1 Điều 60 Thông tư 38/2015/TT-BTC được sửa đổi bởi khoản 32 Điều 1 Thông tư 121/2025/TT-BTC quy định về phương thức và địa điểm gửi báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu như sau:
[1] Tổ chức, cá nhân được lựa chọn báo cáo quyết toán theo các phương thức sau:
- Cung cấp thông tin liên quan đến hoạt động nhập kho nguyên liệu, vật tư nhập khẩu, xuất kho nguyên liệu, vật tư; nhập kho thành phẩm, xuất kho thành phẩm và các chỉ tiêu thông tin quy định tại mẫu số 30 Phụ lục II ban hành kèm Thông tư này từ Hệ thống quản trị sản xuất đến Hệ thống xử lý dữ liệu điện tử của cơ quan hải quan;
- Báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu định kỳ theo năm tài chính cho cơ quan hải quan;
[2] Địa điểm tiếp nhận báo cáo quyết toán:
- Chi cục Hải quan khu vực nơi đã thông báo cơ sở sản xuất;
- Trường hợp tổ chức, cá nhân có nhiều CSSX thuộc sự quản lý của nhiều Chi cục Hải quan khu vực thì lựa chọn một Chi cục Hải quan khu vực để báo cáo quyết toán.
Căn cứ tình hình thực tế tại đơn vị, Chi cục trưởng Chi cục Hải quan khu vực phân công đơn vị Hải quan thực hiện tiếp nhận, kiểm tra báo cáo quyết toán.
Xử lý quá hạn nộp báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư, máy móc, thiết bị và hàng hóa xuất khẩu ra sao?
Theo khoản 5 Điều 60 Thông tư 38/2015/TT-BTC được sửa đổi bởi khoản 32 Điều 1 Thông tư 121/2025/TT-BTC quy định về việc xử lý quá hạn nộp báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư, máy móc, thiết bị và hàng hóa xuất khẩu như sau:
[1] Khi hết hạn nộp báo cáo quyết toán, Chi cục Hải quan khu vực thực hiện các công việc sau:
- Có văn bản mời tổ chức, cá nhân đến cơ quan hải quan lập biên bản vi phạm để xử lý theo quy định;
- Trong thời hạn 10 ngày kể từ ngày gửi văn bản, tổ chức, cá nhân không đến làm việc thì cơ quan hải quan thực hiện điều tra xác minh tại địa chỉ đăng ký kinh doanh;
- Thực hiện kiểm tra hồ sơ hoặc kiểm tra hồ sơ và kiểm tra thực tế hàng hóa đối với các lô hàng xuất khẩu, nhập khẩu tiếp theo của tổ chức, cá nhân;
- Phối hợp với cơ quan chức năng để điều tra, xác minh, truy tìm đối với tổ chức, cá nhân có dấu hiệu bỏ trốn khỏi địa chỉ đăng ký kinh doanh.
[2] Biện pháp xử lý sau khi đã thực hiện đôn đốc, điều tra, xác minh, truy tìm:
- Đối với tổ chức, cá nhân không báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư, máy móc, thiết bị nhưng vẫn còn hoạt động, cơ quan hải quan lập biên bản vi phạm để xử lý theo quy định và chuyển thông tin để thực hiện kiểm tra sau thông quan;
- Đối với tổ chức, cá nhân bỏ trốn, mất tích mà cơ quan hải quan không có định mức thực tế để xác định số tiền thuế thì sử dụng định mức thực tế đối với hàng hóa tương tự của tổ chức, cá nhân khác. Sau khi xác định được số tiền thuế thì hoàn thiện hồ sơ và chuyển toàn bộ hồ sơ cho cơ quan có thẩm quyền điều tra về tội buôn lậu, trốn thuế theo quy định của Bộ Luật hình sự.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];