FILE EXCEL Biểu thuế tiêu thụ đặc biệt chi tiết từ 01/06/2026 thế nào?
Căn cứ theo Điều 8 Luật Thuế tiêu thụ đặc biệt 2025 quy định Biểu thuế tiêu thụ đặc biệt áp dụng từ ngày 01/01/2026 đối với hàng hóa, dịch vụ.
FILE EXCEL Biểu thuế tiêu thụ đặc biệt chi tiết dưới đây:
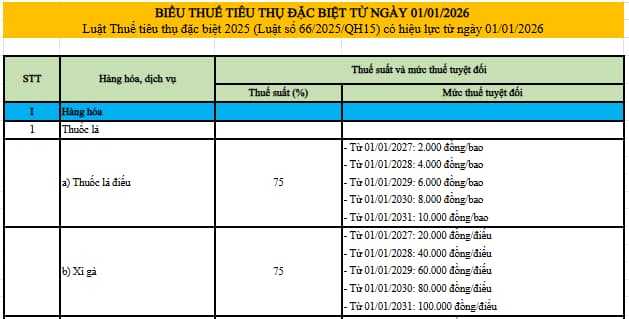
XEM FILE EXCEL Biểu thuế tiêu thụ đặc biệt chi tiết từ 01/06/2026
Lưu ý: Luật Thuế tiêu thụ đặc biệt 2025 có hiệu lực từ 01/01/2026
Trên đây là thông tin về FILE EXCEL Biểu thuế tiêu thụ đặc biệt chi tiết từ 01/01/2026 thế nào?
FILE EXCEL Biểu thuế tiêu thụ đặc biệt chi tiết từ 01/01/2026 thế nào? (Hình từ Internet)
Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là khi nào?
Theo Điều 7 Luật Thuế tiêu thụ đặc biệt 2025 quy định thời điểm xác định thuế tiêu thụ đặc biệt như sau:
Điều 7. Thời điểm xác định thuế tiêu thụ đặc biệt
1. Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Thời điểm xác định thuế tiêu thụ đặc biệt đối với dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc thời điểm lập hóa đơn cung ứng dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
3. Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa nhập khẩu là thời điểm đăng ký tờ khai hải quan.
Như vậy, thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Người nộp thuế tiêu thụ đặc biệt được hoàn thuế đã nộp trong các trường hợp nào?
Theo Điều 9 Luật Thuế tiêu thụ đặc biệt 2025 quy định:
Điều 9. Hoàn thuế, khấu trừ thuế
1. Người nộp thuế tiêu thụ đặc biệt được hoàn thuế đã nộp trong các trường hợp sau đây:
a) Hàng hóa là nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu ra nước ngoài.
Việc hoàn thuế tiêu thụ đặc biệt theo quy định tại điểm này chỉ thực hiện đối với số lượng hàng hóa thực tế xuất khẩu ra nước ngoài;
b) Quyết toán thuế khi giải thể, phá sản có số thuế tiêu thụ đặc biệt chưa được khấu trừ hết.
Trường hợp tổ hợp tác chuyển đổi thành hợp tác xã thì hợp tác xã được kế thừa số thuế tiêu thụ đặc biệt nộp thừa hoặc chưa được khấu trừ hết của tổ hợp tác để khấu trừ, hoàn thuế theo quy định;
c) Hoàn thuế tiêu thụ đặc biệt theo điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
2. Người nộp thuế sản xuất hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt bằng nguyên liệu đã nộp thuế tiêu thụ đặc biệt, nếu có chứng từ hợp pháp, thì được khấu trừ số thuế đã nộp đối với nguyên liệu khi xác định số thuế tiêu thụ đặc biệt phải nộp ở khâu sản xuất.
Đối với người nộp thuế được phép sản xuất, pha chế xăng sinh học, số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học (bao gồm cả số thuế chưa được khấu trừ hết của kỳ khai thuế trước đó liền kề) được bù trừ với số thuế tiêu thụ đặc biệt phải nộp của hàng hóa, dịch vụ khác phát sinh trong kỳ. Trường hợp sau khi bù trừ, còn số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học thì được khấu trừ vào kỳ tiếp theo hoặc được hoàn trả.
[...]
Như vậy, người nộp thuế tiêu thụ đặc biệt được hoàn thuế đã nộp trong các trường hợp sau đây:
- Hàng hóa là nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu ra nước ngoài.
Việc hoàn thuế tiêu thụ đặc biệt theo quy định tại điểm này chỉ thực hiện đối với số lượng hàng hóa thực tế xuất khẩu ra nước ngoài;
- Quyết toán thuế khi giải thể, phá sản có số thuế tiêu thụ đặc biệt chưa được khấu trừ hết.
Trường hợp tổ hợp tác chuyển đổi thành hợp tác xã thì hợp tác xã được kế thừa số thuế tiêu thụ đặc biệt nộp thừa hoặc chưa được khấu trừ hết của tổ hợp tác để khấu trừ, hoàn thuế theo quy định;
- Hoàn thuế tiêu thụ đặc biệt theo điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];