Có bắt buộc ghi tên người mua trên hóa đơn điện tử khởi tạo từ máy tính tiền từ 1/6/2025 không?
Căn cứ khoản 3 Điều 11 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP quy định về hóa đơn điện tử khởi tạo từ máy tính tiền như sau:
Điều 11. Hóa đơn điện tử khởi tạo từ máy tính tiền
[....]
3. Hóa đơn điện tử khởi tạo từ máy tính tiền có các nội dung sau đây:
a) Tên, địa chỉ, mã số thuế người bán;
b) Tên, địa chỉ, mã số thuế/số định danh cá nhân/số điện thoại của người mua theo quy định (nếu người mua yêu cầu);
c) Tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán. Trường hợp tổ chức, doanh nghiệp nộp thuế theo phương pháp khấu trừ phải ghi rõ nội dung giá bán chưa thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tiền thuế giá trị gia tăng, tổng tiền thanh toán có thuế giá trị gia tăng;
d) Thời điểm lập hóa đơn;
đ) Mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền.
Người bán gửi hoá đơn điện tử cho người mua bằng hình thức điện tử (tin nhắn, thư điện tử và các hình thức khác) hoặc cung cấp đường dẫn hoặc mã QR để người mua tra cứu, tải hoá đơn điện tử
Như vậy, từ 1/6/2025, việc ghi tên người mua trên hóa đơn điện tử khởi tạo từ máy tính tiền là không bắt buộc, trừ khi người mua có yêu cầu.
* Trên đây là Thông tin Có bắt buộc ghi tên người mua trên hóa đơn điện tử khởi tạo từ máy tính tiền từ 1/6/2025 không?
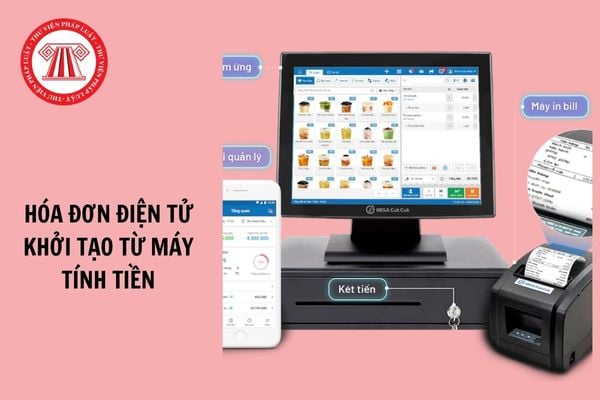
Có bắt buộc ghi tên người mua trên hóa đơn điện tử khởi tạo từ máy tính tiền từ 1/6/2025 không? (Hình từ Internet)
Các nội dung trên hóa đơn điện tử phải đảm bảo điều gì?
Tại khoản 5 Điều 12 Nghị định 123/2020/NĐ-CP quy định về định dạng hóa đơn điện tử như sau:
Điều 12. Định dạng hóa đơn điện tử
[....]
4. Tổ chức, doanh nghiệp bán hàng hóa, cung cấp dịch vụ khi chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế bằng hình thức gửi trực tiếp phải đáp ứng yêu cầu sau:
a) Kết nối với Tổng cục Thuế thông qua kênh thuê riêng hoặc kênh MPLS VPN Layer 3, gồm 1 kênh truyền chính và 1 kênh truyền dự phòng. Mỗi kênh truyền có băng thông tối thiểu 5 Mbps.
b) Sử dụng dịch vụ Web (Web Service) hoặc Message Queue (MQ) có mã hóa làm phương thức để kết nối.
c) Sử dụng giao thức SOAP để đóng gói và truyền nhận dữ liệu.
5. Hóa đơn điện tử phải được hiển thị đầy đủ, chính xác các nội dung của hóa đơn đảm bảo không dẫn tới cách hiểu sai lệch để người mua có thể đọc được bằng phương tiện điện tử.
Như vậy, các nội dung của hóa đơn điện tử phải đảm bảo không dẫn tới cách hiểu sai lệch để người mua có thể đọc được bằng phương tiện điện tử.
Quy định lập hóa đơn điện tử không có mã của cơ quan thuế cụ thể ra sao?
Căn cứ Điều 18 Nghị định 123/2020/NĐ-CP quy định cụ thể như sau:
Điều 18. Lập hóa đơn điện tử không có mã của cơ quan thuế
1. Doanh nghiệp, tổ chức kinh tế được sử dụng hóa đơn điện tử không có mã của cơ quan thuế khi bán hàng hóa, cung cấp dịch vụ sau khi nhận được thông báo chấp nhận của cơ quan thuế.
2. Doanh nghiệp, tổ chức kinh tế sử dụng phần mềm để lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ, ký số trên hóa đơn điện tử và gửi cho người mua bằng phương thức điện tử theo thỏa thuận giữa người bán và người mua, đảm bảo phù hợp với quy định của pháp luật về giao dịch điện tử.
Theo đó, quy định lập hóa đơn điện tử không có mã của cơ quan thuế như sau:
- Doanh nghiệp, tổ chức kinh tế được sử dụng hóa đơn điện tử không có mã của cơ quan thuế khi bán hàng hóa, cung cấp dịch vụ sau khi nhận được thông báo chấp nhận của cơ quan thuế.
- Doanh nghiệp, tổ chức kinh tế sử dụng phần mềm để lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ, ký số trên hóa đơn điện tử và gửi cho người mua bằng phương thức điện tử theo thỏa thuận giữa người bán và người mua, đảm bảo phù hợp với quy định của pháp luật về giao dịch điện tử.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];