Quyết định 70 2026 QĐ UBND danh mục các khoản thu dịch vụ với học sinh trường công lập TPHCM chi tiết thế nào?
Tại Quyết định 70/2026/QĐ-UBND ngày 15/9/2026, UBND TPHCM ban hành Quy định về các khoản thu và mức thu, cơ chế quản lý thu chi đối với dịch vụ phục vụ, hỗ trợ hoạt động giáo dục, đào tạo của cơ sở giáo dục công lập thuộc phạm vi quản lý của UBND TPHCM.
TẢI VỀ Quyết định 70 2026 QĐ UBND
TẢI VỀ Phụ lục Quyết định 70 2026 QĐ UBND
Quy định này quy định các khoản thu và mức thu, cơ chế quản lý thu chi đối với dịch vụ phục vụ, hỗ trợ hoạt động giáo dục, đào tạo của cơ sở giáo dục công lập thuộc phạm vi quản lý của Ủy ban nhân dân Thành phố Hồ Chí Minh theo quy định tại điểm c khoản 4 Điều 99 Luật Giáo dục 43/2019/QH14 được sửa đổi, bổ sung bởi Luật số 123/2025/QH15 và quy định tại điểm b khoản 3 Điều 4 Nghị định 238/2025/NĐ-CP quy định về chính sách học phí, miễn, giảm, hỗ trợ học phí, hỗ trợ chi phí học tập và giá dịch vụ trong lĩnh vực giáo dục, đào tạo được sửa đổi, bổ sung bởi Nghị định 66/2026/NĐ-CP.
Theo đó, đối tượng áp dụng Quyết định 70/2026/QĐ-UBND như sau:
- Các cơ sở giáo dục công lập thuộc phạm vi quản lý của Ủy ban nhân dân Thành phố Hồ Chí Minh.
- Người học đang theo học tại các cơ sở giáo dục công lập nêu tại khoản 1 Điều 2 Quy định kèm theo Quyết định 70/2026/QĐ-UBND.
- Các cơ quan, tổ chức, cá nhân có liên quan.
Cụ thể, danh mục các khoản thu và mức thu dịch vụ phục vụ, hỗ trợ hoạt động giáo dục, đào tạo của cơ sở giáo dục là đơn vị sự nghiệp công tự bảo đảm một phần chi thường xuyên; đơn vị sự nghiệp công do Nhà nước bảo đảm chi thường xuyên được thực hiện theo Phụ lục đính kèm theo Quy định này; trong đó:
(1) Nhóm 1: áp dụng đối với cơ sở giáo dục trên địa bàn phường thuộc Thành phố Hồ Chí Minh.
(2) Nhóm 2: áp dụng đối với cơ sở giáo dục trên địa bàn xã, đặc khu thuộc Thành phố Hồ Chí Minh.
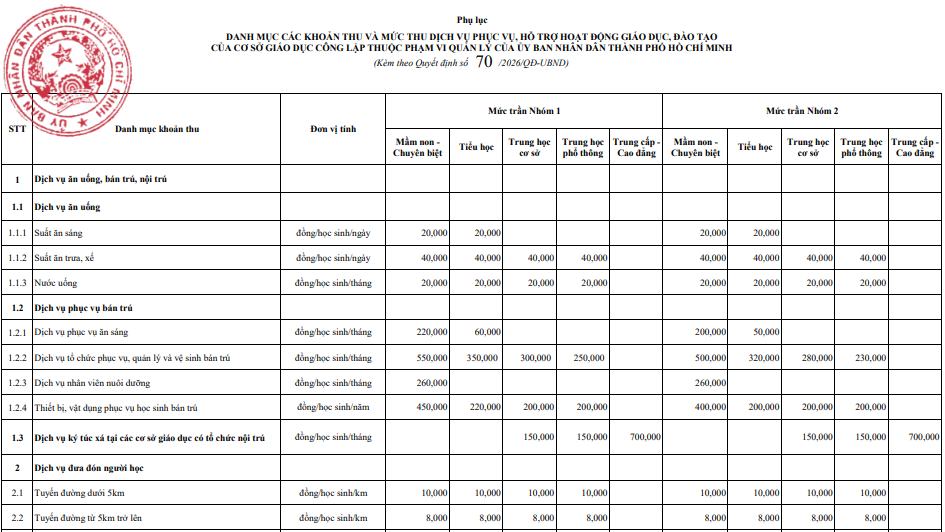
XEM CHI TIẾT TẠI: TẢI VỀ
Danh mục các khoản thu và mức thu dịch vụ phục vụ, hỗ trợ hoạt động giáo dục, đào tạo của cơ sở giáo dục là đơn vị sự nghiệp công tự bảo đảm chi thường xuyên; đơn vị sự nghiệp công tự bảo đảm chi thường xuyên và chi đầu tư: tối đa bằng 2 lần mức thu tại khoản 1 Điều 3 Quy định kèm theo Quyết định 70/2026/QĐ-UBND.
Quyết định 70/2026/QĐ-UBND danh mục các khoản thu dịch vụ với học sinh trường công lập TPHCM chi tiết thế nào?
Khi kết thúc năm học, nếu các khoản thu dịch vụ có chênh lệch thu lớn hơn chi thì xử lý ra sao?
Theo Quyết định 70/2026/QĐ-UBND, khi kết thúc năm học, nếu các khoản thu dịch vụ có chênh lệch thu lớn hơn chi thì phải hoàn trả cho người học; nếu chênh lệch thu nhỏ hơn chi, cơ sở giáo dục phải tính toán bù đắp khoản thiếu hụt bằng các nguồn kinh phí hợp pháp của đơn vị, không được thu thêm từ người học, ngân sách nhà nước không cấp bù.
Cụ thể, tại Điều 4 Quy định kèm theo Quyết định 70/2026/QĐ-UBND về Cơ chế quản lý thu chi như sau:
- Các khoản thu quy định tại Quyết định này được thực hiện trên nguyên tắc tự nguyện, có sự đồng thuận của cha mẹ, người giám hộ của học sinh (sau đây gọi chung là cha mẹ học sinh), người học; lấy thu bù chi và không được vượt quá mức trần quy định tại Quyết định này.
- Cơ sở giáo dục có trách nhiệm xây dựng dự toán chi tiết cho từng nội dung thu, bảo đảm nguyên tắc tính đúng, tính đủ các chi phí hợp lý và phù hợp với điều kiện cơ sở vật chất của nhà trường, nhu cầu của người học.
- Khi thực hiện các khoản thu đối với những nội dung đã được ngân sách nhà nước cấp hỗ trợ hoặc đã được bố trí từ nguồn kinh phí khác, mức thu phải được giảm trừ sau khi tính toán số kinh phí đã được bố trí trong dự toán của đơn vị.
- Thời gian thu phải đảm bảo không vượt quá Kế hoạch về thời gian năm học do cơ quan có thẩm quyền ban hành.
- Cơ sở giáo dục được tự chủ quyết định các khoản chi để cung cấp dịch vụ phục vụ, hỗ trợ hoạt động giáo dục đảm bảo tính hợp lý, hợp lệ và phải quy định trong quy chế chi tiêu nội bộ.
Việc sử dụng các khoản thu phải đúng mục đích, bảo đảm tính công khai, minh bạch và thực hiện đầy đủ các chế độ quản lý tài chính theo quy định hiện hành.
- Khi kết thúc năm học, nếu các khoản thu dịch vụ có chênh lệch thu lớn hơn chi thì phải hoàn trả cho người học; nếu chênh lệch thu nhỏ hơn chi, cơ sở giáo dục phải tính toán bù đắp khoản thiếu hụt bằng các nguồn kinh phí hợp pháp của đơn vị, không được thu thêm từ người học, ngân sách nhà nước không cấp bù.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];