- Toàn văn Thông tư 01 2026 TT KTNN về kiểm tra thực hiện kết luận kiểm toán của Kiểm toán nhà nước mới nhất?
- Nguyên tắc thực hiện kiểm tra thực hiện kết luận kiểm toán của Kiểm toán nhà nước theo Thông tư 01 ra sao?
- Trách nhiệm của đơn vị chủ trì cuộc kiểm toán theo Thông tư 01 là gì?
- Chuẩn mực kiểm toán và chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán như thế nào?
Toàn văn Thông tư 01 2026 TT KTNN về kiểm tra thực hiện kết luận kiểm toán của Kiểm toán nhà nước mới nhất?
Vừa qua ngày 12/01/2026, Tổng Kiểm toán nhà nước ban hành Thông tư 01/2026/TT-KTNN quy định theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước.
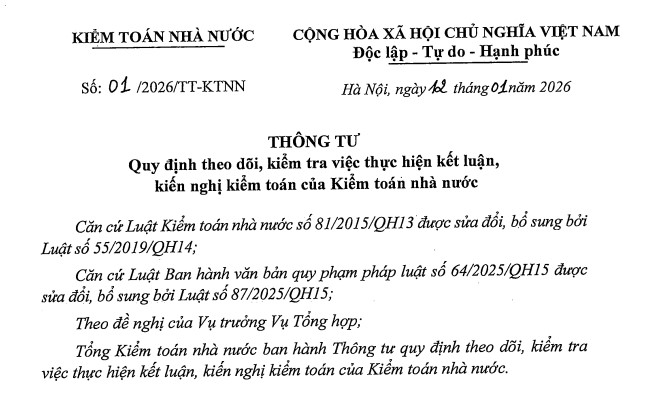
>>> Tải về Thông tư 01 2026 TT KTNN <<<
Thông tư 01/2026/TT-KTNN quy định trình tự, nội dung công việc, nhiệm vụ và trách nhiệm của đơn vị, tổ chức, cá nhân theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước và nhiệm vụ, trách nhiệm của cơ quan, tổ chức, cá nhân có liên quan trong việc theo dõi, đôn đốc, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước.
Thông tư 01/2026/TT-KTNN áp dụng đối với:
[1] Các đơn vị trực thuộc Kiểm toán nhà nước.
[2] Các đơn vị được kiểm toán; cơ quan, tổ chức, cá nhân có liên quan đến hoạt động kiểm toán theo quy định tại Luật Kiểm toán nhà nước 2015 (trong văn bản này gọi tắt là đơn vị được kiểm toán).
Thông tư 01/2026/TT-KTNN có hiệu lực thi hành từ ngày 01 tháng 3 năm 2026.
Toàn văn Thông tư 01/2026/TT-KTNN về kiểm tra thực hiện kết luận kiểm toán của Kiểm toán nhà nước mới nhất? (Hình từ Internet)
Nguyên tắc thực hiện kiểm tra thực hiện kết luận kiểm toán của Kiểm toán nhà nước theo Thông tư 01 ra sao?
Theo quy định tại Điều 3 Thông tư 01/2026/TT-KTNN nêu rõ các nguyên tắc thực hiện kiểm tra thực hiện kết luận kiểm toán của Kiểm toán nhà nước cụ thể như sau:
[1] Việc theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước phải được tiến hành thường xuyên, kịp thời, khách quan, công khai, minh bạch; tuân thủ quy định tại quy trình kiểm toán của Kiểm toán nhà nước, quy tắc đạo đức nghề nghiệp, quy tắc ứng xử của Kiểm toán viên nhà nước, quy định về bảo vệ bí mật nhà nước và các quy định pháp luật có liên quan; không làm cản trở đến hoạt động bình thường của đơn vị được kiểm toán.
[2] Việc kiểm tra thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước tại đơn vị được kiểm toán chỉ thực hiện khi có quyết định kiểm tra của cấp có thẩm quyền.
[3] Việc kiểm tra thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước tại đơn vị được kiểm toán thực hiện khi hết thời hạn báo cáo kết quả thực hiện kết luận, kiến nghị kiểm toán tại báo cáo kiểm toán mà đơn vị được kiểm toán không báo cáo kết quả thực hiện hoặc báo cáo nhưng không cung cấp, cung cấp không đầy đủ bằng chứng, hồ sơ tài liệu hợp pháp, hợp lệ của việc thực hiện kết luận, kiến nghị kiểm toán hoặc kết quả thực hiện kết luận, kiến nghị kiểm toán thấp.
[4] Các khiếu nại, kiến nghị của đơn vị được kiểm toán phát sinh trong quá trình thực hiện kết luận, kiến nghị kiểm toán phải kịp thời được giải quyết theo Quy định khiếu nại, kiến nghị và khởi kiện trong hoạt động kiểm toán nhà nước.
Trách nhiệm của đơn vị chủ trì cuộc kiểm toán theo Thông tư 01 là gì?
Theo quy định tại Điều 5 Thông tư 01/2026/TT-KTNN quy định về trách nhiệm của đơn vị chủ trì cuộc kiểm toán như sau:
[1] Tổ chức theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của đơn vị được kiểm toán.
- Định kỳ trước ngày 01 tháng 03 hàng năm, Thủ trưởng đơn vị chủ trì cuộc kiểm toán xây dựng và ban hành kế hoạch năm về công tác theo dõi, kiểm tra thực hiện kết luận, kiến nghị kiểm toán. Trường hợp cần điều chỉnh kế hoạch năm về công tác theo dõi, kiểm tra thực hiện kết luận, kiến nghị kiểm toán, Thủ trưởng đơn vị chủ trì cuộc kiểm toán ban hành quyết định điều chỉnh. Thủ trưởng đơn vị chủ trì cuộc kiểm toán báo cáo Tổng Kiểm toán nhà nước về kế hoạch năm và điều chỉnh kế hoạch năm về công tác theo dõi, kiểm tra thực hiện kết luận, kiến nghị kiểm toán (nếu có); đồng thời gửi Vụ Tổng hợp để theo dõi, quản lý.
- Trong vòng 30 ngày kể từ ngày nhận được báo cáo kết quả thực hiện kiến nghị kiểm toán, các hồ sơ chứng từ, văn bản giải trình liên quan đến việc thực hiện kết luận, kiến nghị kiểm toán, đơn vị chủ trì cuộc kiểm toán có trách nhiệm rà soát, ghi nhận kết quả thực hiện kết luận, kiến nghị kiểm toán của đơn vị được kiểm toán và cập nhật vào phần mềm Quản lý hoạt động kiểm toán của Kiểm toán nhà nước theo quy định.
- Tổ chức kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán theo hình thức kiểm tra tại đơn vị được kiểm toán hoặc yêu cầu đơn vị được kiểm toán báo cáo bằng văn bản kết quả thực hiện kết luận, kiến nghị kiểm toán.
- Phân công bộ phận giúp việc tham mưu giúp Thủ trưởng đơn vị tổ chức theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của đơn vị.
[2] Tổ chức thực hiện giải quyết kiến nghị, khiếu nại đối với kết luận, kiến nghị kiểm toán của đơn vị được kiểm toán qua theo dõi, kiểm tra.
[3] Đề xuất các giải pháp tăng cường việc thực hiện kết luận, kiến nghị kiểm toán; định kỳ hàng quý, năm rà soát, đề xuất phương án xử lý đối với các kết luận, kiến nghị chưa thực hiện hoàn thành.
[4] Cập nhật cơ sở dữ liệu về kết quả thực hiện kết luận, kiến nghị kiểm toán theo quy định về quản lý, sử dụng phần mềm trong hoạt động kiểm toán của Kiểm toán nhà nước; tổng hợp, báo cáo đầy đủ, kịp thời kết quả thực hiện kết luận, kiến nghị kiểm toán định kỳ quý, năm hoặc báo cáo đột xuất theo yêu cầu của Tổng Kiểm toán nhà nước.
[5] Chịu trách nhiệm theo quy định pháp luật đối với các bằng chứng xác nhận kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước đã thực hiện.
Chuẩn mực kiểm toán và chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán như thế nào?
Căn cứ Điều 6 Luật Kiểm toán độc lập 2011 quy định chuẩn mực kiểm toán và chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán như sau:
- Chuẩn mực kiểm toán là những quy định và hướng dẫn về yêu cầu, nguyên tắc, thủ tục kiểm toán và xử lý các mối quan hệ phát sinh trong hoạt động kiểm toán mà thành viên tham gia cuộc kiểm toán và doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam phải tuân thủ.
- Chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán là những quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp đối với thành viên tham gia cuộc kiểm toán và doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam.
- Chuẩn mực kiểm toán và chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán là cơ sở để kiểm tra, đánh giá chất lượng kiểm toán và đạo đức nghề nghiệp của thành viên tham gia cuộc kiểm toán và doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam.
- Bộ Tài chính quy định chuẩn mực kiểm toán và chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán trên cơ sở chuẩn mực quốc tế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];